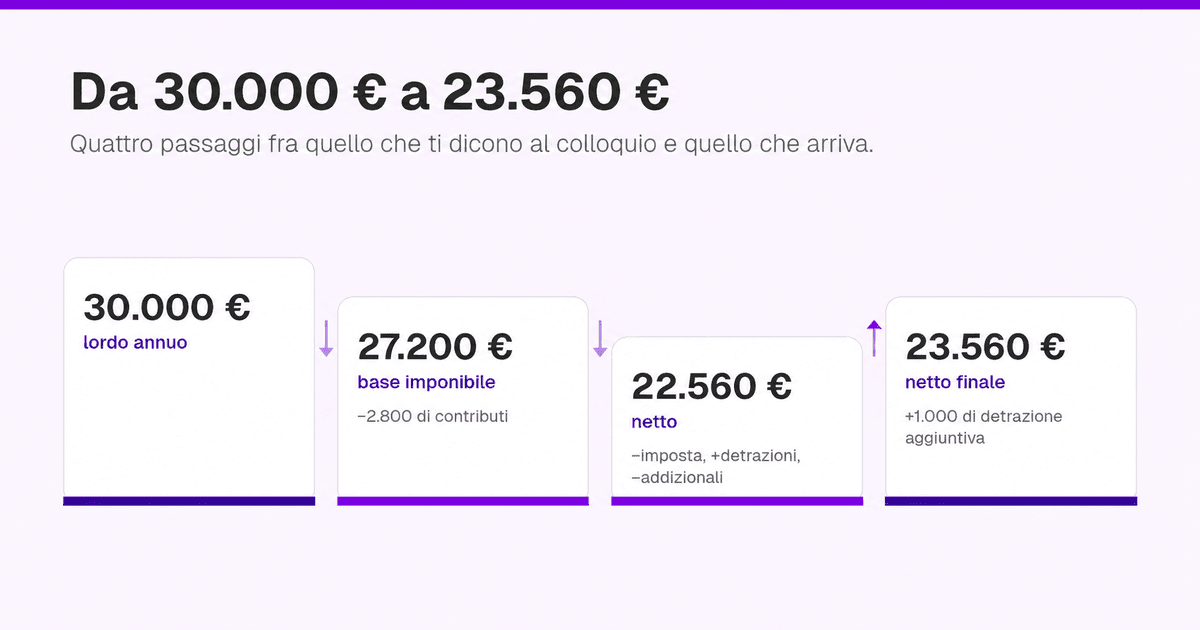
Al colloquio ti hanno detto 30.000 € l'anno, poi arriva il cedolino e sul conto trovi poco più di 1.800 €, che moltiplicati per le mensilità non somigliano molto a quel numero. Potresti pensare che ti abbiano mentito, ma quelle due cifre misurano cose diverse. La cifra che attira è la RAL, cioè la retribuzione annua lorda, e il numero su cui ragionare è un altro.
Le aliquote qui sotto sono quelle in vigore quest'anno e detrazioni e bonus sono quelli dell'ultima annualità già definita. Vengono riscritti ogni anno con la legge di bilancio, quindi ti servono per capire il meccanismo e non per il conto esatto.
La prima cosa che viene tolta dal lordo è la quota di contributi previdenziali a tuo carico, cioè soldi che vanno all'INPS e si accumulano nella somma da cui un giorno nascerà la tua pensione. Si tratta di poco meno del 10% del lordo, con una percentuale esatta che dipende dal settore, quindi su 30.000 € sono circa 2.800 € l'anno. La differenza fra tassa e contributo non è una sottigliezza perché quella cifra non sparisce ed è la ragione per cui un giorno riceverai un assegno.
Quello che resta è la base su cui si calcolano le imposte, e da 30.000 € di lordo si scende attorno ai 27.200.
Le aliquote dell'IRPEF, cioè l'imposta sui redditi, sono tre. Il 23% fino a 28.000 €, il 33% da 28.001 a 50.000 e il 43% oltre. Quasi tutti leggono quella tabella come se superata una soglia l'aliquota più alta si applicasse a tutto lo stipendio mentre l'imposta si calcola per fasce successive. Su una base di 35.000 € paghi il 23% sui primi 28.000 e il 33% soltanto sui 7.000 che superano la soglia. Superare uno scaglione non ti fa perdere l'aliquota bassa sulla parte che sta sotto.
Ne viene una conseguenza. Quei 27.200 € di base stanno sotto la soglia dei 28.000, quindi chi guadagna 30.000 € lordi non tocca il 33% nemmeno per un euro.
Fatto il conto dell'imposta si sottrae la detrazione per lavoro dipendente, che non abbassa il reddito su cui l'imposta si calcola ma l'imposta stessa, quindi è uno sconto applicato alla fine.
Quanto vale dipende da quanto guadagni, però non in linea retta. Fino a 15.000 € vale 1.955 €, appena sopra quella soglia fa un salto verso l'alto perché a 15.001 € si sfiorano i 3.100 €, e da lì scende fino ad annullarsi a 50.000. Su un reddito attorno ai 27.200 € lo sconto vale circa 2.000 €.
La detrazione è poi rapportata ai giorni di lavoro nell'anno, quindi se ti hanno assunto a settembre ti spetta per 4 mesi. È la ragione per cui i primi cedolini sembrano magri e l'anno dopo la busta paga migliora senza nessun aumento.
Si aggiungono infine le addizionali regionali e comunali, che ogni Regione e ogni Comune fissa per conto proprio, e per questo due persone con lo stesso stipendio a Milano e a Bari portano a casa cifre diverse. Qui se ne ipotizza una attorno all'1,7%.
Messo tutto insieme, quei 30.000 € sono diventati circa 22.560 € netti l'anno.
Per i redditi medi e bassi esistono tre strumenti costruiti per aumentare quello che resta.
Il primo è il trattamento integrativo, che arriva fino a 1.200 € l'anno per chi ha un reddito complessivo entro i 15.000 €, a condizione che l'imposta superi la detrazione da lavoro dipendente ridotta di 75 €. Non è un rimborso da chiedere perché arriva in busta paga da gennaio.
Il secondo è una somma che non viene considerata reddito e quindi non viene tassata, per chi sta entro i 20.000 €. Qui non si va per fasce successive come con l'IRPEF perché si prende una sola percentuale e la si applica a tutto il reddito da lavoro. Il 7,1% fino a 8.500 €, il 5,3% fino a 15.000 e il 4,8% sopra.
Il terzo è una detrazione aggiuntiva per i redditi medi e riguarda chi lavora e non chi percepisce una pensione. Spetta sopra i 20.000 € e fino a 40.000, vale 1.000 € pieni fino a 32.000 e da lì decresce fino ad azzerarsi.
Chi guadagna 30.000 € lordi ricade proprio nella prima fascia e prende i 1.000 € interi. Il netto annuo passa così da 22.560 € a circa 23.560 €, cioè poco più di 1.800 € al mese su 13 mensilità. Sono 77 € al mese che dipendono da una detrazione.
Una soglia conviene conoscerla prima di negoziare un aumento ed è quella dei 15.000 € di reddito complessivo, oltre la quale il trattamento integrativo non spetta più nel modo ordinario. Non è però una soglia secca, perché sopra c'è un secondo binario che arriva fino a 28.000 € e si apre solo se le detrazioni che ti spettano superano l'imposta, come i figli a carico o certi interessi su un mutuo, quindi va verificato caso per caso. Attenzione anche a come si misura, perché queste soglie guardano il reddito complessivo, che è una grandezza propria e non coincide con il lordo del contratto.
Prendi l'ultima busta paga e cerca tre voci, cioè i contributi a tuo carico, l'IRPEF trattenuta e le addizionali regionali e comunali. Sono i tre numeri che spiegano la distanza tra quello che hai firmato e quello che vedi sul conto. Lì accanto ne trovi una quarta, il TFR o trattamento di fine rapporto, che resta fuori dal calcolo del netto ed è la cifra su cui devi decidere entro 60 giorni dall'assunzione. Per chi è assunto nel settore privato dal 1° luglio 2026 quel denaro confluisce in un fondo pensione se non dici esplicitamente il contrario.
L'altro documento è la Certificazione Unica, cioè il riepilogo annuale che il datore ti consegna, e serve se il trattamento integrativo ti spetta e non è arrivato. Al punto 390 un codice dice se te l'hanno riconosciuto ed erogato, al 391 quanto ti è stato pagato e al 392 quanto ti è stato riconosciuto senza versarlo. Un codice 2 al 390 è il caso da portare a chi ti fa la dichiarazione.
Guarda poi buoni pasto, benefit e rimborsi aziendali, che arrivano interi entro le soglie che la legge fissa ogni anno. Sono 4 € per i buoni pasto cartacei, 10 € per gli elettronici, 1.000 € per i fringe benefit e 2.000 € con figli a carico mentre i rimborsi di vitto, alloggio e viaggio arrivano interi solo se pagati con metodi tracciabili. Oltre quelle soglie fanno reddito come lo stipendio. Molti comunque non li usano perché non hanno mai aperto il portale del welfare aziendale.
Una volta che sai qual è il tuo netto reale, le domande che contano hanno un numero da cui partire, cioè quanto riesco a mettere da parte e quale rata posso sostenere.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza fiscale o finanziaria personalizzata. Aliquote, scaglioni, detrazioni e soglie di esenzione cambiano di anno in anno e le imposte locali variano per Regione e Comune, quindi gli esempi numerici sono semplificati e servono a illustrare il meccanismo e non a calcolare il tuo caso. Per la tua situazione specifica verifica le condizioni aggiornate con un professionista abilitato.
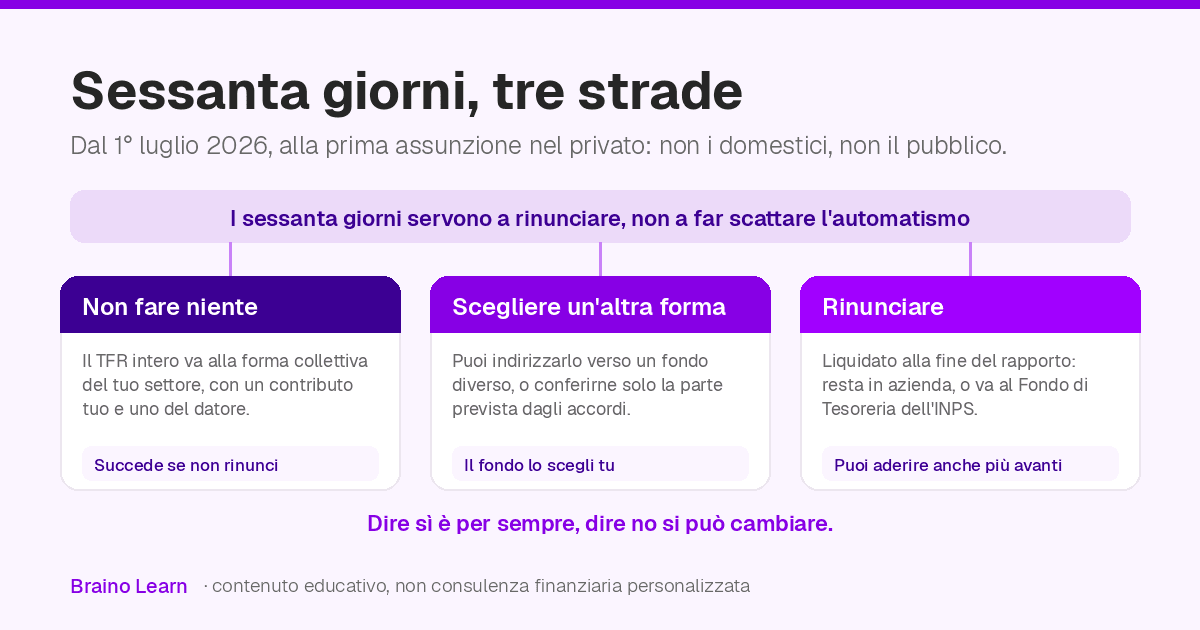
Dal 1° luglio 2026 chi è assunto la prima volta finisce nella forma pensionistica del suo contratto, salvo rinuncia entro 60 giorni. Cosa resta reversibile.
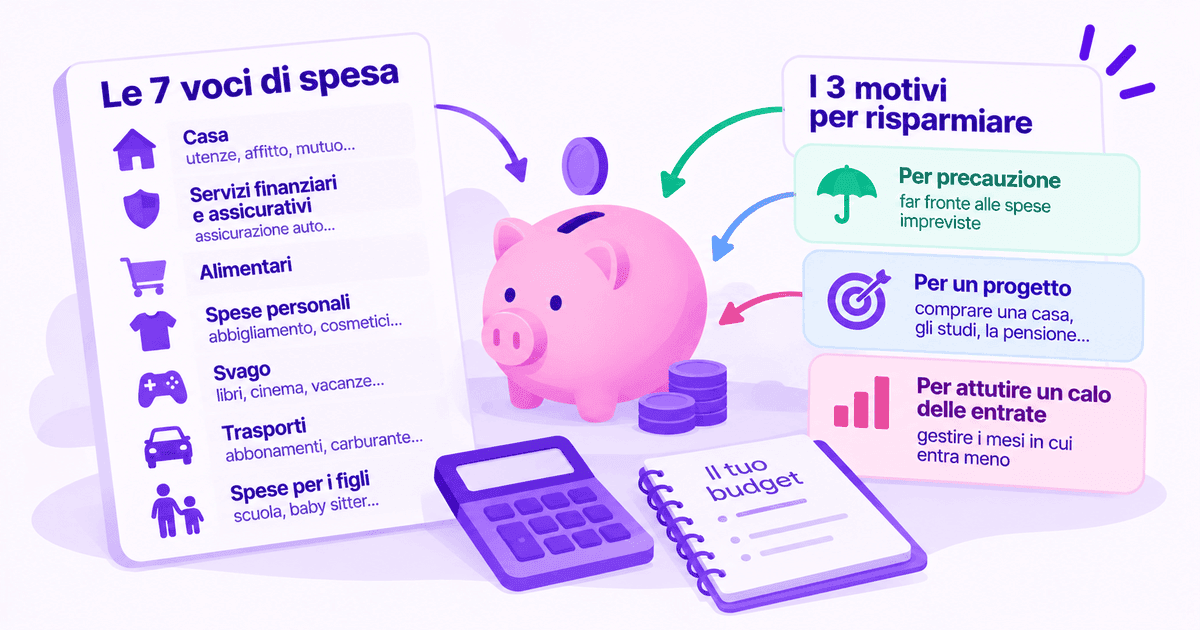
Un manuale di educazione finanziaria propone sette voci con cui raggruppare le spese e non dice quanto vada a ciascuna. Cosa dà al posto delle quote.
I depositi sono garantiti fino a 100.000 € per depositante e per banca, mentre i titoli emessi dalla banca restano fuori, obbligazioni dello sportello comprese.