Un conto corrente è il posto dove tieni i soldi in banca e da cui li muovi: è lo strumento che permette di depositare denaro presso una banca, di fare le principali operazioni di pagamento — versare contante, prelevarlo, eseguire e ricevere bonifici, usare carte e assegni — e di avere servizi come l'accredito dello stipendio o la domiciliazione delle bollette, cioè l'autorizzazione che permette alla banca di pagarle da sé alla scadenza. I soldi che ci tieni dentro sono coperti dal Fondo interbancario di tutela dei depositi, che rimborsa i depositanti fino a 100.000 euro — una garanzia che copre i depositi e non i titoli emessi dalla banca stessa.
Quello che cambia da una banca all'altra è quanto tutto questo ti costa, e il costo non arriva mai tutto insieme: un po' di canone ogni mese, l'imposta di bollo quando è dovuta, le spese che scattano ogni volta che prelevi contante allo sportello di un'altra banca o paghi una bolletta a uno sportello automatico, e la somma di fine anno è un numero che nessuno di quei singoli addebiti ti mette davanti. Per vederlo prima di aprire un conto esiste però un indicatore, su un documento che per legge puoi farti dare gratis da qualsiasi banca.
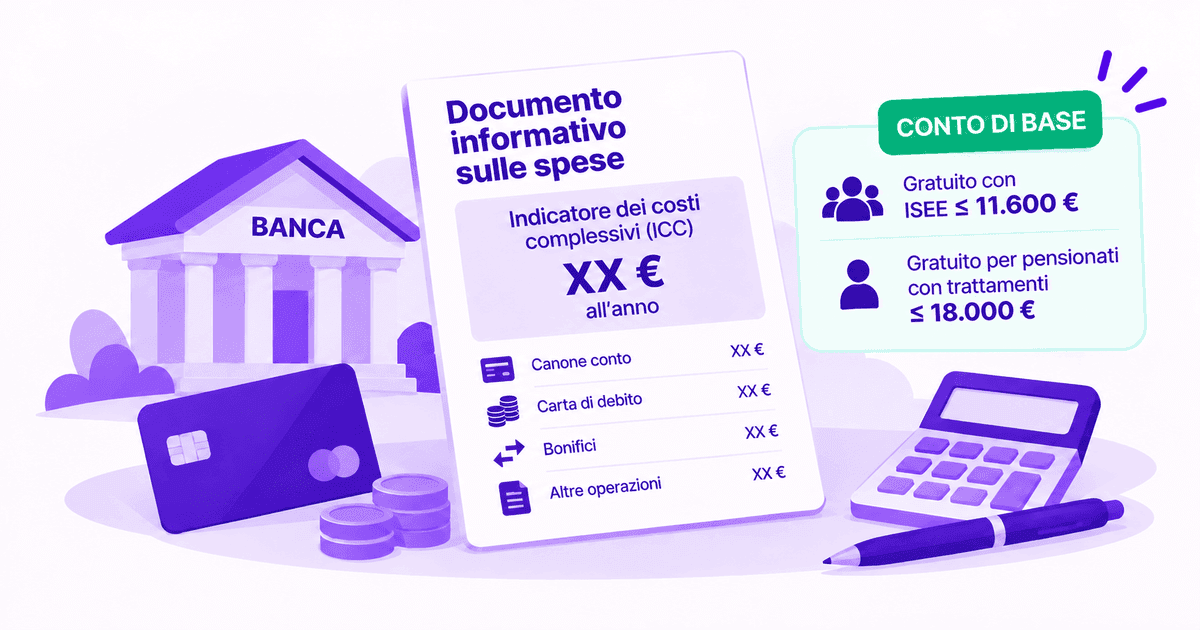
Si chiama Indicatore dei Costi Complessivi, ICC, e la Banca d'Italia lo ha introdotto per rendere confrontabili le offerte nel momento in cui apri un conto. È un costo annuo che tiene dentro sia le spese fisse sia quelle legate alle operazioni, e si trova sul Documento informativo sulle spese, scritto secondo un modello uguale in tutta Europa: è il motivo per cui due banche diverse si possono mettere davvero una accanto all'altra.
Come viene calcolato dipende dal tipo di conto: sui conti a consumo, dove paghi quello che usi, si prende un unico profilo a operatività bassa; sui conti a pacchetto, dove c'è un canone che comprende un certo numero di operazioni, i profili sono sei — giovani, famiglie con operatività bassa, media o elevata, pensionati con operatività bassa o media — e sul conto di base l'ICC coincide con il canone annuo.
C'è un limite che la guida della Banca d'Italia dichiara da sé: l'ICC può risultare anche molto diverso dal costo che sosterrai davvero a fine anno, perché dipende da come il conto lo userai, quindi mette in fila due offerte prima che tu scelga e si ferma lì.
Nell'ICC non entrano le commissioni e gli interessi del fido, cioè la somma che la banca ti lascia usare oltre il saldo: se il conto lo prevede, quel costo va guardato a parte.
Le spese fisse sono quelle di apertura, i canoni delle eventuali carte, le imposte di bollo e le spese per l'invio delle eventuali comunicazioni. Quelle variabili dipendono da quanto e come usi il conto: il prelievo di contante allo sportello con la carta di debito, che costa diversamente se lo sportello è di un'altra banca o se sei all'estero; il pagamento di bollette e ricariche telefoniche agli sportelli automatici; l'incasso degli assegni; le domiciliazioni; e le spese di liquidazione periodica, che sono il calcolo di oneri e interessi fatto sul saldo a scadenze fisse.
Esiste un conto di base che tutti i consumatori che soggiornano legalmente in Italia hanno il diritto di aprire, e che banche, Poste italiane e gli altri prestatori di servizi di pagamento sono obbligati a offrire. Comprende un pacchetto prestabilito di operazioni e di servizi, pensato per chi ha esigenze semplici di gestione del denaro.
Per due fasce di persone è gratuito, in due modi diversi.
Il conto di base non permette di ottenere un fido né di andare in rosso, e di norma restano fuori anche il libretto degli assegni, le carte di credito e il deposito titoli, cioè il conto su cui si tengono gli investimenti.
La portabilità è la procedura con cui i servizi di pagamento collegati al conto — gli accrediti, le domiciliazioni, i pagamenti ricorrenti — si trasferiscono da una banca a un'altra. È gratuita, la richiesta si presenta alla banca nuova compilando il modulo che fornisce lei, e va completata entro un massimo di 12 giorni lavorativi. Se quel termine salta, ti spetta un indennizzo automatico di 40 euro, più una maggiorazione per ogni giorno di ritardo, commisurata alle somme che avevi sul vecchio conto.
Chiedere la portabilità non chiude il vecchio conto: a spostarsi sono i servizi, e quel conto resta aperto finché non lo chiudi tu, cosa che puoi fare in qualsiasi momento insieme ai rapporti collegati come la carta di debito o le domiciliazioni, e di solito senza spese né penali.
Almeno una volta l'anno devi ricevere l'estratto conto sull'andamento del rapporto, cioè il riepilogo dei movimenti e del saldo, e un riepilogo delle spese complessive sostenute nell'anno precedente, che è poi il documento più semplice da cui partire se vuoi capire dove sono finiti i soldi. Le comunicazioni dovute per legge sono sempre gratuite.
E se la banca vuole cambiare le condizioni economiche, dai tassi ai prezzi, può farlo soltanto se c'è un giustificato motivo, deve comunicartelo in modo chiaro spiegando quale sia, e deve darti un preavviso di almeno due mesi, dentro i quali puoi recedere senza penalità.
Fatti dare il Documento informativo sulle spese di due o tre banche e mettili uno accanto all'altro, perché puoi portarteli via gratis e senza alcun impegno.
Poi guarda l'ICC: i profili sono standard e non sei tu a sceglierli, quindi serve a mettere una banca accanto all'altra più che a prevedere la tua spesa. Per quella, guarda se le operazioni che farai davvero — prelievi, bonifici, domiciliazioni — stanno dentro il canone o si pagano una per una. E se quello che ti serve è un conto semplice, il conto di base puoi chiederlo comunque, perché le banche sono obbligate a offrirlo a chiunque soggiorni legalmente in Italia, e per due fasce di persone è anche gratuito.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Canoni, imposte, soglie e condizioni cambiano nel tempo e variano da banca a banca: prima di aprire o cambiare un conto verifica le condizioni aggiornate sul Documento informativo sulle spese, che hai diritto di ottenere gratuitamente da ogni intermediario prima di decidere.
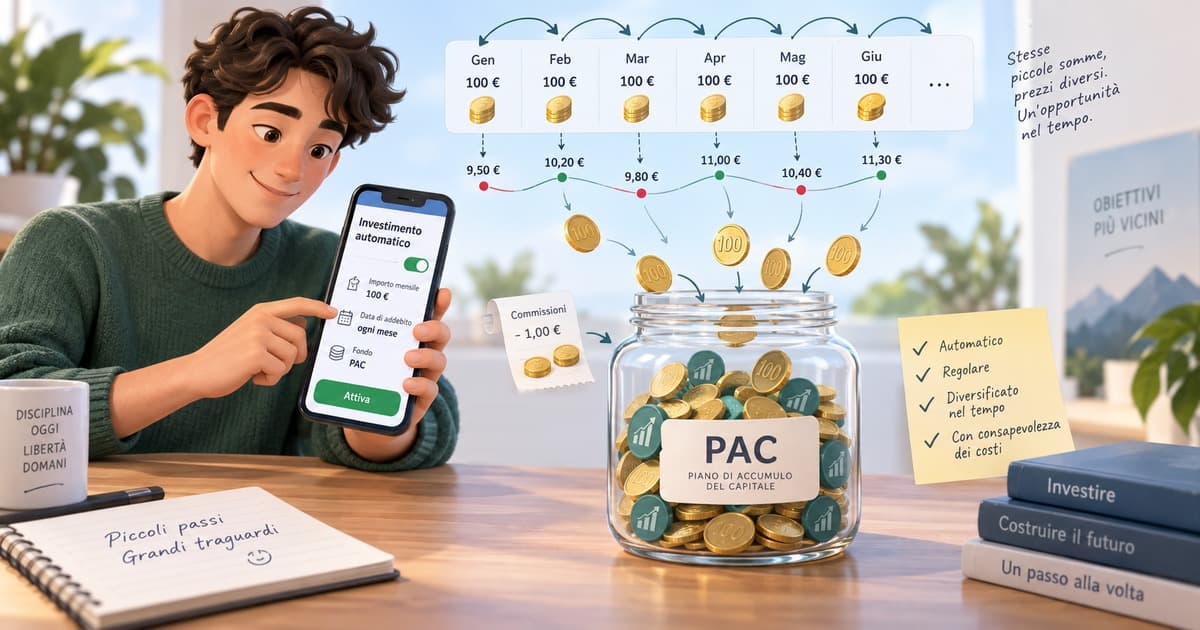
Come funziona il piano di accumulo, i tre vantaggi che gli riconosce Banca d'Italia, quando conviene meno e dove costa più del versamento unico.
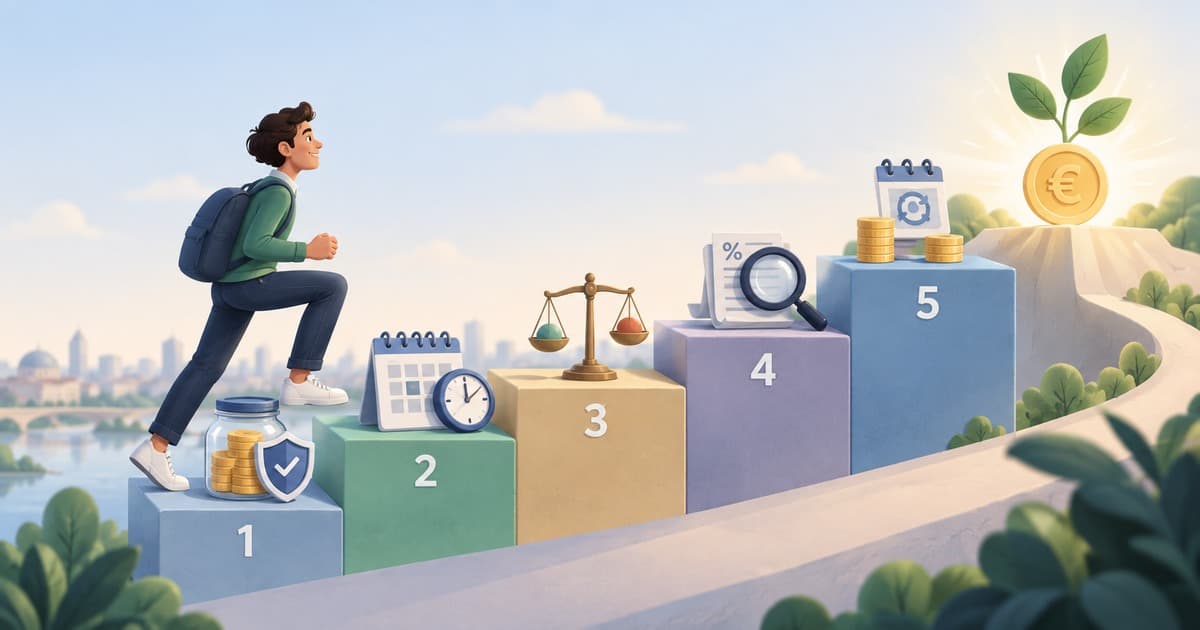
Cinque passi in ordine, per chi non ha mai investito: il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
Le due strade per comprarli, il conto titoli che serve prima, i mille euro minimi per sottoscriverli e le voci di costo da farsi elencare prima di firmare.