Le due strade per comprarli, il conto titoli che serve prima, i 1.000 € minimi per sottoscriverli e le voci di costo da farsi elencare prima di firmare.
Team Braino.AI24/09/2026Aggiornato il 28/10/2026
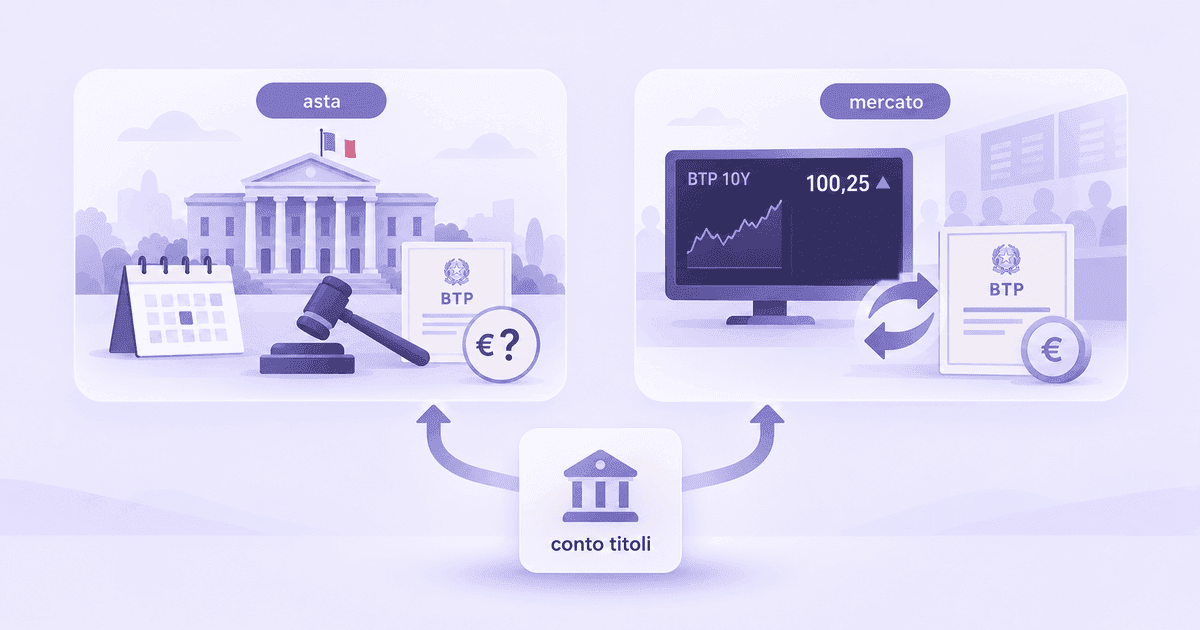
Un titolo di Stato è un prestito che fai allo Stato, che riceve i tuoi soldi, si impegna a restituirli a una data stabilita e quasi sempre a pagarti un interesse lungo il percorso. Per comprarne uno si passa da una banca o da un intermediario abilitato, cioè autorizzato a farlo, e le strade sono due, l'asta quando il titolo viene emesso e il mercato quando esiste già.
C'è un numero che ordina tutto il resto ed è il valore nominale, cioè la somma che ti torna a scadenza e la base su cui si calcolano gli interessi. Il prezzo è un'altra grandezza, cioè quanto paghi tu per averlo, e può stare sopra o sotto il nominale. Per farci i conti si ragiona su 100 € di nominale, che è la cifra tonda usata di solito negli esempi.
BOT, cioè buoni ordinari del Tesoro. Durano 3, 6 o 12 mesi e non pagano interessi periodici, quindi il guadagno sta nella differenza fra quello che paghi e i 100 € che ricevi alla fine. Quella differenza si chiama scarto di emissione, oppure di negoziazione. Compri a 97, ti tornano 100 e hai guadagnato 3.
BTP, cioè buoni del Tesoro poliennali. Quelli tradizionali sono titoli a tasso fisso e a media o lunga scadenza, con una cedola fissa ogni 6 mesi, cioè l'interesse periodico che il titolo paga. La cedola è una percentuale del valore nominale, quindi con una cedola del 4% incassi 4 € all'anno su 100, e a scadenza ti tornano 100 a prescindere dal prezzo che avevi pagato, salvo il caso che l'emittente non paghi. Fai attenzione quando il nome ha una parola in più perché BTP Italia e BTP€i seguono l'inflazione, italiana il primo ed europea il secondo, e funzionano in un altro modo.
CCTeu, cioè certificati di credito del Tesoro indicizzati all'Euribor, e la sigla finisce in «eu» proprio per quello. Durano fra 3 e 7 anni e hanno una cedola semestrale calcolata su un tasso di mercato, l'Euribor a 6 mesi, più un margine. Quando i tassi salgono la cedola sale e quando scendono scende.
I titoli di Stato non esistono su carta perché sono dematerializzati, cioè registrati come scritture contabili. Per possederli serve un conto titoli presso una banca o un intermediario abilitato, e nessuna delle due strade ti risparmia quel passaggio. L'altro dato pratico è la soglia, perché il taglio minimo di sottoscrizione è di 1.000 €.
In asta, quando lo Stato li emette. Il calendario delle aste lo pubblica il Ministero dell'economia e delle finanze, quindi si sa in anticipo cosa esce e quando. Tu non partecipi direttamente ma prenoti tramite la tua banca, almeno 1 giorno prima della data d'asta. Il prezzo quindi non lo conosci mentre prenoti perché si forma nell'asta stessa. Le aste le conduce la Banca d'Italia per conto del Tesoro e il metodo cambia col titolo. I BOT vanno ad asta competitiva, dove ogni intermediario si aggiudica i titoli al tasso al quale ha presentato la richiesta. Gli altri titoli collocati in asta, cioè CCTeu, BTP e BTP indicizzati, vanno ad asta marginale, dove l'aggiudicazione avviene a un prezzo uniforme uguale per tutti gli intermediari che se li aggiudicano.
Sul mercato, da chi il titolo già ce l'ha. I titoli già emessi si scambiano ogni giorno, e il canale per i risparmiatori è il MOT, cioè il mercato regolamentato su cui si scambiano le obbligazioni. Con un conto online abilitato compri senza chiamare nessuno.
Fra le due strade la differenza che conta è proprio il prezzo. In asta arriva dopo la tua richiesta mentre sul mercato il prezzo del giorno lo vedi prima di ordinare e dipende da come si sono mossi i tassi da quando il titolo è stato emesso. Se paghi 103 un titolo che a scadenza rimborsa 100, quei 3 € sono una perdita in conto capitale che fa parte del tuo rendimento tanto quanto le cedole, quindi il conto si fa sulle due cose insieme.
Oltre al prezzo del titolo paghi delle voci che vedi scritte. Le commissioni del conto titoli per il fatto stesso di tenerceli, le eventuali spese di gestione e amministrazione, e se compri sul mercato la commissione di negoziazione. C'è poi lo spread, cioè la differenza fra il prezzo a cui in quel momento si compra e quello a cui si vende, che è un costo a tutti gli effetti e sta dentro il prezzo invece che in una riga a parte.
C'è poi una cosa scomoda perché quelle cifre dipendono dal singolo intermediario. Le commissioni del conto titoli sono quelle concordate con lui, le spese di gestione e amministrazione può applicarle o no, e sul mercato vale la commissione di negoziazione che prevede lui. La strada pratica è chiederle per iscritto prima di aprire il conto, cioè quanto costa una singola operazione e quanto costa tenere i titoli fermi per un anno. Una protezione però esiste perché in alcuni casi la legge impone limiti alle commissioni, e quei limiti valgono su tutte e due le operazioni, la compravendita e la sottoscrizione. Il Ministero dell'economia ha riassunto in dieci articoli le regole che gli intermediari devono rispettare quando comprano per conto di un cliente.
Sui titoli di Stato italiani, e su quelli dei paesi compresi in un elenco fissato dal ministero, il guadagno è tassato al 12,5% contro il 26% che normalmente si applica agli altri strumenti finanziari. È meno della metà e su un investimento lungo pesa. Non è però una ragione per comprare solo titoli di Stato perché mettere tutto su un unico debitore resta un rischio concentrato per quanto solido sia.
Il rischio di tasso riguarda il prezzo. Se i tassi di mercato salgono quello dei titoli a tasso fisso già emessi scende, e viceversa, tanto più quanto più lontana è la scadenza. Se porti il titolo fino alla fine quel rischio non decide il tuo risultato perché avvicinandosi la scadenza il prezzo tende a riavvicinarsi al valore di rimborso e a scadenza ricevi 100, sempre salvo che l'emittente non paghi. Se vendi prima incassi il prezzo di quel giorno.
Il rischio di credito è che l'emittente non paghi. Sui titoli di Stato è più contenuto che sulle obbligazioni di soggetti privati dello stesso paese e cresce al crescere della scadenza, tanto che in diversi paesi sviluppati sui titoli a breve è talmente contenuto da poterli considerare «privi di rischio». Messi insieme i due rischi ne esce un ordine che va dal più prudente al più mosso. Prima i BOT, poi i titoli a tasso variabile come i CCTeu e quelli indicizzati all'inflazione, infine i BTP tradizionali, che a parità di scadenza sono i più esposti e per questo i più redditizi.
Ce n'è poi un terzo che su un titolo tenuto fino in fondo conta parecchio, cioè l'inflazione. Se il titolo rende il 2% mentre i prezzi salgono del 3%, a scadenza ricevi più euro di quanti ne avevi messi ma comprano meno cose.
Tre mosse, in quest'ordine. Decidi la scadenza partendo da quando ti serviranno quei soldi e non da quale titolo rende di più. Fatti dare per iscritto l'elenco dei costi dell'operazione e del conto titoli perché a parità di titolo comprato è la variabile che conosci in anticipo con certezza mentre il prezzo futuro no. E se compri sul mercato invece che in asta guarda il prezzo insieme alla cedola perché sopra 100 quella differenza entra nel conto.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
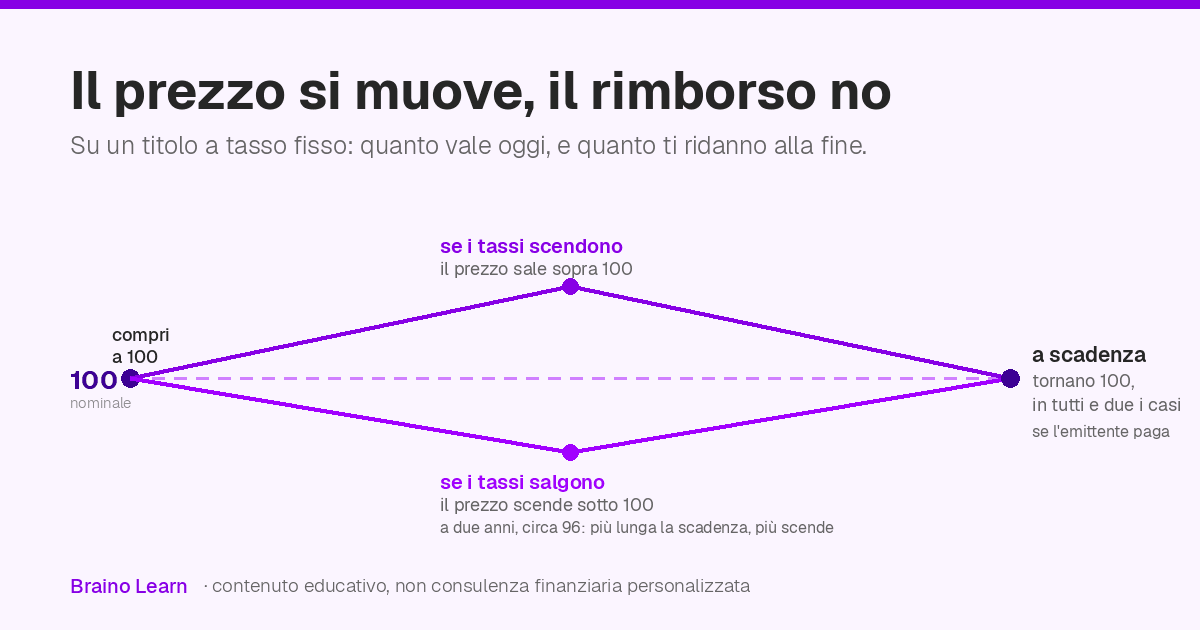
Su un titolo a tasso fisso la cedola non cambia e il prezzo sì. Come funziona il meccanismo, perché le scadenze lunghe ballano di più e quando conta davvero.
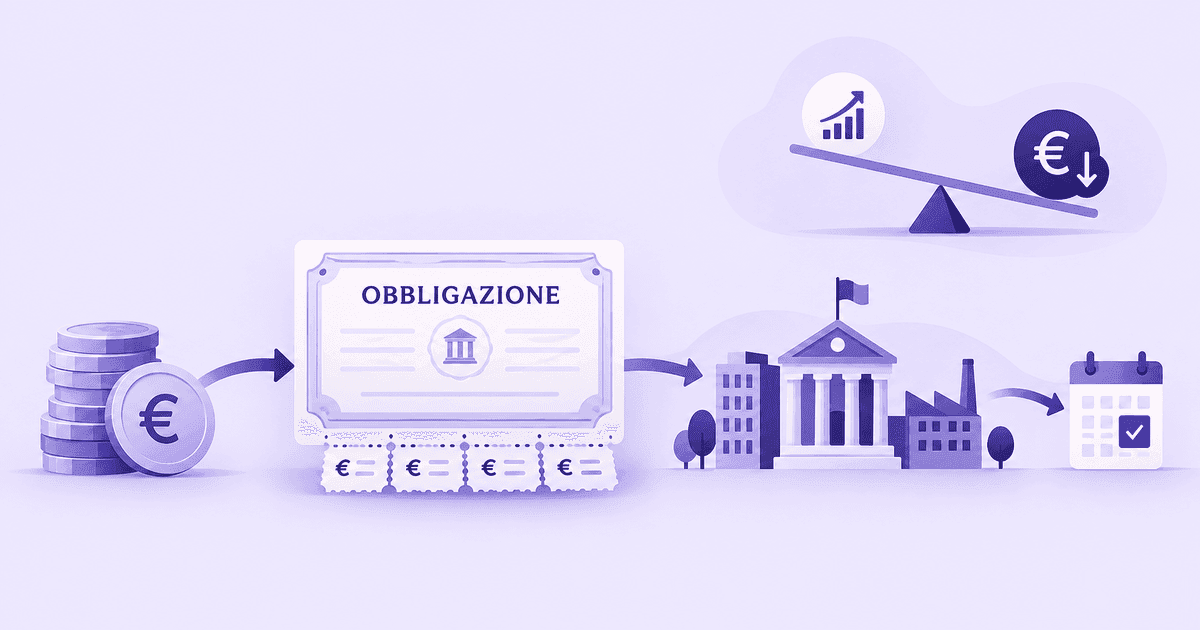
Comprare un'obbligazione vuol dire prestare denaro a chi la emette. Da qui la cedola, il prezzo dei titoli a tasso fisso che balla con i tassi, e i rischi.
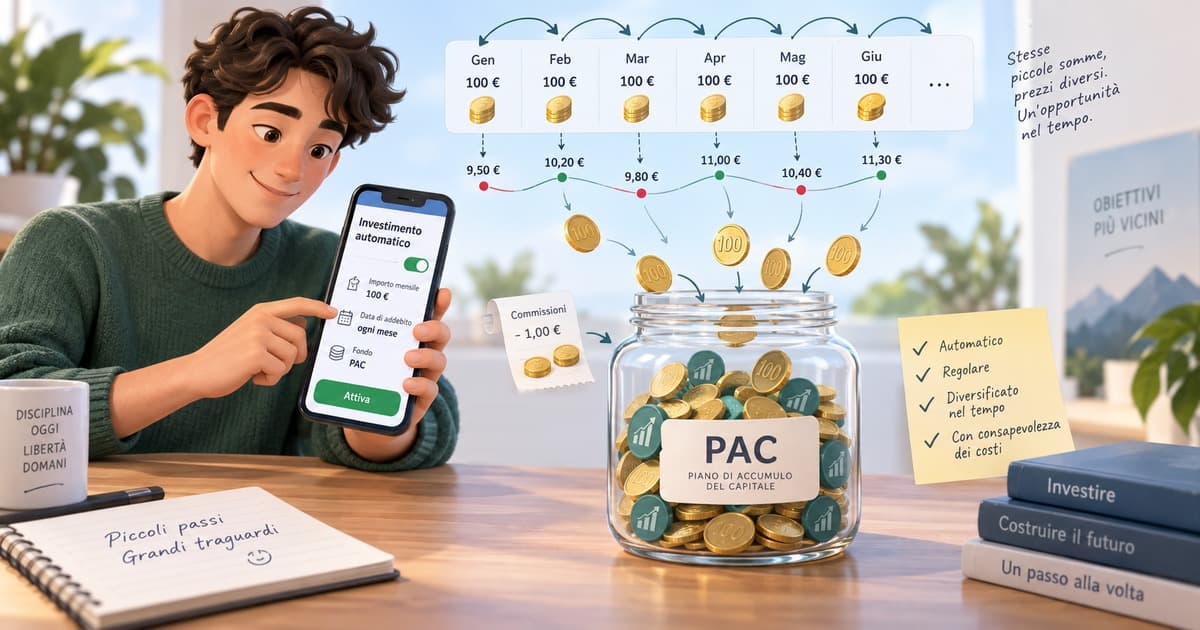
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.