Comprare un'obbligazione vuol dire prestare denaro a chi la emette. Da qui la cedola, il prezzo dei titoli a tasso fisso che balla con i tassi, e i rischi.
Team Braino.AI24/09/2026Aggiornato il 26/10/2026
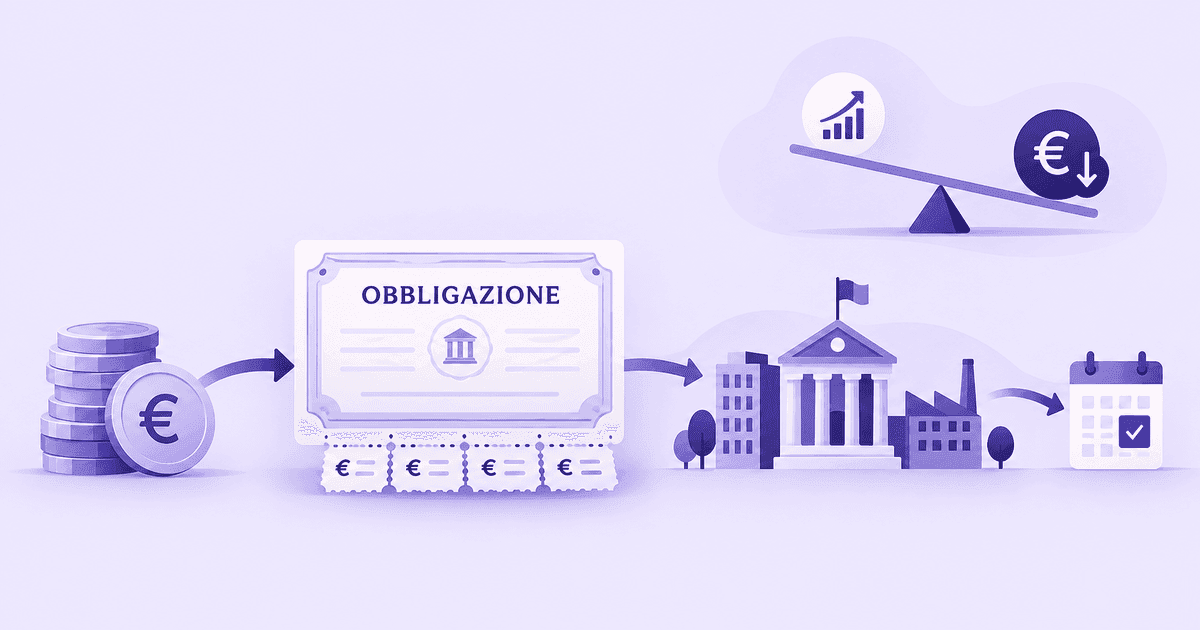
Un'obbligazione è un prestito e come ogni prestito ha tre elementi. Qualcuno che riceve i soldi, una data entro cui deve restituirli e un interesse riconosciuto nel frattempo. Da questi tre discende tutto il resto, cioè da dove viene il guadagno e perché il prezzo si muove e quali rischi ti stai prendendo. È una parola che gira da sempre in banca e al telegiornale e in famiglia, quindi facciamo un po' di chiarezza.
Stai facendo un prestito a chi l'ha emessa. Chi la emette si chiama emittente e può essere un'impresa o una banca o uno Stato. Si impegna a restituirti una somma, il valore di rimborso, di solito pari al valore nominale del titolo, che vale 100. La restituzione avviene a una data fissata in partenza, cioè la scadenza. Spesso nel frattempo l'emittente si impegna anche a pagarti un interesse periodico, che si chiama cedola.
La cedola si calcola sempre su quel 100 e non sul prezzo che hai pagato tu, quindi una cedola del 2% sono 2 € all'anno su 100 anche se il titolo l'hai comprato a 97 o a 103. Il nome viene da quando le obbligazioni erano fogli di carta con dei tagliandi attaccati, e ogni volta che si riscuotevano gli interessi se ne staccava uno. Oggi è tutto digitale ma si dice ancora «stacco della cedola» per il giorno in cui gli interessi vengono pagati.
Se l'emittente è uno Stato quell'obbligazione si chiama titolo di Stato, e in Italia lo sono per esempio i BOT, cioè i buoni ordinari del Tesoro, e i BTP, cioè i buoni del Tesoro poliennali. Il meccanismo resta lo stesso quando a chiedere il prestito è un'azienda o la tua banca, e cambia soprattutto quanto è solido chi ha preso in prestito.
Da qui viene anche la differenza con l'altro grande strumento, cioè l'azione. Comprando un'obbligazione diventi creditore di chi l'ha emessa e quei soldi ti sono dovuti mentre comprando un'azione diventi socio e la società non ha nessun obbligo di restituirti la tua quota.
Il rendimento ha due componenti e la seconda è quella che si dimentica.
La prima sono le cedole che incassi lungo il percorso. La seconda è la differenza fra il prezzo a cui compri e la somma che ti viene rimborsata, quindi se compri sotto 100 quella differenza è un guadagno e se compri sopra è una perdita, che fai comunque anche tenendo il titolo fino alla fine.
Ci sono obbligazioni senza cedola, dette zero coupon, dove il guadagno sta tutto lì. I BOT funzionano così. In un esempio tipico compri a 97 € un titolo che a scadenza te ne restituisce 100, e quei 3 € sono lo scarto, cioè l'unica fonte del tuo rendimento.
Un'obbligazione si può comprare quando viene emessa, oppure dopo da qualcuno che l'ha comprata prima di te e vuole venderla. In entrambi i casi il prezzo che paghi può essere diverso da 100 e nel tempo cambia.
Cambia per tre motivi. Il primo è che con l'approssimarsi della scadenza il prezzo tende a convergere verso il valore di rimborso. Il secondo, che è anche il principale, è che ogni giorno cambiano i tassi di interesse. Il terzo è che può peggiorare la situazione finanziaria di chi ha emesso il titolo.
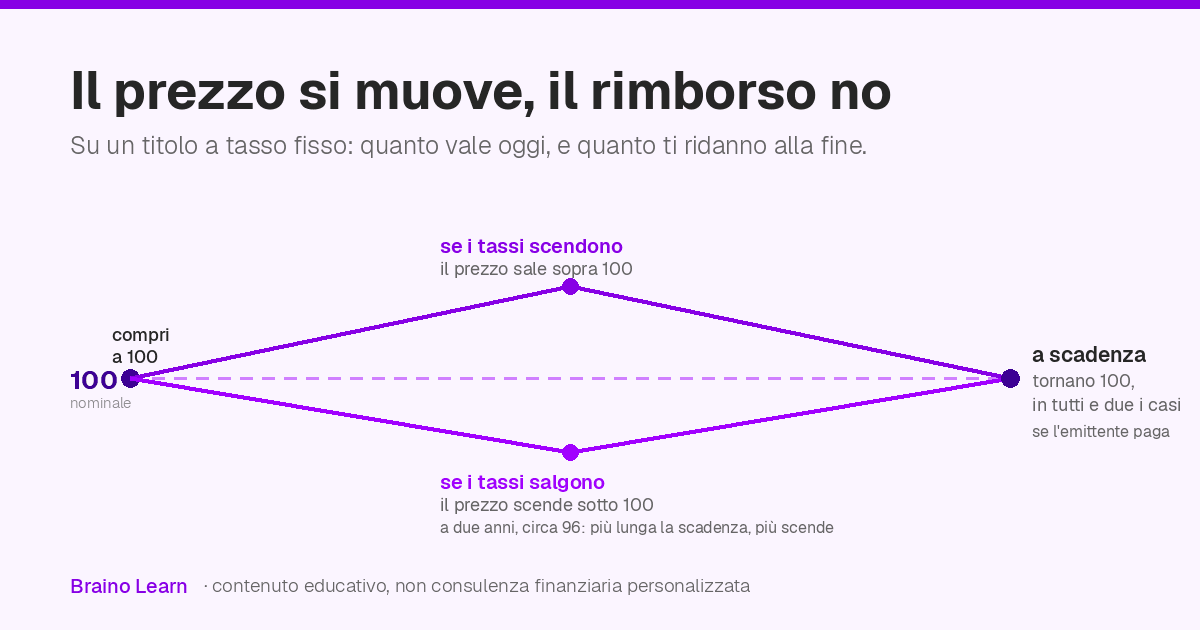
Sul secondo motivo vale la pena tenere un'immagine, cioè un'altalena a bilico con il tasso da una parte e il prezzo dall'altra, dove se sale uno scende l'altro e viceversa. Vale per i titoli a tasso fisso, quelli in cui la cedola non può cambiare, e il meccanismo si capisce con un esempio. Hai comprato a 100 € un'obbligazione a tasso fisso che paga il 4% all'anno, cioè 4 €. Poi i tassi salgono e vengono emesse obbligazioni simili che pagano il 6%. La tua rende meno delle altre e l'unico modo perché torni interessante è che costi meno di 100, così chi la compra recupera con lo sconto quello che non incassa in cedola. Se i tassi scendono succede il contrario e la tua vale di più.
Sui titoli a tasso variabile questo non succede allo stesso modo perché lì è la cedola ad adeguarsi ai nuovi tassi e il prezzo si muove molto meno.
Da tutto questo discende la conseguenza pratica più importante, cioè che portare il titolo a scadenza e venderlo prima sono due esperienze diverse. Nel primo caso incassi le cedole e ti torna il valore di rimborso, salvo che l'emittente non paghi. Nel secondo incassi il prezzo di quel giorno, che può essere sotto quello che hai speso. E più lontana è la scadenza più l'altalena oscilla.
Sicurezza e redditività sono di norma concetti opposti, quindi interessi elevati sono la contropartita di rischi altrettanto elevati.
Il rischio di tasso è quello dell'altalena e riguarda soprattutto i titoli a tasso fisso e a lunga scadenza. Il rischio di credito è che l'emittente non paghi gli interessi o non restituisca il capitale, e non tutti gli emittenti sono uguali, visto che uno Stato di solito è più affidabile di una singola impresa. È per misurarlo che esistono le agenzie di rating, che danno un voto alla capacità di chi emette di far fronte ai suoi impegni, e più alto è il voto meno rischiosa è l'obbligazione.
Il rischio di liquidità è la difficoltà di vendere in fretta e a un prezzo equo prima della scadenza, e i titoli non quotati sono meno liquidi di quelli quotati. Il rischio di cambio riguarda chi compra obbligazioni in una valuta diversa dall'euro. Ce n'è poi uno che nel prezzo non si vede ed è l'inflazione, che può rendere negativo in termini reali un rendimento positivo sulla carta.
Cambia il tipo di cedola, che può essere fissa, oppure variabile se è agganciata ai tassi di mercato, oppure indicizzata all'inflazione quando la cedola e spesso anche il valore di rimborso salgono insieme ai prezzi.
Cambia separatamente la posizione in fila se l'emittente va in difficoltà perché le obbligazioni ordinarie, dette anche senior, vengono soddisfatte prima delle subordinate, che ricevono solo quello che resta. Rendono di più esattamente per questo.
E cambia, su un terzo piano ancora, quanto il prodotto è complicato. Accanto alle obbligazioni semplici esistono le strutturate, che contengono un contratto derivato e il cui rendimento dipende dall'andamento di altri parametri, dagli indici di borsa alle materie prime. Una strutturata può essere senior o subordinata dato che sono classificazioni diverse e non gradini della stessa scala.
Prima di comprarne una bastano tre domande per inquadrarla. Chi è l'emittente, quando scade, e a che prezzo la stai comprando rispetto a 100.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
Su un titolo a tasso fisso la cedola non cambia e il prezzo sì. Come funziona il meccanismo, perché le scadenze lunghe ballano di più e quando conta davvero.
Le due strade per comprarli, il conto titoli che serve prima, i 1.000 € minimi per sottoscriverli e le voci di costo da farsi elencare prima di firmare.
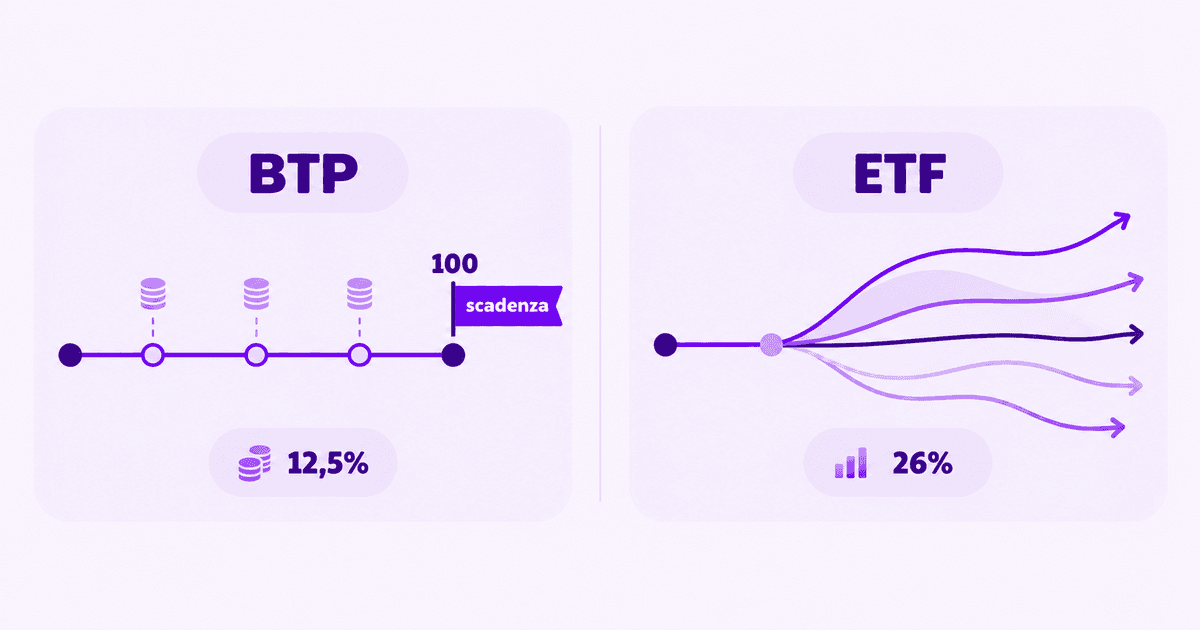
Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.