Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
Team Braino.AI24/09/2026Aggiornato il 28/10/2026
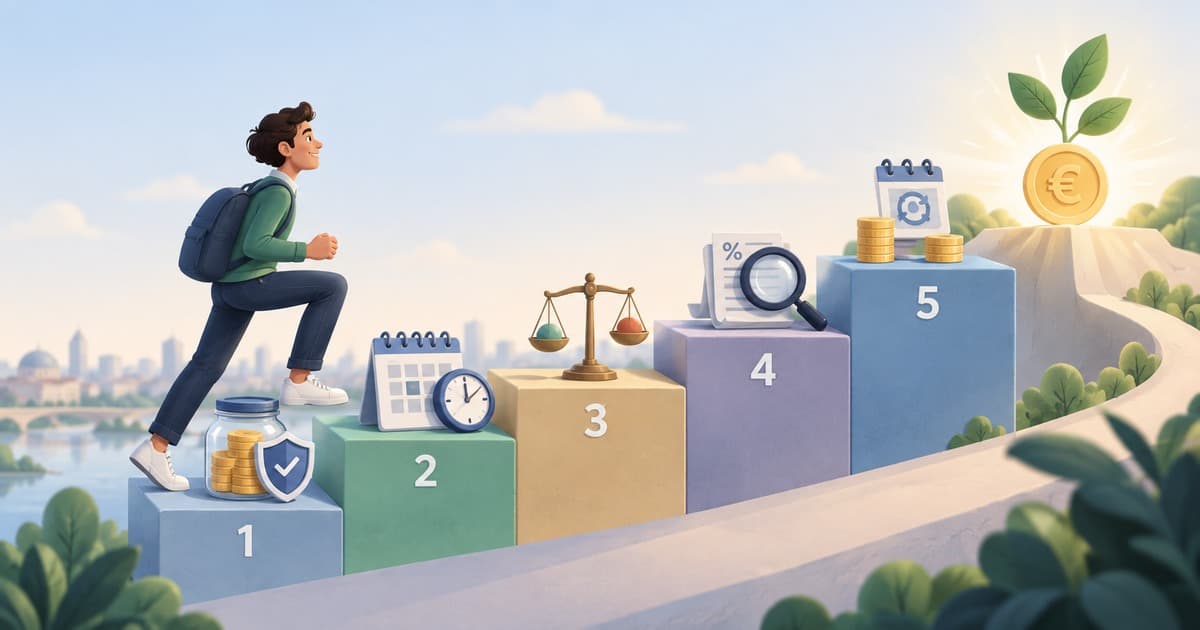
Investire vuol dire mettere dei soldi in qualcosa che nel tempo può valere di più, sapendo che nel frattempo può anche valere di meno, e la prima domanda che quasi tutti si fanno è che cosa comprare. Ne vengono però altre cinque prima di quella, e sono quelle a stabilire se il primo euro che versi ha senso dove lo stai mettendo. Nessuna chiede di prevedere i mercati e si affrontano in quest'ordine.
Il punto di partenza è che anche restare fermi ha un prezzo. Il saldo sul conto non scende, ma l'inflazione consuma il tuo potere d'acquisto anno dopo anno, e quello che quei soldi comprano oggi non lo compreranno domani. È un costo che paghi comunque, e si vede sui prezzi invece che sul saldo.
Un investimento lo reggi solo se hai da parte qualcosa per gli imprevisti come l'auto che si rompe, una spesa medica o un mese senza entrate.
Quella riserva si chiama fondo emergenze ed è denaro messo via ogni mese, quindi non una cifra da avere già prima di poter cominciare ma un versamento regolare su un conto separato che non viene toccato. Per questo puoi iniziare questo mese invece di rimandare a quando avrai raggiunto un traguardo.
Finché quel cuscinetto è sottile il primo imprevisto ti costringe a vendere nel momento peggiore. Non vuol dire aspettare di averlo pieno per iniziare, ma che finché è piccolo restano piccoli anche gli importi che ha senso vincolare. Tutti i consigli del tipo "resta investito e non guardare i grafici" funzionano solo per chi ha da parte i soldi per non dover vendere.
Vale la stessa logica per i debiti costosi perché quel tasso è un costo certo mentre il rendimento di un investimento è incerto. Prima di investire chiedi quanto costerebbe chiudere il finanziamento in anticipo dato che un indennizzo può esserci ma il confronto va fatto.
La domanda è quando mi servono questi soldi, e viene prima di quanto rende e di cosa comprare. La risposta divide il denaro in tre gruppi.
I soldi che potrebbero servirti domani restano liquidi e non si investono.
I soldi che ti serviranno entro 1 o 2 anni, per un'auto o un corso o un anticipo, non vanno dove c'è rischio perché se il mercato scende proprio in quel mese ti trovi con meno soldi nel momento in cui ti servono.
I soldi che non ti serviranno per molti anni sono quelli da investire, e più lungo è il tempo che hai davanti più ha senso farlo.
La ragione ha un nome ed è l'interesse composto. Se lasci dentro i rendimenti invece di incassarli, l'anno dopo rendono anche loro, e un esempio rende visibile la differenza. 10.000 € al 5% all'anno per 40 anni diventano oltre 70.000 € se i rendimenti restano dentro, e solo 30.000 € se li ritiri ogni anno. Stesso capitale, stesso tasso e stesso tempo, quindi cambia solo il fatto di averli lasciati lavorare. Sono cifre al lordo dell'inflazione, che su 40 anni ne consuma una parte importante, quindi il confronto che conta è fra le due colonne e non il numero finale.
Il che riguarda soprattutto chi comincia tardi perché ogni anno che passa è un anno in meno davanti. Ed è la ragione per cui conviene cominciare presto, anche con piccole somme.
Il rischio non si elimina ma si conosce, e si compone di due cose che vengono confuse continuamente. La capacità è quanto puoi perdere senza compromettere la tua vita, e dipende da quanto guadagni, da quanto hai da parte e da quanti anni ti separano dal momento in cui quei soldi ti serviranno. La disponibilità è quanto sei disposto a sopportare e dipende dal carattere. La differenza pratica è che la disponibilità puoi negoziarla con te stesso mentre la capacità no.
C'è poi un fatto che la CONSOB, l'autorità che vigila sui mercati, mette per iscritto. La percezione del rischio cambia dopo un risultato perché dopo un guadagno diventiamo più disposti a rischiare e dopo una perdita troppo prudenti oppure impazienti di recuperare. Quindi il momento in cui rispondi alle domande sul rischio non è neutro. Vale anche la pena ricordare che il consiglio di un amico o di un parente non basta dato che quello che appare accettabile per altri può non esserlo per noi.
Qui c'è anche un diritto che dipende da cosa stai facendo. Se un intermediario, cioè la banca o la persona attraverso cui compri, ti dà un consiglio oppure gestisce lui il tuo portafoglio, per legge deve raccogliere tre informazioni. La tua conoscenza dello strumento, la tua situazione finanziaria compresa la capacità di sostenere perdite, e i tuoi obiettivi compresa la tolleranza al rischio. Se invece compri per conto tuo deve chiederti solo la prima, e se si limita a eseguire l'ordine su strumenti non complessi, a certe condizioni, non è obbligato a chiederti niente.
Sei quindi più protetto quando qualcuno ti consiglia che quando decidi da solo perché se compri in autonomia quanto puoi permetterti di perdere lo stabilisci tu. Un aiuto sui fondi sta nel documento informativo dato che ogni fondo porta un indicatore di rischio su scala da 1 a 7 che non dice quanto puoi perdere tu ma quanto è rischioso il prodotto.
L'altro strumento per controllare il rischio è la diversificazione, che si fa su quattro livelli. Fra titoli, fra settori, fra aree geografiche e fra tipi di investimento. Se tutto quello che hai dipende dalla stessa cosa, dipendi da quella cosa.
È il passo con il vantaggio più grande, perché a parità di quello che compri il costo è la sola cosa che sai in anticipo e con certezza. Il rendimento è una speranza mentre il costo è scritto nel contratto.
E non agisce una volta sola perché si prende la sua parte ogni anno e anche su quello che quei soldi avrebbero generato dopo. Un esempio lo mostra bene. 10.000 € investiti per 20 anni su un indice che rende il 7% lordo diventano circa 36.500 € con costi allo 0,3% all'anno, e circa 26.500 € con costi al 2%. Sono 10.000 € di differenza, cioè esattamente il capitale di partenza ma sparito nei costi.
Quelle due percentuali sono ordini di grandezza di mercato e si riferiscono ai fondi, cioè al denaro di molte persone investito insieme di cui tu possiedi delle quote. Il 2% è la media dei fondi azionari italiani, quelli che investono in azioni mentre lo 0,3% è quella degli ETF azionari nell'Unione europea, cioè i fondi quotati in borsa. La differenza dipende in buona parte da quanto lavoro di selezione c'è dietro perché dove qualcuno sceglie titolo per titolo si paga di più.
C'è poi un dato che riguarda una scelta che puoi fare. In media chi investe in fondi in Europa paga circa l'1% di costo complessivo, e quasi metà di quella cifra non va a chi gestisce i soldi ma a chi ti vende il prodotto e ti consiglia. È una media su tutti i fondi e tutti i canali, quindi non è la stessa misura del confronto fra sportello e piattaforma digitale, che riguarda la sola vendita sui fondi azionari e dove il canale tradizionale costa quasi il triplo. Nemmeno quella però è una differenza gratuita, perché in filiale di solito è compresa la consulenza, e i costi si confrontano a parità di servizio.
Quella metà nel documento informativo di solito sta dentro i costi di gestione invece di comparire come voce a sé. Il numero da cercare è proprio quello, cioè la commissione di gestione, che paghi ogni anno e che viene prelevata direttamente dal valore delle quote.
Per chi comincia il trucco non sta nell'indovinare il momento giusto ma nel toglierlo di mezzo, e il modo per farlo si chiama piano di accumulo o PAC, e riguarda la cadenza con cui versi, mentre lo strumento lo scegli prima e resta lo stesso.
Con il PAC versi una cifra fissa a scadenze fisse e compri sempre, quindi quando i prezzi sono alti compri meno quote e quando sono bassi ne compri di più. I vantaggi sono tre e uno solo è tecnico, cioè che distribuendo gli acquisti nel tempo il prezzo medio non dipende da un singolo giorno, ed è la ragione per cui i piani di accumulo sono considerati particolarmente adatti agli investimenti più soggetti a oscillazioni come le azioni. Gli altri due sono psicologici, perché non devi decidere niente ogni mese e quindi non smetti al primo mese brutto, e perché versare in automatico ti costringe a risparmiare. Se però hai già una somma da parte, il rovescio è che investire a rate la lascia ferma sul conto per mesi, e quanto ti costi dipende da quanto rendono i conti nel momento in cui scegli.
Sulla cifra conviene pensare in piccolo dato che 100 € al mese sono più sostenibili di una decisione rimandata finché non avrai "abbastanza".
C'è poi un costo di cui tenere conto, perché a parità di fondo un piano di accumulo può costare più di un versamento unico. Negli esempi tipici la commissione di ingresso arriva al 2% contro l'1,5%, c'è un costo fisso su ogni rata che sul versamento unico non esiste, e quelle commissioni possono essere chieste in anticipo e in buona parte già sulla prima rata. Con la prima rata starai quindi pagando soprattutto le commissioni e investendo ben poco.
Da qui viene la domanda da fare prima di firmare, cioè se le commissioni di ingresso sono distribuite in modo lineare su tutte le rate. Se non lo sono e interrompi dopo un anno, quei costi diventano una percentuale enorme del poco che hai investito.
Gli investimenti vengono depositati su un conto titoli, e quel conto ha costi propri che non compaiono nel documento informativo del prodotto ma erodono comunque il rendimento. Fattele elencare per iscritto prima di firmare. Custodia dei titoli, eventuali minimi operativi, costi di inattività e commissioni sull'incasso di cedole e dividendi.
E se alla fine dei cinque passi la risposta alla domanda su quando ti servono questi soldi è ancora "non lo so", la cosa utile non è aprire un conto ma tornare al passo 2.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Gli esempi numerici sono semplificati e servono a illustrare il meccanismo, i rendimenti passati non sono una previsione di quelli futuri, e i costi medi citati sono ordini di grandezza e non il prezzo di un prodotto specifico. Prima di investire leggi la documentazione dello strumento e valuta la tua situazione con un professionista abilitato.
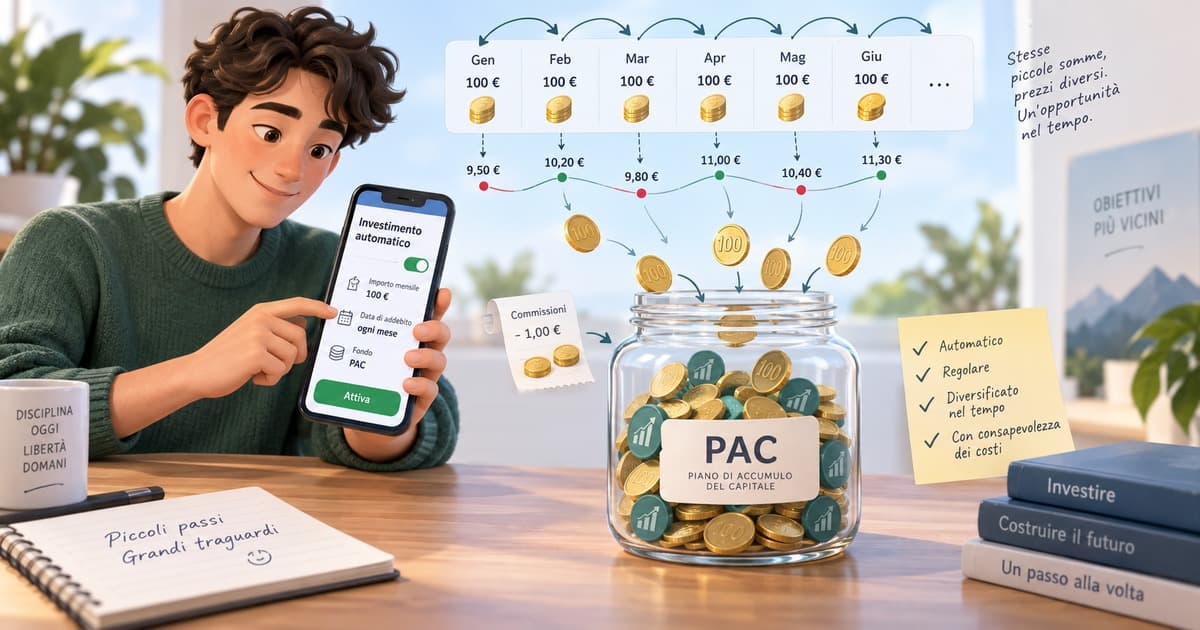
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.
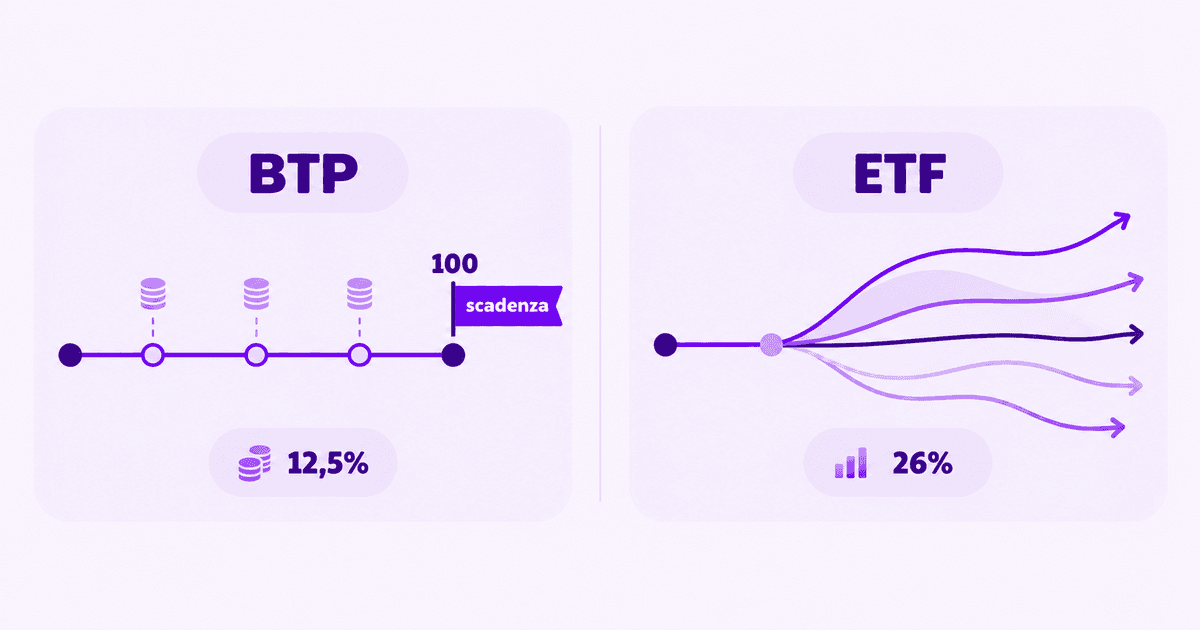
Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.
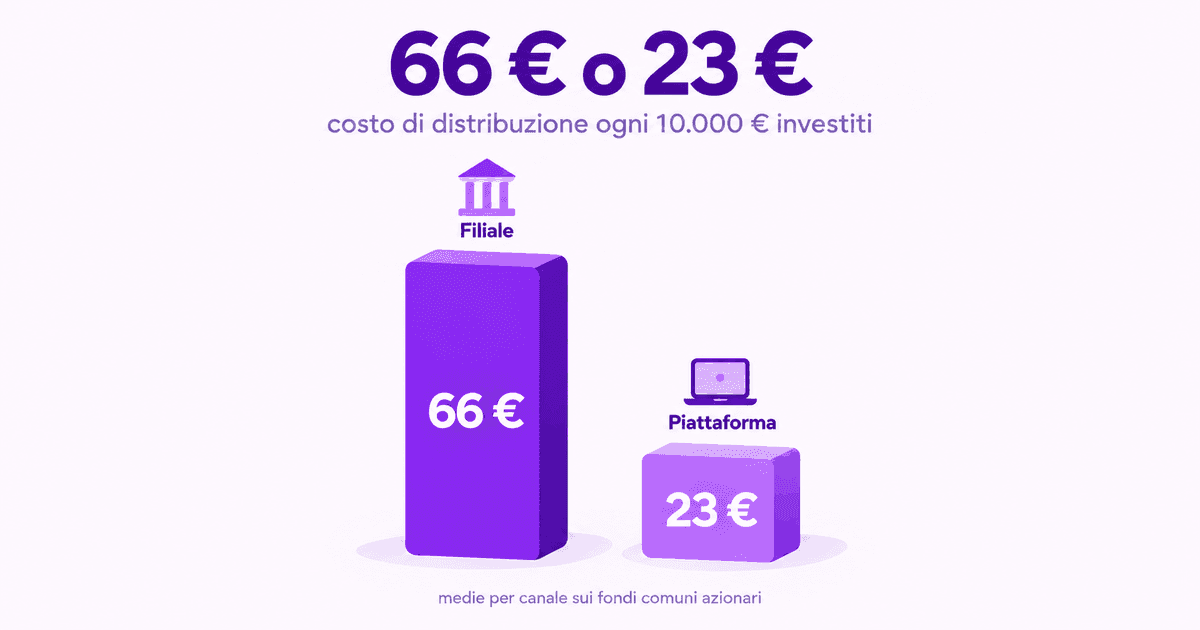
Sui fondi azionari il costo di distribuzione è 66 € ogni 10.000 € in filiale e 23 € sulle piattaforme. Che cosa compra, perché non lo vedi e cosa chiedere.