Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.
Team Braino.AI24/09/2026Aggiornato il 28/10/2026
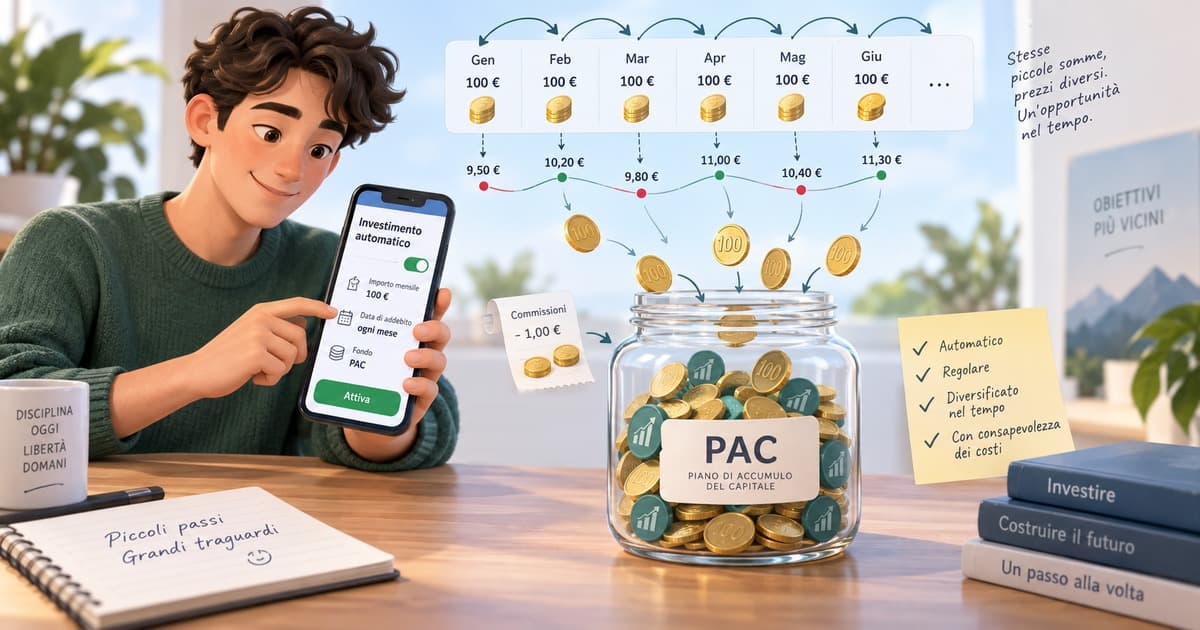
Il PAC, cioè il piano di accumulo, è un investimento fatto a rate, una cifra fissa a scadenze decise in anticipo, per esempio 100 € ogni mese. Serve a mettere al lavoro quello che avanza a fine mese senza aspettare di avere una somma da parte, e la differenza con il versamento in un colpo solo sta nel momento in cui entri, in quanto paghi di commissioni e nel fatto che decidi una volta sola invece che ogni mese.
Considerando la tempistica di versamento del capitale esistono due modalità principali di fare un investimento finanziario. La prima è il piano di accumulo, cioè l'investimento fatto a rate a scadenze fissate in anticipo, ogni mese oppure ogni 3 mesi. La seconda è il versamento in un'unica soluzione, che quando ha un nome si chiama piano di investimento di capitale o PIC. Dentro l'uno e dentro l'altro può esserci lo stesso identico fondo, magari un ETF.
Ne discende quindi che rischio e rendimento attesi dipendono in primo luogo dagli strumenti che ci sono sotto e non da come versi i soldi, ad esempio un piano che investe solo in azioni è più rischioso e ha un rendimento atteso maggiore di uno con una parte in obbligazioni, tale e quale a come sarebbe con un versamento unico. Perciò, prima scegli in che cosa investire e poi se metterci tutto insieme o un po' per volta.
Il primo è tecnico e si chiama diversificazione temporale. Comprando in momenti diversi compri a prezzi alti e a prezzi bassi e quello che paghi alla fine è una media, quindi si riduce il rischio di aver messo dentro tutto il capitale nel momento sbagliato con i prezzi molto alti. Per questo i piani di accumulo sono considerati particolarmente adatti agli investimenti più soggetti a oscillazioni come le azioni.
Gli altri due sono psicologici. Essersi legati a un piano deciso prima rende più difficile che le reazioni emotive ai movimenti di breve periodo ti portino a scelte sbagliate e poco pensate. Un piano di accumulo ti «costringe» a risparmiare stabilendo una volta sola che 100 € escano dal conto ogni mese e poi non devi ridecidere niente. L'immagine che si può usare per dirlo viene da Omero perché chi ha sottoscritto un PAC è come Ulisse legato dai compagni all'albero maestro, e le sirene sono la paura nei momenti di crisi e l'euforia nei momenti di boom e la tendenza a spendere.
Quel legarsi le mani serve a proteggerti dalle decisioni prese d'impulso.
Se la somma ce l'hai già, versarla a rate vuol dire tenere per mesi sul conto del denaro che nel frattempo rende poco o niente, e quanto pesa dipende da quanto rendono i conti nel momento in cui scegli. Il piano di accumulo è pensato per chi il capitale lo deve ancora mettere insieme.
L'altro caso sono gli importi molto piccoli perché su una rata bassa i costi fissi si sentono.
Sia il piano di accumulo sia il versamento unico hanno un costo fisso all'apertura del piano e uno al disinvestimento, nell'ordine dei 10 €. Il piano a rate ne ha in più uno su ogni singolo versamento, dell'ordine di 1 €.
Poi ci sono le commissioni di ingresso, calcolate in percentuale sull'intero capitale investito, che a parità di fondo sottostante possono essere più alte sul piano di accumulo, per esempio il 2% contro l'1,5%. E soprattutto possono esserti chieste in anticipo, in buona parte o addirittura tutte al momento della prima rata. Il problema si vede se chiudi il piano prima della scadenza. Quei costi restano interi ma gravano su una cifra investita molto più piccola di quella programmata e possono diventarne una percentuale altissima. Se non sei sicuro di poter sostenere la rata per tutto il periodo, chiedi un piano con distribuzione lineare delle commissioni di ingresso, cioè pagate un po' a ogni versamento. Le commissioni di uscita esistono ma sono meno diffuse di quelle di ingresso e di solito chiudere in anticipo non comporta altre penalizzazioni, però vanno comunque cercate prima di firmare. Le commissioni di gestione invece ci sono sempre perché il compenso al gestore del fondo lo paghi in ogni caso sia sul piano di accumulo sia sul versamento unico.
L'accumulo è come versi tu, cioè un po' per volta invece che in un colpo solo. L'accumulazione è cosa fa il gestore con i dividendi e le cedole dei titoli dentro il fondo perché se li reinveste invece di girarteli sul conto il fondo è ad accumulazione.
Tre domande quindi, prima di firmare qualunque piano.
Il tutto si trova nel documento informativo che ti devono consegnare prima della firma, cioè il KID. Il prospetto completo e il regolamento di gestione esistono, ma si ottengono su richiesta e sono pubblicati sul sito di chi gestisce il fondo.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
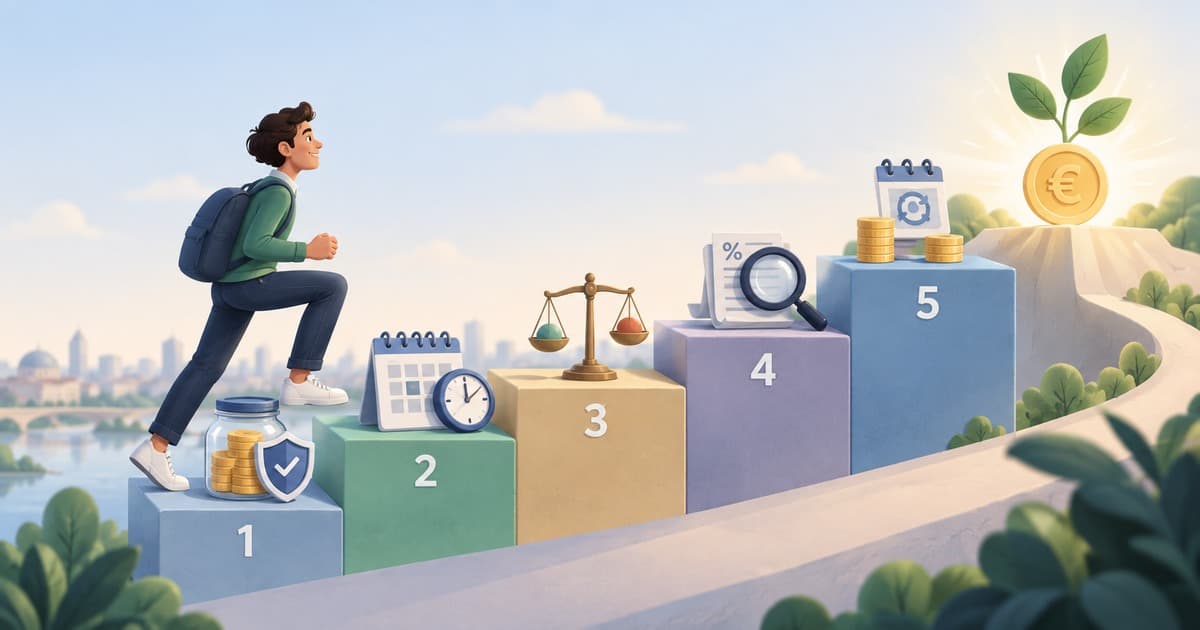
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
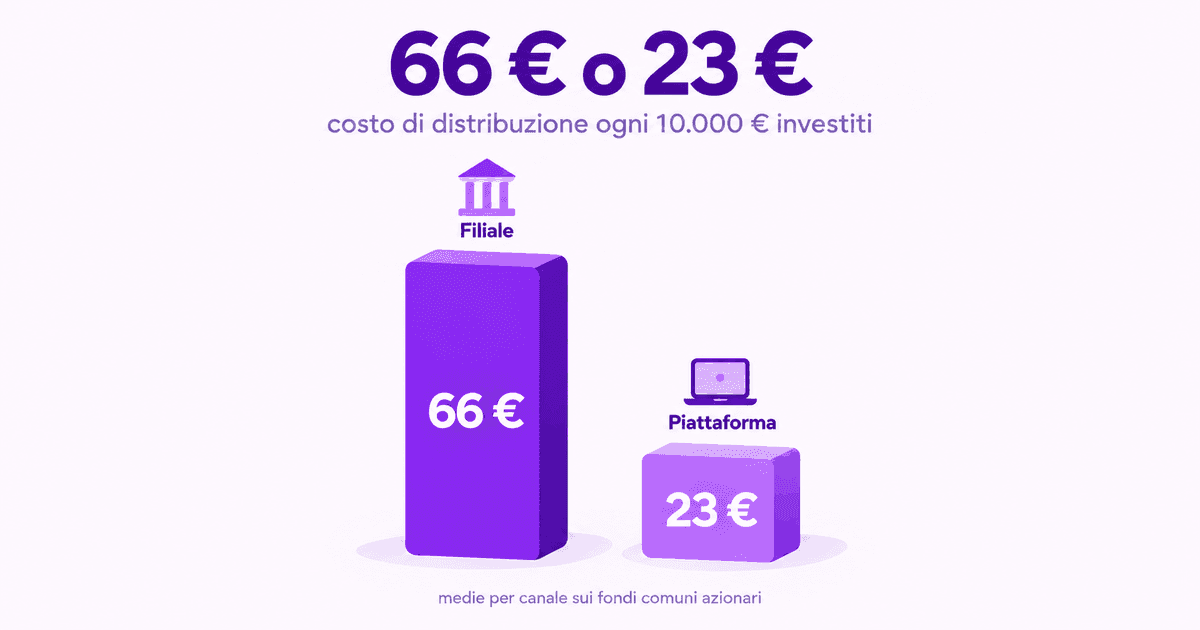
Sui fondi azionari il costo di distribuzione è 66 € ogni 10.000 € in filiale e 23 € sulle piattaforme. Che cosa compra, perché non lo vedi e cosa chiedere.
Perché la gestione passiva costa meno, dallo 0,3% medio degli ETF azionari europei al 2% dei fondi azionari italiani, e un esempio su 10.000 € in 5 anni.