Un'azione è una frazione del capitale di una società: diventi socio, non creditore. Cosa ti spetta, e quale dei due rischi la diversificazione riduce.
Team Braino.AI24/09/2026
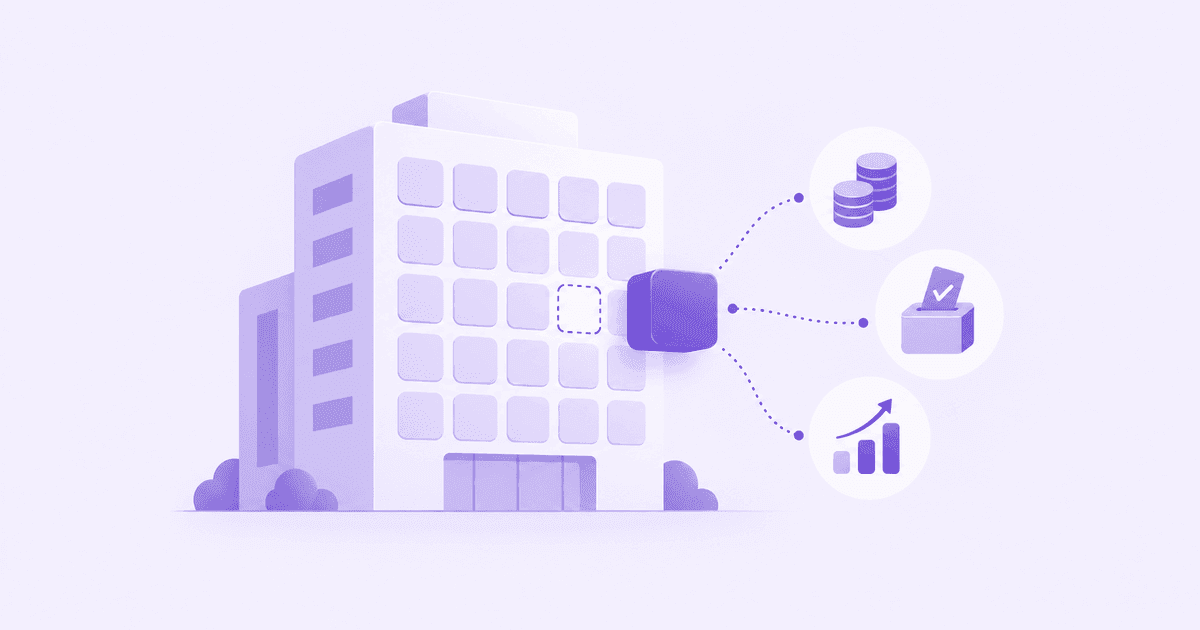
Un'azione è uno strumento che una società per azioni (società il cui capitale sociale è diviso in azioni) emette per raccogliere soldi. Quei soldi diventano appunto il suo capitale sociale, e ogni azione ne rappresenta una frazione. Comprandone una diventi socio, cioè comproprietario di quella società — per una quota piccolissima, ma comproprietario.
Alle azioni ordinarie, che sono le più comuni, spettano alcune cose. I dividendi, cioè la parte degli utili che la società decide di distribuire, se decide di distribuirli. Il voto nell'assemblea dei soci, dove si prendono le decisioni importanti. E, elenca la CONSOB, anche il diritto di consultare determinati libri sociali e di impugnare le delibere assembleari non valide.
C'è poi una cosa che vale la pena sapere prima di preoccuparsi troppo: come socio partecipi ai risultati dell'azienda, perdite comprese, ma il rischio che ti prendi è limitato al valore delle azioni che possiedi. Ovviamente non ci sono debiti della società che possano arrivare a bussare a te.
È qui che l'azione si separa dall'altro grande strumento, l'obbligazione.
Chi compra un'obbligazione presta denaro e diventa creditore: la società è obbligata a pagargli gli eventuali interessi periodici e a restituirgli alla scadenza il valore nominale del titolo. Chi compra un'azione no. La società non ha nessun obbligo di restituirti la tua quota di patrimonio, salvo il caso in cui venga sciolta e liquidata, e di solito non ti deve nessun pagamento periodico prestabilito.
Ne discende una differenza che conviene tenere: quando un'obbligazione prevede una cedola, quella cedola è dovuta; il dividendo di un'azione invece è deciso. Un anno può arrivare, l'anno dopo la società può scegliere di tenersi gli utili dentro per investirli, e non stai subendo nessun torto.
Un'azione è quotata quando è registrata e ammessa alla negoziazione su un mercato regolamentato, per esempio Euronext Milan, gestito da Borsa Italiana.
Essere quotata cambia due cose concrete. La prima è che si compra e si vende molto facilmente. La seconda è che il prezzo è pubblico e trasparente, e riflette in ogni momento le aspettative del mercato sull'andamento della società che l'ha emessa.
Le azioni non quotate si scambiano solo attraverso accordi privati fra due parti, e lì il prezzo a cui riesci a comprare o a vendere può essere molto diverso dal valore delle azioni. Per comprare quelle quotate, invece, devi passare da una banca, da una società di intermediazione mobiliare — le SIM — o da un altro intermediario autorizzato, quasi sempre pagando una commissione.
Oltre alle ordinarie, lo statuto di una società può prevedere azioni con diritti diversi sui dividendi, sul rimborso in caso di liquidazione o sul voto.
In Italia il caso più noto sono le azioni di risparmio: danno privilegi sulla distribuzione degli utili e sul rimborso se la società viene sciolta, ma non danno diritto di voto. Le azioni a voto plurimo, invece, gli statuti possono crearle nelle società non quotate, e una società quotata può mantenerle solo se le aveva già prima di quotarsi; nelle quotate è previsto semmai il voto maggiorato, fino a due voti per azione, per chi le possiede continuativamente da almeno due anni.
Quante azioni esistono di una società e di che tipo sono lo dice il suo statuto, che si può consultare online o presso la Camera di commercio.
Il prezzo di un'azione può scendere sotto quello che hai pagato, e i motivi si dividono in due famiglie.
Ci sono i fattori che riguardano quella singola società: un prodotto nuovo che non funziona, un investimento sbagliato, uno scandalo. È il rischio che si chiama idiosincratico, e la diversificazione lo riduce davvero: comprare azioni di più società, in settori diversi e in paesi diversi, fa sì che un disastro singolo pesi poco. Il modo semplice per farlo, sono i fondi comuni e gli ETF.
E ci sono i fattori comuni a tutte le azioni, come una crisi dell'economia. Su quelli dividere il portafoglio non aiuta, perché toccano insieme tutto ciò che c'è dentro: è la parte di rischio che resta anche in un portafoglio costruito bene, e conviene saperlo prima di convincersi che diversificare metta al riparo da tutto.
In generale, scrive Banca d'Italia, investire in azioni è più rischioso che investire in titoli di Stato o nelle obbligazioni emesse dalla stessa società — e a rischi più alti corrisponde un rendimento atteso più alto. Atteso, non promesso: la differenza fra le due parole è tutta la materia.
La stessa Banca d'Italia accompagna queste pagine con un avvertimento che vale la pena riportare per intero: scegliere quale strumento finanziario acquistare è una scelta importante, farlo in autonomia non è semplice, e prima di decidere conviene informarsi bene o rivolgersi a un consulente finanziario.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
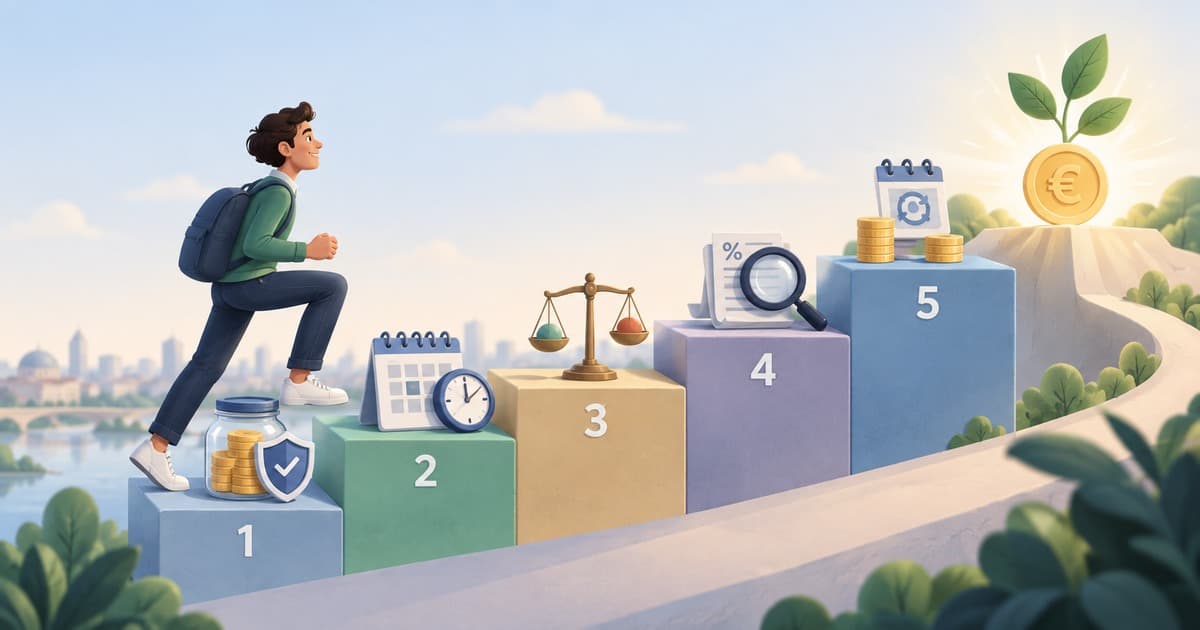
Cinque passi in ordine, per chi non ha mai investito: il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
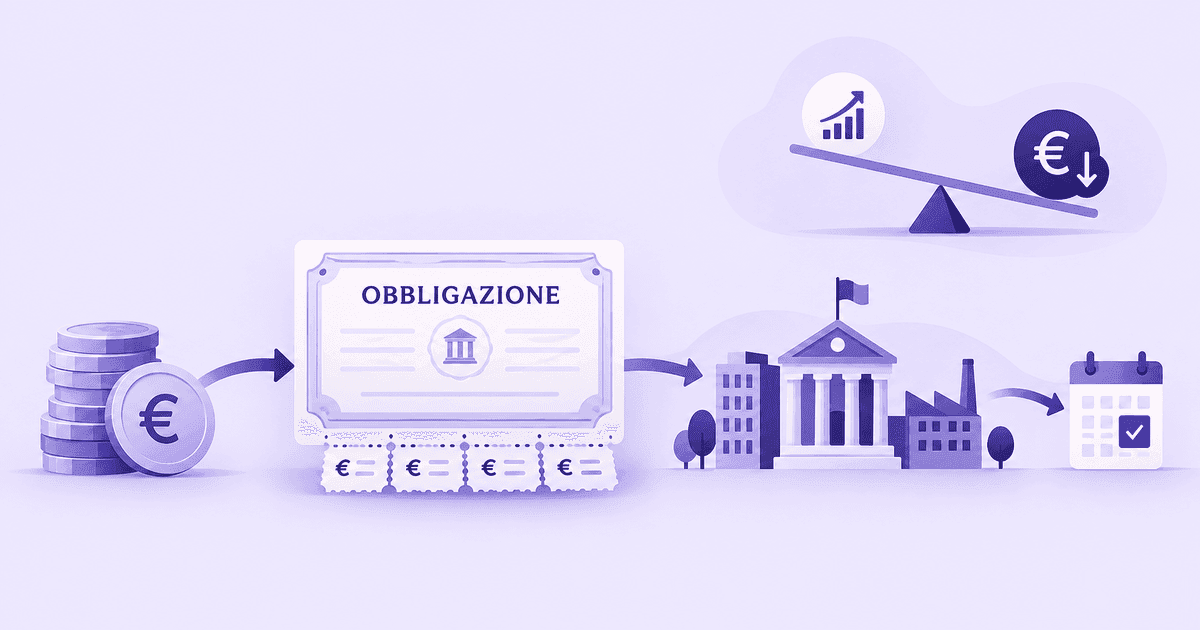
Comprare un'obbligazione significa prestare denaro a chi la emette: da qui la cedola, il prezzo dei titoli a tasso fisso che balla con i tassi, e i rischi.

Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.