Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.
Team Braino.AI24/09/2026Aggiornato il 28/10/2026

Un ETF, cioè un exchange traded fund, è un fondo comune di investimento negoziato in borsa, e un fondo comune non è altro che il denaro di molte persone investito insieme su tanti titoli. Comprandone uno la tua esposizione diventa quella di una lista intera, dove di solito ciascun titolo conta in proporzione alla propria importanza sul mercato di riferimento. Quello che vale la pena sapere prima di metterci dentro 50 € è che cosa contiene davvero quella lista, quale rischio si attenua e quale resta tutto intero, che cosa succede se fallisce chi gestisce il fondo e che fine fanno dividendi e cedole.
Se compri un'azione stai comprando un pezzo di una singola azienda, e la cosa funziona finché quell'azienda va bene. Se perde una causa o sbaglia un prodotto o finisce dentro un settore in crisi, quella notizia ti arriva addosso per intero senza niente che la attutisca.
Un ETF funziona in un altro modo, perché si compra e si vende in tempo reale come fosse una singola azione ma dentro ha quella lista. Se la lista è ampia la causa persa di prima ti riguarda molto meno, visto che quell'azienda è una fra molte e il suo crollo intacca una fetta piccola del totale.
C'è però la faccia opposta della stessa medaglia. Se una di quelle società triplica il tuo risultato non triplica affatto dato che quello che ottieni è la media dell'insieme. Sei meno esposto ai singoli disastri e anche ai singoli colpi di fortuna. All'andamento del mercato nel suo complesso resti esposto comunque.
Di solito un ETF non sceglie i titoli ma si limita a replicare una lista già fatta che si chiama indice.
L'S&P 500 raccoglie 500 grandi società quotate negli Stati Uniti.
Gli indici Nasdaq sono americani e a forte presenza tecnologica.
Il FTSE MIB tiene le circa 40 principali società quotate a Milano.
Comprare un ETF significa quindi legare i propri soldi a una di queste liste, o a una delle molte altre che esistono, comprese quelle fatte di obbligazioni invece che di azioni.
Ed ecco dove cade il malinteso più comune perché non tutti gli ETF sono «il mondo intero». Ce ne sono di settoriali, che stanno solo sulla tecnologia o solo sulle banche, e di geografici, che coprono l'Europa o gli Stati Uniti. Un ETF su un solo settore resta un investimento concentrato anche quando il nome suona rassicurante. La domanda da farsi davanti a qualunque sigla non è quanto è famosa ma quale indice sta seguendo e cosa c'è dentro quell'indice.
È la paura più diffusa, quella che arriva prima di qualunque considerazione sul rendimento, e una risposta c'è.
Il patrimonio di un fondo è giuridicamente separato da quello del gestore e i creditori del gestore non possono rivalersi su di esso. C'è poi un secondo presidio, ed è il motivo per cui i tuoi soldi non stanno nelle mani di un soggetto solo. A custodire denaro e strumenti finanziari del fondo è una banca depositaria diversa dal gestore, che svolge alcuni controlli fra cui il calcolo del valore della quota.
Attenzione però a non allargare la rassicurazione oltre quello che copre davvero perché tutto questo ti protegge dai guai di chi gestisce e non dalle oscillazioni di quello che hai comprato. Se l'indice scende il tuo ETF scende, e nessuna separazione patrimoniale ci può fare niente.
Le azioni dentro l'indice distribuiscono dividendi e le obbligazioni pagano cedole, e quei soldi possono prendere due strade che per i fondi hanno due nomi.
Nel fondo a distribuzione il gestore gira periodicamente i proventi a chi ha investito e te li ritrovi sul conto.
Nel fondo ad accumulazione li reinveste direttamente, e se i rendimenti sono positivi la somma investita può crescere più in fretta perché è il punto in cui un fondo incontra l'interesse composto e quello che resta dentro l'anno dopo rende a sua volta. Sempre se i rendimenti sono positivi c'è poi un secondo effetto che si nota meno, cioè che parte della tassazione viene rimandata al momento in cui disinvestirai. In cambio, per avere del denaro dovrai vendere una parte delle quote che possiedi.
Qui c'è anche una parola sola usata per due cose diverse, ed è una confusione facilissima da fare. L'accumulazione riguarda cosa fa il gestore con dividendi e cedole. L'accumulo, come nei piani di accumulo o PAC, riguarda invece come versi tu i soldi, un po' per volta al posto che in un colpo solo. Si somigliano abbastanza da sembrare parenti senza esserlo.
Un ETF alla fine è un pezzo di mercato comprato in un colpo solo. Quanto quel pezzo sia largo dipende dall'indice che segue, e che fine facciano dividendi e cedole dipende da come il fondo è fatto. Sono due cose che si guardano prima di mettere dentro i soldi e non dopo.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
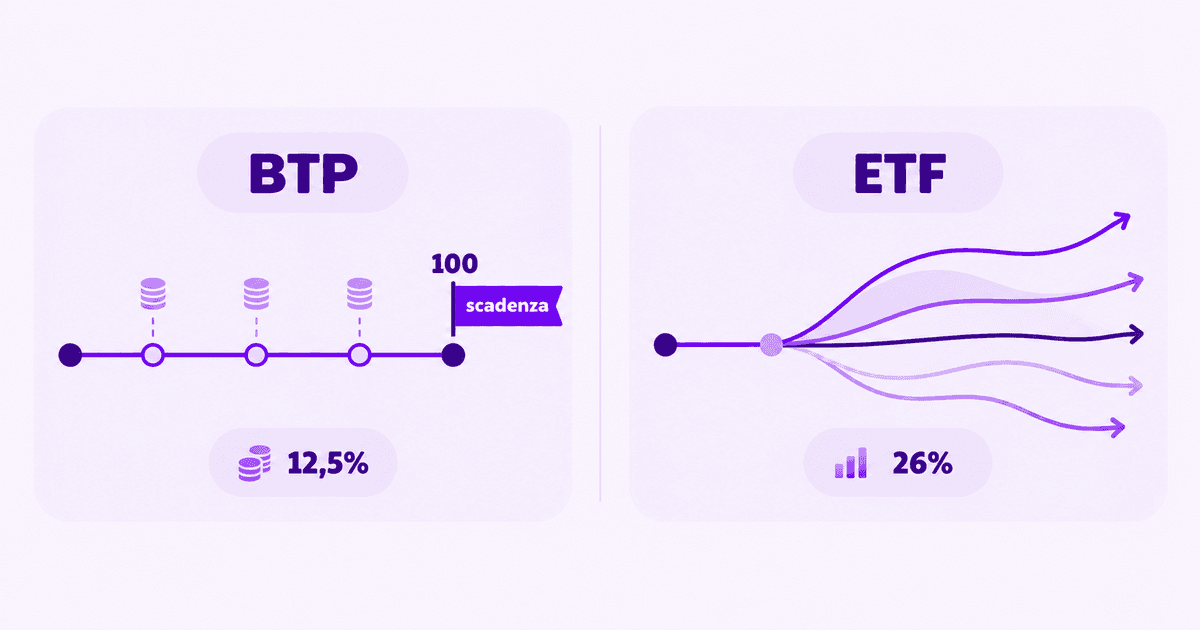
Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.
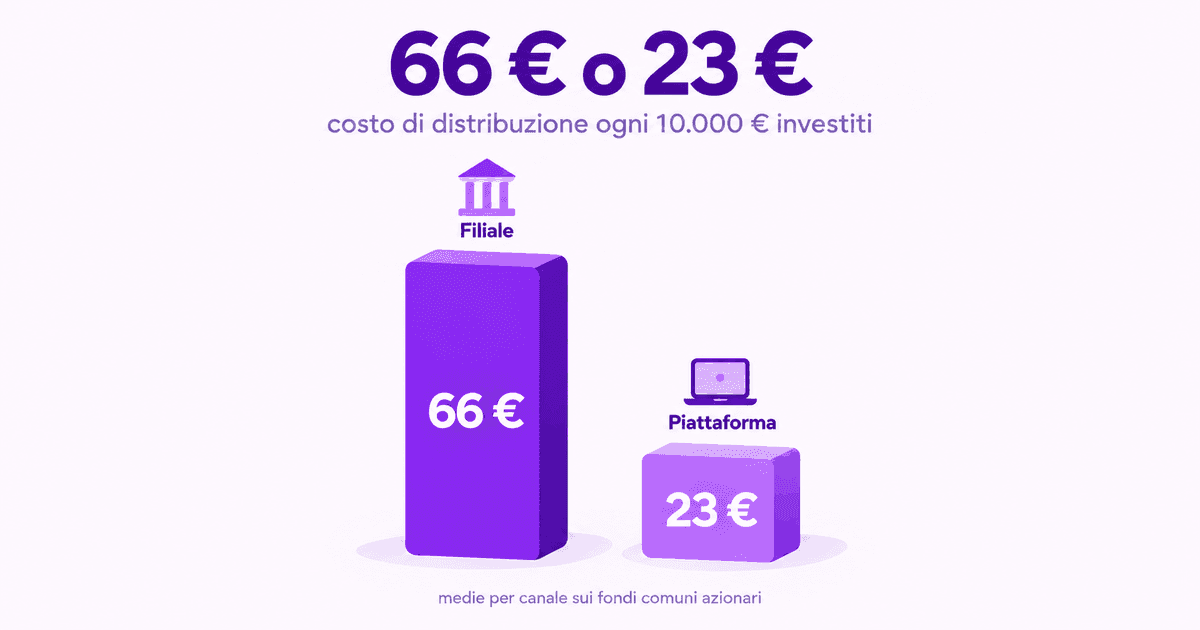
Sui fondi azionari il costo di distribuzione è 66 € ogni 10.000 € in filiale e 23 € sulle piattaforme. Che cosa compra, perché non lo vedi e cosa chiedere.
Perché la gestione passiva costa meno, dallo 0,3% medio degli ETF azionari europei al 2% dei fondi azionari italiani, e un esempio su 10.000 € in 5 anni.