Su un titolo a tasso fisso la cedola non cambia e il prezzo sì. Come funziona il meccanismo, perché le scadenze lunghe ballano di più e quando conta davvero.
Team Braino.AI27/10/2026
Un BTP è un Buono del Tesoro Poliennale, cioè un prestito che fai allo Stato per un numero di anni stabilito, con una cedola fissata quando il titolo viene emesso, che resta quella fino alla scadenza. La parola che conta è «poliennale», perché dice che quei soldi restano prestati per anni, e sono gli anni in mezzo il punto, dato che prima della scadenza il titolo si può rivendere a qualcun altro e il prezzo a cui si rivende non è quello che hai pagato tu.
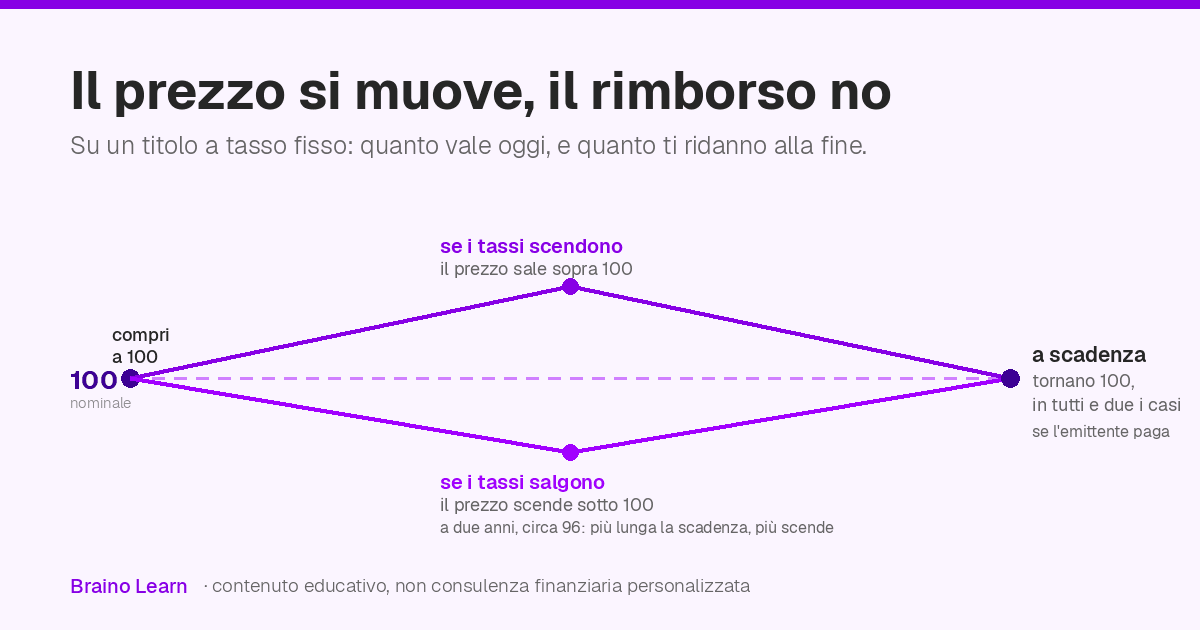
Quel prezzo è il numero che ogni tanto trovi sul rendiconto del deposito titoli più basso di quanto avevi speso. Succede quando salgono i tassi di mercato, cioè quando per farsi prestare dei soldi bisogna offrire di più di prima, perché i titoli appena emessi pagano più del tuo mentre il tuo continua a pagare quello che pagava, quindi per restare appetibile l'unica cosa che può muoversi è il prezzo che scende. È quanto varrebbe il titolo se lo vendessi oggi, diverso da quanto ti verrebbe restituito alla scadenza.
Quello che lo Stato si impegna a restituirti alla scadenza si chiama valore di rimborso, e di solito coincide con il valore nominale del titolo, che nei prezzi che vedi scritti vale sempre 100. Il motivo è che i titoli si quotano sempre per 100 € di capitale prestato invece che per quanto costa un pezzo, quindi 100 vuol dire il capitale intero e 96 vuol dire il 96% di quel capitale. Il taglio minimo di sottoscrizione di un BTP è 1.000 €, dove un prezzo di 96 vuol dire 960 € spesi.
Le cedole, cioè gli interessi periodici, su un BTP arrivano due volte l'anno e si calcolano su quel 100 e non su quello che hai speso tu, quindi una cedola del 2% vale 2 € l'anno ogni 100 € prestati, che tu il titolo l'abbia pagato 94 o 103. Il guadagno ha quindi due componenti, le cedole e la differenza fra il prezzo che hai pagato e i 100 che ti tornano alla fine, e la seconda si muove per conto suo.
Il meccanismo del prezzo riguarda solo i titoli a tasso fisso, che fra quelli italiani vuol dire il BTP tradizionale. Il BTP Italia e il BTP€i sono invece indicizzati all'inflazione, i CCTeu hanno una cedola che segue i tassi di mercato e per questo si muovono molto meno, e i BOT, cioè i buoni ordinari del Tesoro, durano 3, 6 o 12 mesi e non pagano cedole.
Ragiona per 100 € di capitale prestato.
Hai comprato a 100 un titolo che scade fra 2 anni e paga il 2% all'anno, quindi incasserai 4 € di cedole ogni 100 investiti e alla fine ti verranno restituiti 100.
Il giorno dopo i tassi di mercato salgono e sui titoli nuovi lo Stato paga il 4%. Chi deve investire oggi non ha motivo di comprare il tuo titolo al 2% quando può prendere quello nuovo al 4%.
Il tuo titolo torna interessante solo a un prezzo più basso, abbastanza basso da compensare chi lo compra per la cedola più bassa che incasserà. Chi lo paga circa 96 € incassa le stesse cedole e a scadenza si vede restituire 100, quindi fra le cedole e i 4 € di differenza il suo guadagno equivale a circa il 4% all'anno, cioè quello che il mercato offre adesso. Il tuo titolo oggi vale quindi circa 96 €. Il conto è semplificato e lascia fuori commissioni e imposte, che sul rendimento effettivo incidono.
Nel titolo non è cambiato niente perché cedola e scadenza sono quelle pattuite. È cambiato il mondo intorno e siccome la cedola non può adeguarsi si adegua il prezzo. Funziona anche al contrario perché se i tassi scendono il titolo che paga il 2% diventa più attraente di quelli nuovi e il suo prezzo sale sopra 100.
Prendi lo stesso titolo con scadenza fra 10 anni invece che fra 2. Chi lo compra si lega a quella cedola bassa per 10 anni, quindi va compensato molto di più e il prezzo scende molto di più.
Più lontana è la scadenza, più il prezzo balla. Un titolo che rimborsa fra 6 mesi si muove poco, mentre uno a tasso fisso che rimborsa fra 30 anni può oscillare in modo notevole e produrre perdite significative quando salgono l'inflazione attesa e i tassi a lungo termine. Man mano che la data si avvicina il prezzo tende invece a riavvicinarsi al valore di rimborso.
Portare il titolo a scadenza e venderlo prima sono due esperienze diverse. Se lo tieni fino alla fine incassi le cedole e ti tornano 100 € come pattuito, sempre che chi ha emesso il titolo paghi. Le oscillazioni intermedie non decidono il tuo risultato.
Quello che lo decide è la differenza fra quei 100 € e il prezzo che hai pagato tu, quindi «tanto a scadenza torna tutto» vale per chi ha pagato 100 o meno. Chi ha comprato a 103 a scadenza riceve 100, e quei 3 € sono una perdita vera. Se i soldi ti servono prima incassi invece il prezzo di quel giorno.
Da qui viene la domanda da farsi prima di comprare, cioè quando mi serviranno questi soldi. Se la risposta è una data, una scadenza vicina a quella data è il punto di partenza, tenendo presente che concentrare tutto su scadenze simili è a sua volta un rischio e che distribuirle su più orizzonti è uno dei modi per ridurlo, come vale per i soldi divisi per quando serviranno.
Il movimento legato ai tassi spiega il numero sul rendiconto, però non è l'unico rischio che corri. Ci sono anche quello che l'emittente non restituisca, che normalmente cresce al crescere della scadenza, quello di non riuscire a vendere in fretta a un prezzo equo, il cambio se il titolo è in una valuta diversa dall'euro, e l'inflazione, che ti lascia più euro con cui però compri meno cose. Sono spiegati uno per uno in che cos'è un'obbligazione.
Se hai già dei titoli e il valore sul rendiconto ti aveva preoccupato, guarda quanto manca alla scadenza e se quei soldi ti serviranno prima. Sui titoli di Stato italiani, fra l'altro, i guadagni sono tassati al 12,5% invece dell'aliquota che di norma è il 26%. Poi confronta i 100 € del rimborso col prezzo che avevi pagato. Se avevi pagato meno, il rosso di oggi non misura una perdita destinata a restare. Se avevi pagato di più, la differenza la vedrai alla scadenza, sempre che l'emittente paghi e tanto vale saperlo adesso.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Gli esempi numerici sono semplificati e servono a illustrare il meccanismo perché il prezzo effettivo di un titolo dipende da più fattori e il trattamento fiscale può cambiare nel tempo. Prima di investire valuta la tua situazione, il tuo orizzonte temporale e la documentazione informativa del titolo.
Comprare un'obbligazione vuol dire prestare denaro a chi la emette. Da qui la cedola, il prezzo dei titoli a tasso fisso che balla con i tassi, e i rischi.
Le due strade per comprarli, il conto titoli che serve prima, i 1.000 € minimi per sottoscriverli e le voci di costo da farsi elencare prima di firmare.
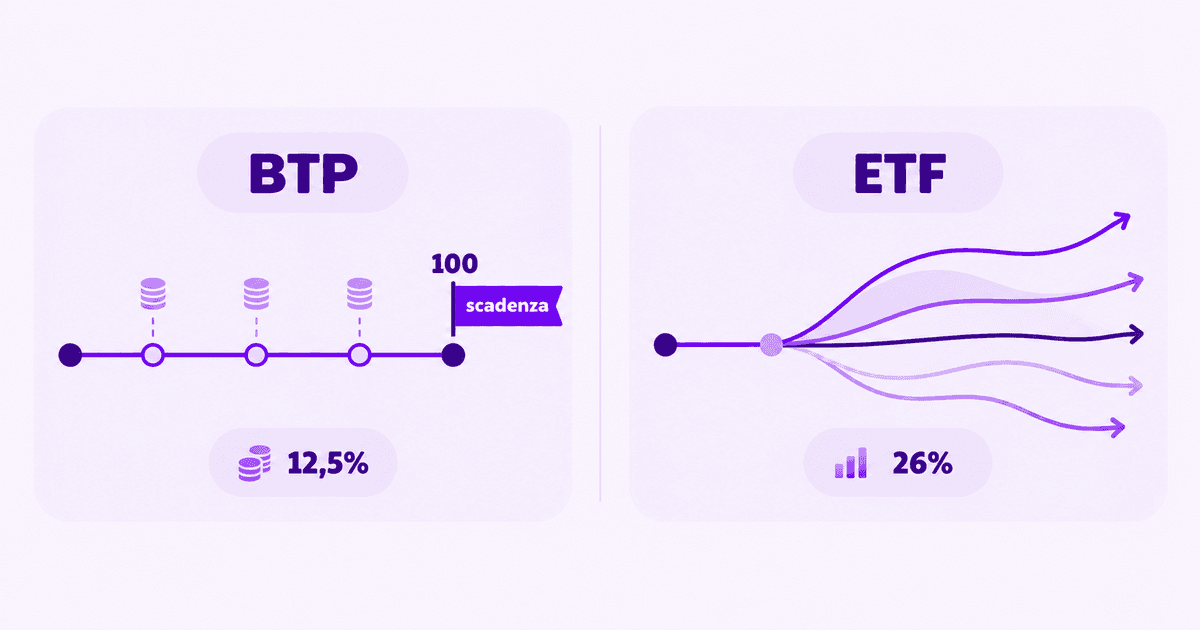
Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.