Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.
Team Braino.AI27/10/2026
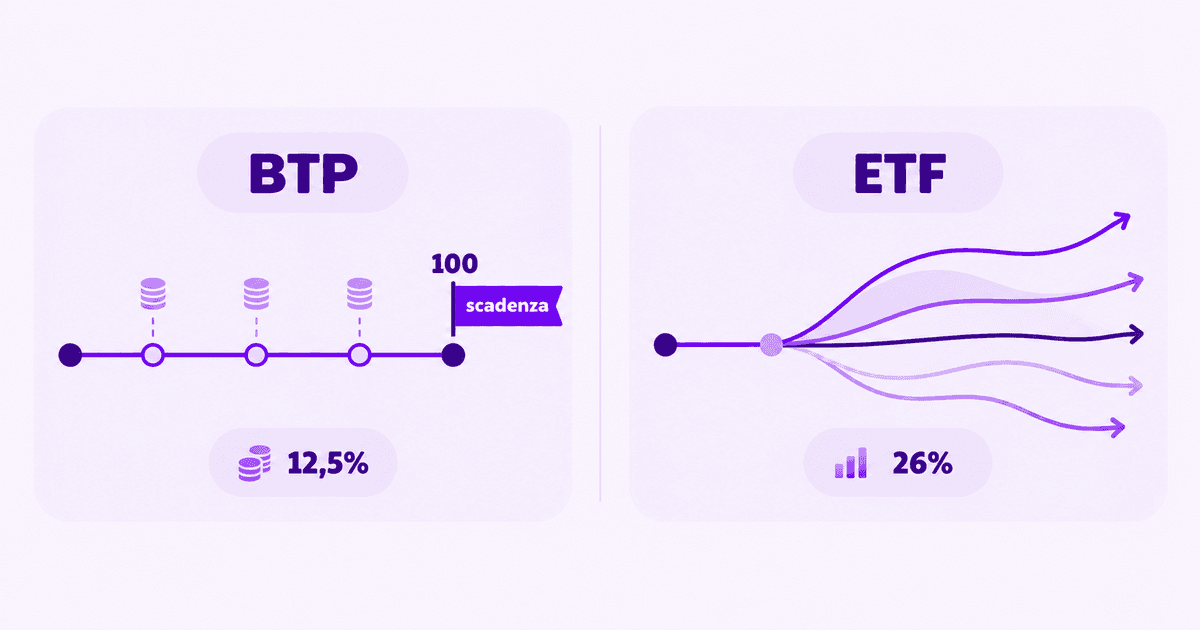
Un BTP è un Buono del Tesoro Poliennale, cioè un prestito che fai allo Stato per un numero di anni stabilito, alla fine dei quali ti viene rimborsato il valore nominale del titolo, che è una cifra fissata in partenza e non coincide per forza con quello che hai speso tu. Un ETF è un fondo quotato in borsa che replica una lista già fatta di titoli, che si chiama indice, e ne segue l'andamento, quindi quanto rende dipende da come va quella lista. La differenza che decide sta nel tempo, perché il BTP ha una data in cui finisce ("poliennale") mentre l'ETF di solito no.
Quella data è il motivo per cui conviene partire da quando ti serviranno i soldi, che è la domanda a cui puoi rispondere prima di comprare.
Su un BTP a tasso fisso, che è il BTP tradizionale, conosci già quanto incasserai di cedole e in quali date, e sai che alla scadenza ti verranno rimborsati 100 per ogni 100 € di valore nominale, salvo che l'emittente non paghi (molto raro ma non impossibile). Il tuo guadagno è quindi la somma delle cedole più la differenza fra quel rimborso e il prezzo che hai pagato tu, che può essere più basso o più alto. Chi compra sul mercato a 103 riceve comunque 100 alla scadenza, quindi ci rimette il 3% del nominale, cioè 30 € su un lotto da 1.000 €, anche tenendo il titolo fino in fondo.
I BTP con un'aggiunta nel nome funzionano in altri modi. Sul BTP Italia e sul BTP€i la cedola e il capitale si muovono con l'inflazione, quindi lì la cifra finale non la conosci in anticipo. Sul BTP Valore invece le cedole crescono nel tempo secondo una scaletta fissata al collocamento, quindi chi sottoscrive e arriva alla scadenza la conosce.
Di un ETF conosci in anticipo il costo annuo di gestione, mentre il risultato si saprà alla fine, perché il valore si muove ogni giorno insieme ai titoli che il fondo ha dentro. Un esempio costruito per insegnare confronta le due cose su 10.000 € in 5 anni, e vale la pena guardarlo perché nello scenario favorevole l'ETF guadagna poco più del titolo di Stato mentre in quello sfavorevole chiude in perdita. Sono ipotesi didattiche e non rendimenti registrati sul mercato.
Su tutti e due, infine, la banca ti addebita qualcosa per tenere i titoli in deposito e quel costo va sottratto a entrambi.
Siccome un BTP a tasso fisso alla scadenza rimborsa il valore nominale, chi lo tiene fino in fondo conosce il proprio risultato dal giorno dell'acquisto e le oscillazioni di prezzo nel frattempo riguardano solo chi vende prima. Un ETF invece una data di rimborso non ce l'ha, quindi il momento in cui decidi di vendere entra nel risultato, e chi vende dopo 3 anni non ottiene quello che ottiene chi vende dopo 10 pur avendo comprato lo stesso giorno.
Tradotto in pratica, per dei soldi che ti servono a una data che conosci un titolo con la scadenza giusta fa un lavoro che un ETF non può fare. Per dei soldi senza una data il tempo lungo lavora a tuo favore sui rendimenti attesi, ma anche con oscillazioni ampie nei singoli anni, e devi poterle attraversare senza vendere. È lo stesso ragionamento con cui si dividono i soldi per quando serviranno.
Con un BTP il rischio sta su un debitore solo, quindi dipende da quanto è solido chi ha emesso il titolo, e cresce al crescere della scadenza perché più tempo passa più cose possono cambiare. Nel frattempo, sui titoli a tasso fisso, il prezzo si muove con i tassi di mercato, però se arrivi alla scadenza quel movimento non ti tocca.
Con un ETF il rischio è distribuito su tutti i titoli della lista, quindi il crollo di uno solo pesa poco. Quanto sia distribuito dipende però da quale lista hai comprato, perché un ETF su un solo settore resta un investimento concentrato anche quando il nome suona rassicurante, e un ETF obbligazionario si comporta in modo diverso da uno azionario. Quello che la diversificazione non toglie è il movimento del mercato nel suo insieme.
Sui titoli di Stato italiani e su quelli di un elenco di altri paesi fissato dal ministero l'imposta sui guadagni è il 12,5%, mentre sulla maggior parte degli altri strumenti finanziari, ETF azionari compresi, è il 26%. Fa una differenza concreta a parità di rendimento lordo, quindi va messa nel conto ogni volta che confronti due percentuali.
Niente obbliga a sceglierne uno. Chi ha qualche risparmio da parte di solito ne ha una porzione destinata a una data e una porzione senza una destinazione precisa, e le due porzioni vogliono strumenti diversi.
La domanda diventa allora quanto mettere su ciascuno, e quella risposta dipende da te invece che dai due prodotti.
Scrivi le cifre che ti servono e quando ti servono, perché nessun confronto fra prodotti può dirtelo al posto tuo. Poi guarda quanto resta senza una data e per quanti anni puoi lasciarlo lì senza toccarlo. Sulla parte con una data cerca una scadenza che ci assomigli e confronta il prezzo con i 100 del rimborso, sulla parte senza data confronta i costi annui. E se non hai mai comprato né l'uno né l'altro, parti da che cos'è un'obbligazione.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Gli esempi citati sono costruiti per insegnare e non sono rendimenti registrati sul mercato. Il trattamento fiscale può cambiare nel tempo e prima di scegliere uno strumento specifico conviene verificare le condizioni aggiornate con un professionista abilitato.
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.

Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.
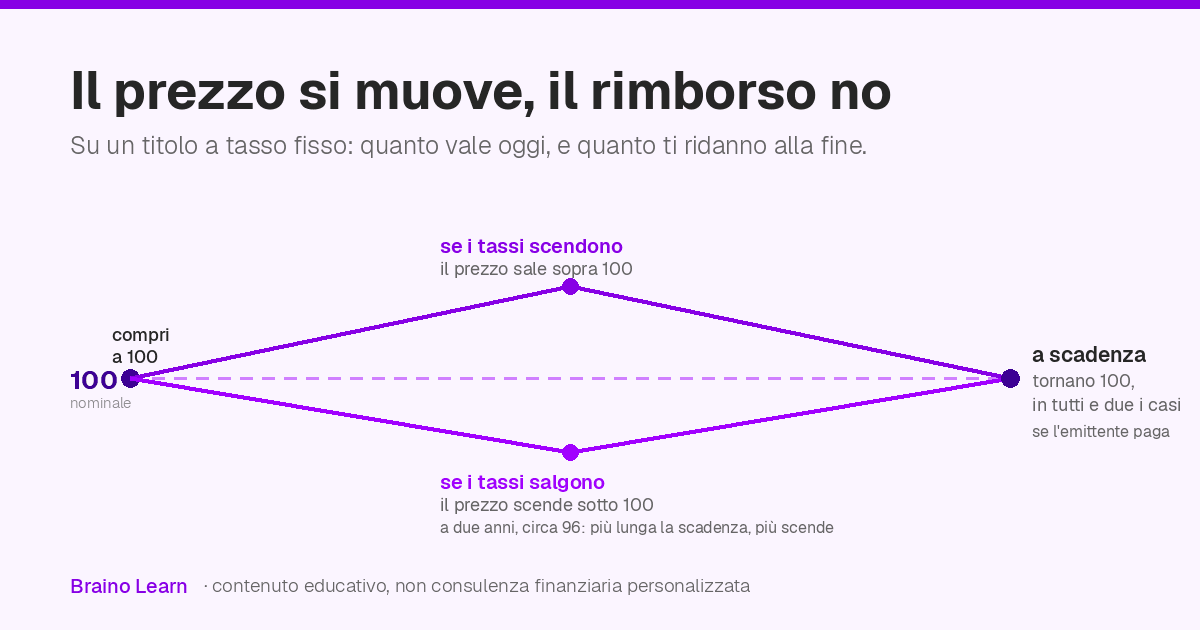
Su un titolo a tasso fisso la cedola non cambia e il prezzo sì. Come funziona il meccanismo, perché le scadenze lunghe ballano di più e quando conta davvero.