Perché la gestione passiva costa meno, dallo 0,3% medio degli ETF azionari europei al 2% dei fondi azionari italiani, e un esempio su 10.000 € in 5 anni.
Team Braino.AI24/09/2026Aggiornato il 26/10/2026
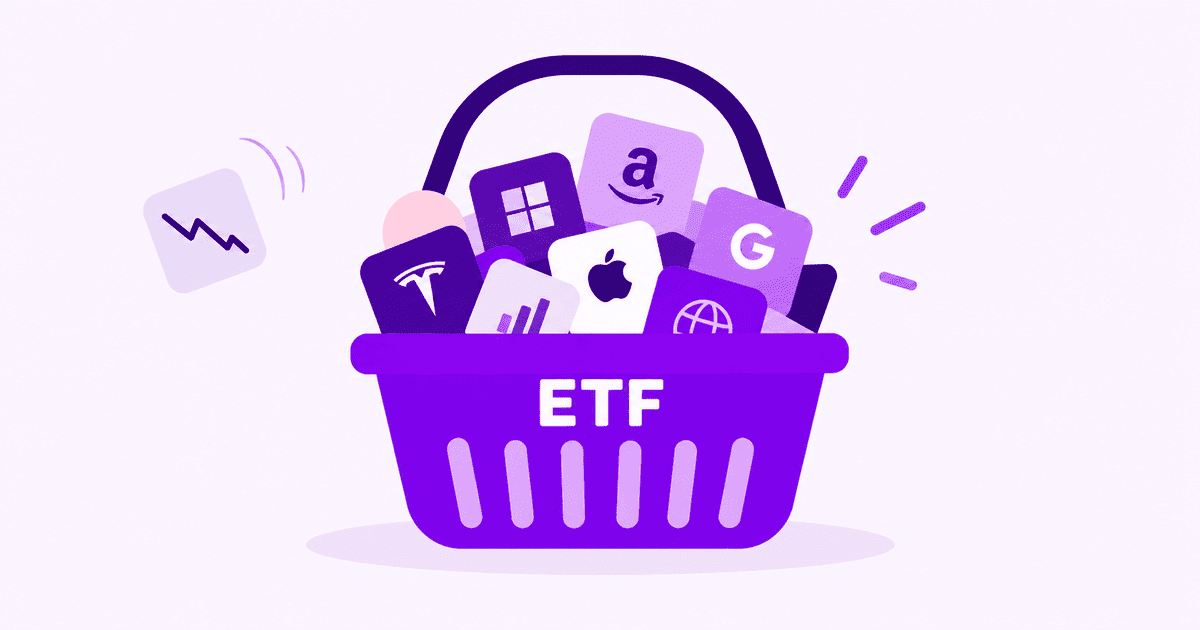
Un ETF, cioè un exchange traded fund, è un fondo comune negoziato in borsa. Dentro c'è il denaro di molte persone investito insieme su tanti titoli, e si compra e si vende in tempo reale come se fosse una singola azione. Di solito replica una lista già fatta che si chiama indice, dove ogni società pesa in proporzione alla propria importanza sul mercato di riferimento, quindi quello che ottieni al lordo dei costi è la media di quella lista. Siccome i titoli sono tanti, il crollo di uno solo pesa poco, e per lo stesso motivo pesa poco anche il successo di uno solo.
Restano due domande. Quanto costa lo sai prima di comprare, mentre quanto renderà non lo sa nessuno.
Un fondo si gestisce in due modi. Nella gestione attiva un gestore studia, sceglie titolo per titolo e prova a fare meglio dell'indice di riferimento, ma niente assicura che ci riesca e il risultato può essere anche uguale o peggiore. Nella gestione passiva ci si limita a far sì che l'investimento rispecchi la composizione dell'indice, e gli ETF sono il caso tipico. Il rendimento lordo non supererà mai quello dell'indice, però si risparmia sui costi di gestione, perché non c'è nessuna scelta da retribuire. Pagare di più per la gestione attiva ha senso se sei convinto che quel gestore sia particolarmente abile.
Le cifre che seguono sono medie di mercato e non prezzi aggiornati. Un rapporto dell'ESMA, l'autorità europea che vigila sugli strumenti finanziari e sui mercati, colloca i costi ricorrenti dei fondi azionari dell'Unione europea all'1,5% annuo e quelli dei fondi azionari italiani al 2,0%, dove prevale la gestione attiva. I fondi azionari a gestione passiva stanno intorno allo 0,5% e gli ETF azionari europei intorno allo 0,3%. Ricorrenti vuol dire prelevati ogni anno dal patrimonio del fondo, quindi si pagano anche negli anni in cui il mercato scende.
Un esempio costruito per insegnare mette a confronto un titolo di Stato e la stessa cifra investita in azioni tramite ETF.
Il titolo è un BTP di nuova emissione, cioè un buono del Tesoro poliennale a tasso fisso, con una cedola del 4% annuo incassata ogni 6 mesi. La cedola è l'interesse che il titolo paga a chi lo possiede, e qui vale 200 € lordi a semestre che diventano 175 € netti dopo l'imposta del 12,5% riservata ai titoli di Stato italiani e a quelli di un elenco di paesi fissato dal ministero. In 5 anni fanno 1.750 € netti, più i 10.000 € che tornano a scadenza, a meno che l'emittente non paghi.
Nello scenario favorevole l'ETF porta i 10.000 € a 12.690 €, e dei 2.690 € di guadagno ne restano circa 1.990 € dopo l'imposta che di norma è del 26%. Nello scenario sfavorevole, alla fine degli stessi 5 anni, perde circa 112 €.
Su questa base l'ETF batte il titolo di Stato di circa 240 € su 10.000 € in 5 anni quando le cose vanno bene, cioè il 2,4% sul capitale e meno di mezzo punto all'anno, mentre quando vanno male ci rimetti. Nessuno dei due importi tiene conto di quello che la banca ti addebita per tenere i titoli, che va sottratto a entrambi. Sono ipotesi costruite per insegnare e non rendimenti registrati sul mercato, però danno la misura di quanto è sottile il premio che paga il rischio.
Quanto è rischioso un singolo ETF, quanto costa e che obiettivo ha stanno nel Documento delle informazioni chiave, il KID, che devi ricevere prima di investire. Un avvertimento serve comunque, perché i costi di distribuzione e consulenza, cioè quelli di chi ti vende il prodotto, spesso non compaiono come voce a sé ma sono incorporati nei costi di gestione. In media chi investe in fondi in Europa paga circa l'1% di costo complessivo, e quasi metà di quella cifra paga la vendita e la consulenza invece della gestione.
A parità di quello che compri il costo è l'unica cosa che conosci in anticipo, e vale per ogni anno in cui terrai il prodotto. Resta però un criterio da usare a parità di servizio, perché un prodotto più caro che comprende una consulenza di cui hai bisogno è un'altra cosa rispetto allo stesso prodotto senza.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
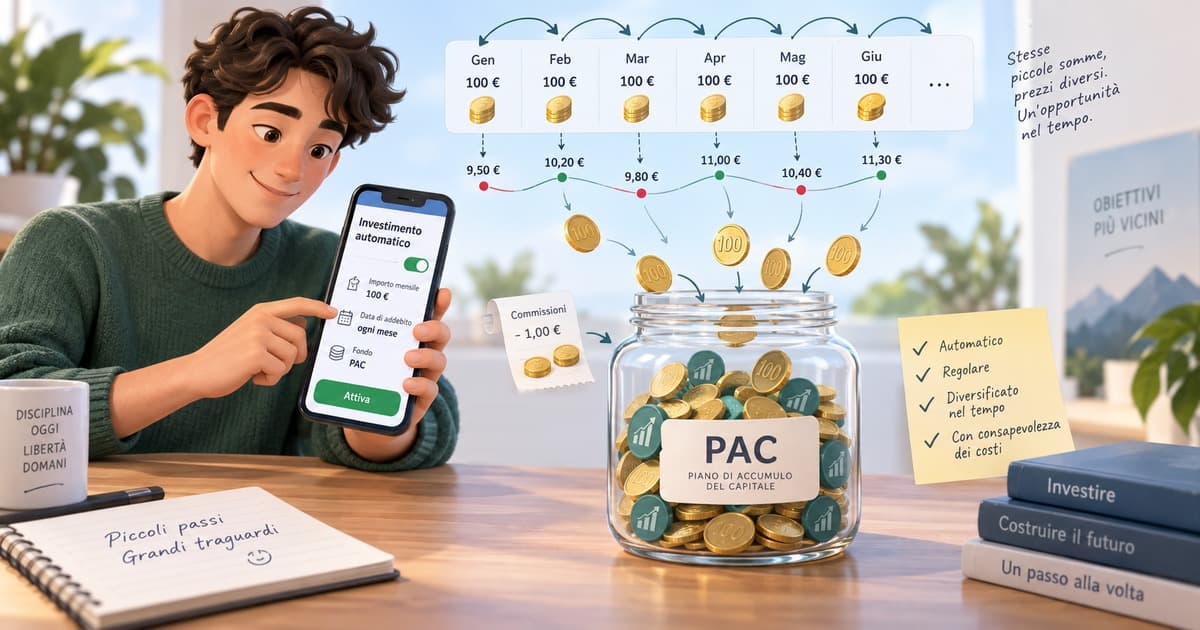
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.
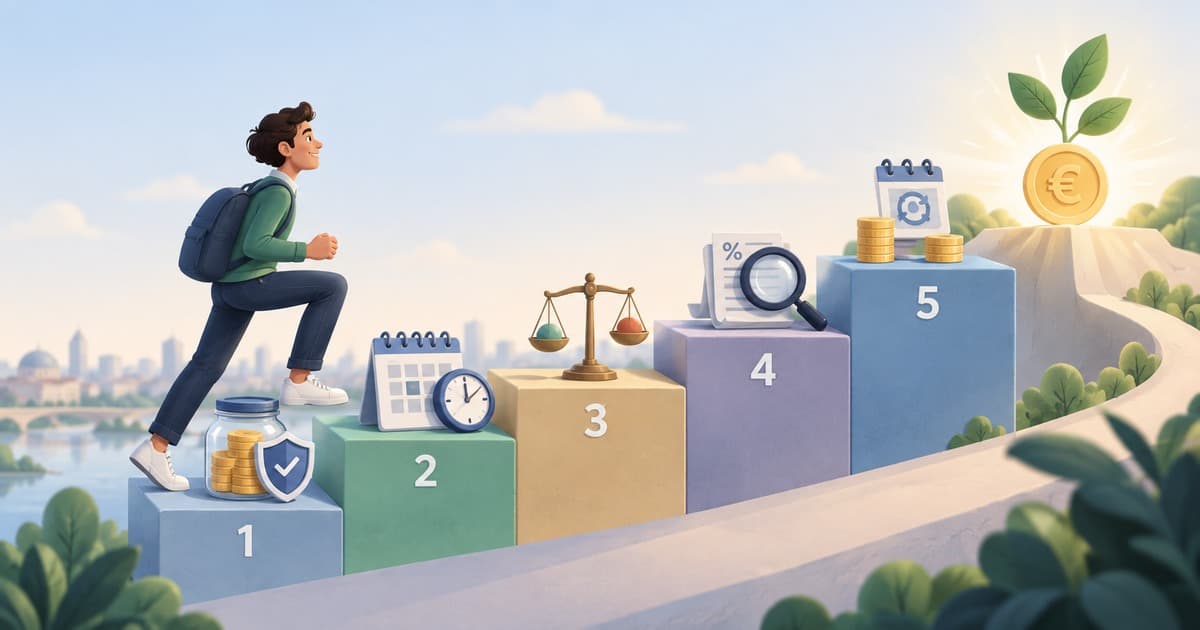
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.

Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.