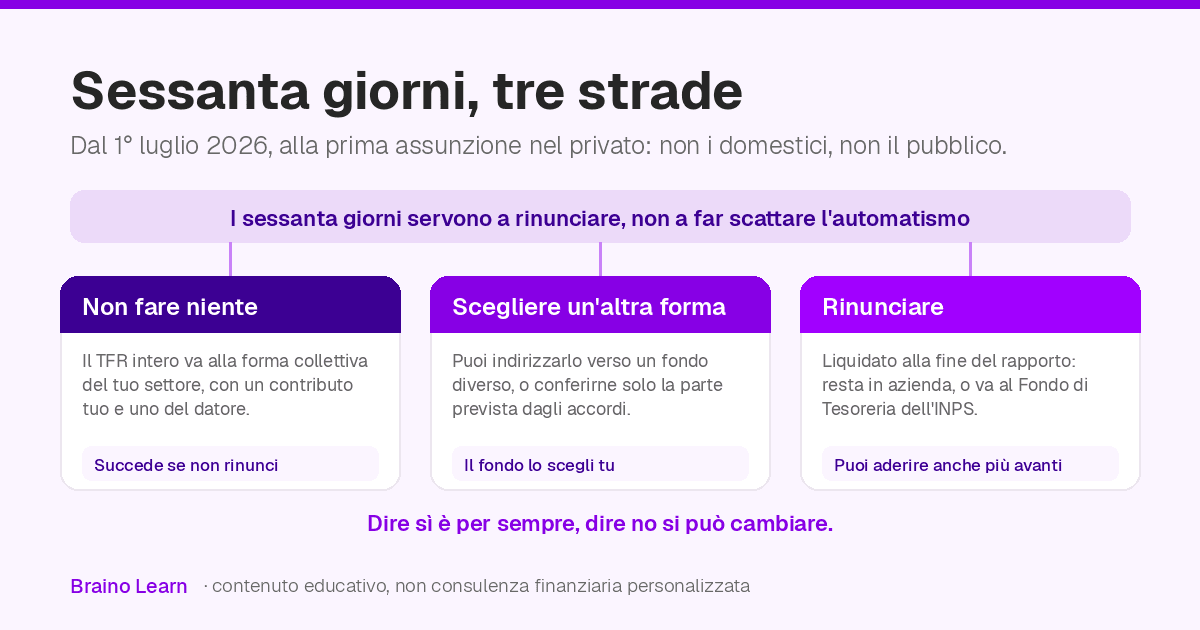
Da quando firmi il tuo primo contratto da dipendente hai 60 giorni per dire dove va il tuo TFR, cioè il trattamento di fine rapporto. È quella parte di stipendio che maturi ogni mese e che ti viene pagata solo alla fine del rapporto di lavoro, più o meno una mensilità per ogni anno lavorato. In cifre è il 6,91% della retribuzione lorda.
Se in quei 60 giorni non dici niente, la destinazione viene scelta al posto tuo.
Da quella data chi viene assunto per la prima volta nel settore privato è iscritto, già alla data di assunzione, a una forma di previdenza complementare, cioè un fondo che raccoglie contributi durante la vita lavorativa e li restituisce come integrazione della pensione pubblica. Si chiama adesione automatica, l'ha introdotta la legge di bilancio per il 2026 e ha preso il posto della vecchia adesione tacita.
Restano fuori i lavoratori domestici e i contratti a tempo determinato di durata inferiore a 60 giorni e restano fuori i dipendenti pubblici. Chi è stato assunto fino al 30 giugno 2026 continua a stare sotto le regole precedenti, quelle in cui il silenzio produceva il conferimento tacito.
Per chi aveva già lavorato prima e cambia datore l'automatismo scatta a una condizione, cioè che al momento dell'assunzione abbia già un fondo pensione e ci stia destinando il TFR, in tutto o in parte. Chi un fondo non ce l'ha non viene iscritto d'ufficio cambiando lavoro.
Alla forma collettiva prevista dal tuo contratto collettivo, che può essere nazionale, territoriale o aziendale, quindi nella pratica italiana il fondo pensione del tuo settore. Se in azienda ce n'è più di una si va su quella con il maggior numero di lavoratori dell'azienda, salvo che un accordo aziendale dica diversamente. Insieme al TFR entrano anche un contributo tuo e uno del tuo datore di lavoro, nella misura stabilita dagli accordi e il tuo non è dovuto se la retribuzione annua lorda sta sotto l'importo dell'assegno sociale, che l'INPS aggiorna ogni anno e che qui serve solo come soglia.
Dove accordi non ce ne sono, un decreto del Ministero del lavoro indica una forma residuale, il fondo COMETA e lì arriva soltanto l'intero TFR.
Al momento dell'assunzione il datore deve consegnarti un'informativa dettagliata su tutto questo, cioè quale forma riceverà il tuo TFR, quali scelte hai ed entro quando. Se non te l'ha data, puoi chiederla.
Il conto alla rovescia serve a fermare l'automatismo e non ad attivarlo. Entro 60 giorni dall'assunzione puoi fare tre cose.
Se non fai niente il datore comincia a versare dal mese successivo alla scadenza dei 60 giorni, però con gli arretrati dalla data di assunzione, quindi la scelta mancata produce effetti retroattivi e anche il TFR dei primi 2 mesi finisce al fondo.
Dentro quella finestra c'è un'asimmetria. Chi ha già un fondo e cambia lavoro può spostare il TFR su un'altra forma, ma non riportarlo indietro, quindi la rinuncia resta aperta solo a chi quel passo non l'ha ancora fatto.
Per chi è stato assunto entro il 30 giugno 2026 e non si esprime, il TFR continua ad andare alla forma collettiva di riferimento e lì dentro a un comparto garantito, cioè una linea che garantisce un rendimento minimo oppure la restituzione del capitale entro un certo tempo o al verificarsi di determinati eventi. Alla politica di investimento di quei comparti la legge chiedeva di essere «idonea a realizzare con elevata probabilità, in un orizzonte pluriennale, rendimenti pari o superiori al tasso di rivalutazione del TFR», che è un criterio di condotta e non una promessa di risultato. Nei 10 anni chiusi a fine 2025 i garantiti dei fondi di settore si sono mossi fra lo 0,2% e l'1,2% medio annuo mentre il TFR si è rivalutato del 2,5% medio annuo.
Dal 1° luglio 2026 i versamenti che arrivano per adesione automatica vanno invece in un percorso legato all'età, che riduce gradualmente il rischio man mano che la pensione si avvicina. La COVIP, l'autorità che vigila sui fondi pensione, lo descrive in tre fasi, cioè crescita, riduzione graduale del rischio e stabilità. I criteri minimi di quel percorso li deve fissare la COVIP con proprie istruzioni, che a metà 2026 erano ancora in consultazione, quindi vale la pena chiedere al fondo come è fatto il suo, visto che il default decide il risultato di chi non sceglie.
Destinare il TFR alla previdenza complementare è una decisione che ti segue da un lavoro all'altro perché vale anche nei rapporti successivi e non si annulla cambiando azienda. Rinunciare invece lascia tutto aperto dato che puoi aderire a un fondo in qualsiasi momento, anche fra 10 anni.
Chiedi al datore l'informativa se non te l'ha data, e guarda quale forma collettiva prevede il tuo contratto collettivo. Poi verifica due cose su quella forma, cioè quanto versa il datore di lavoro insieme a te e in quale linea di investimento finiscono i soldi. Il resto, cioè quanto conviene davvero spostare il TFR, si valuta con calma.
E se la parola TFR l'hai incontrata per la prima volta sul cedolino, puoi vedere da dove viene e come si legge.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Le regole descritte dipendono dal tuo contratto e dalla normativa vigente al momento e prima di scegliere dove destinare il TFR conviene verificare le condizioni aggiornate con un professionista abilitato.
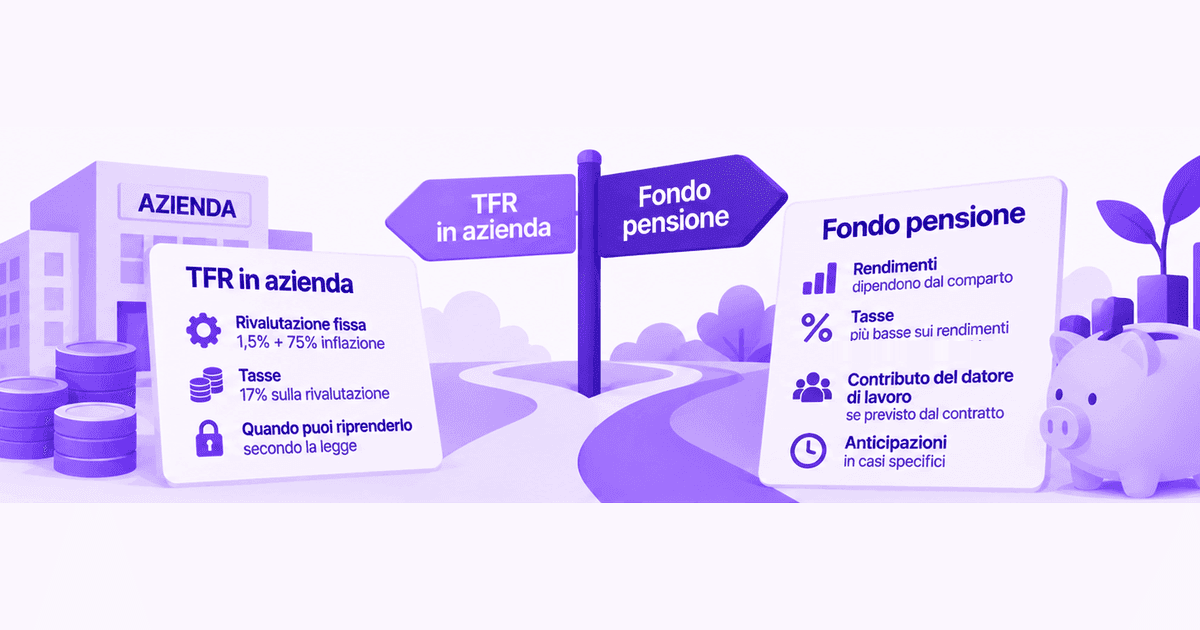
Nell'esempio COVIP su 37 anni la differenza arriva a 42.000 €, e due terzi di quella cifra sono contributi versati in più. Rendimenti, tasse e anticipazioni.
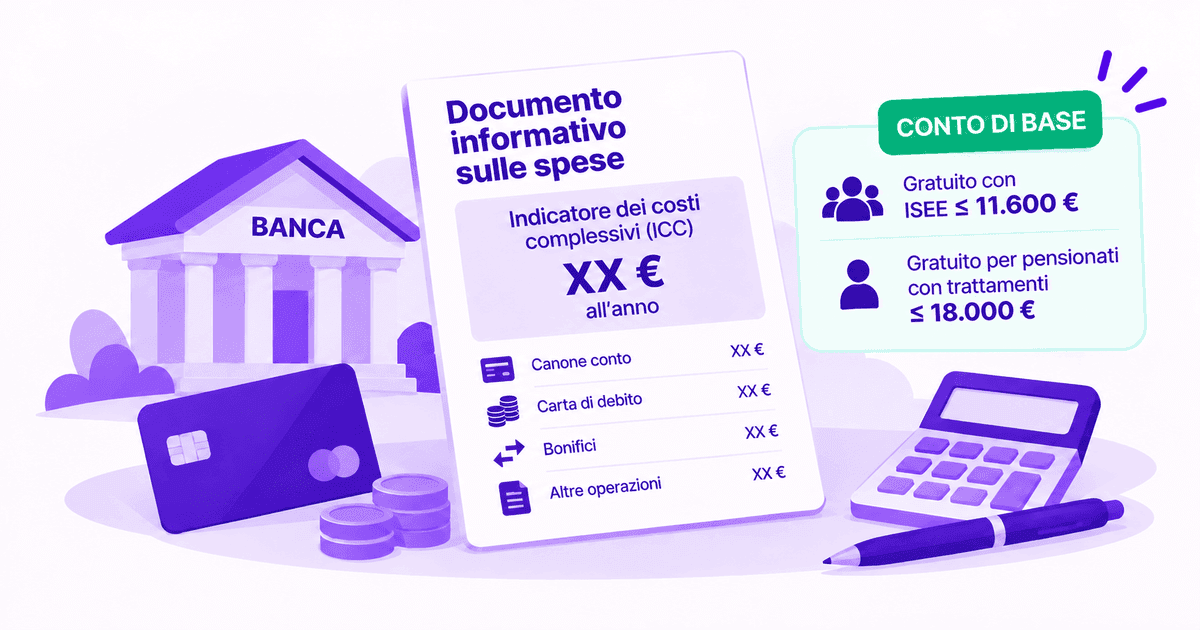
Un indicatore mette il costo annuo in un numero solo, e il conto di base che le banche devono offrire a tutti è gratuito fino a 11.600 € di ISEE.
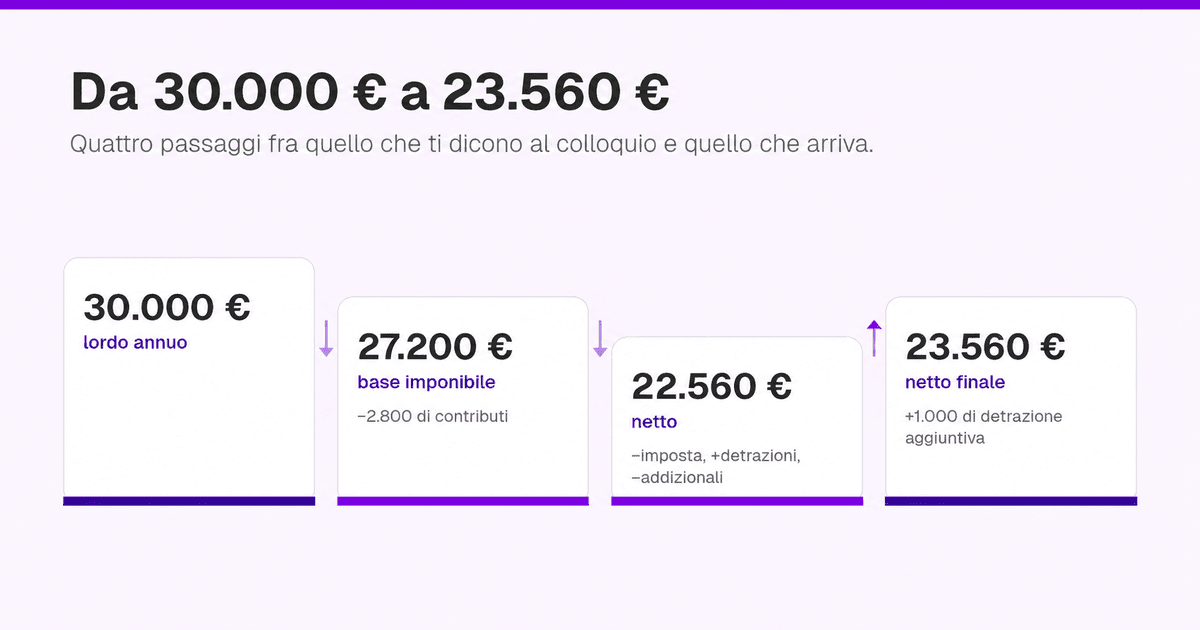
I quattro passaggi che separano il lordo del contratto dal netto sul conto, e i tre strumenti che alzano il netto senza bisogno di un aumento.