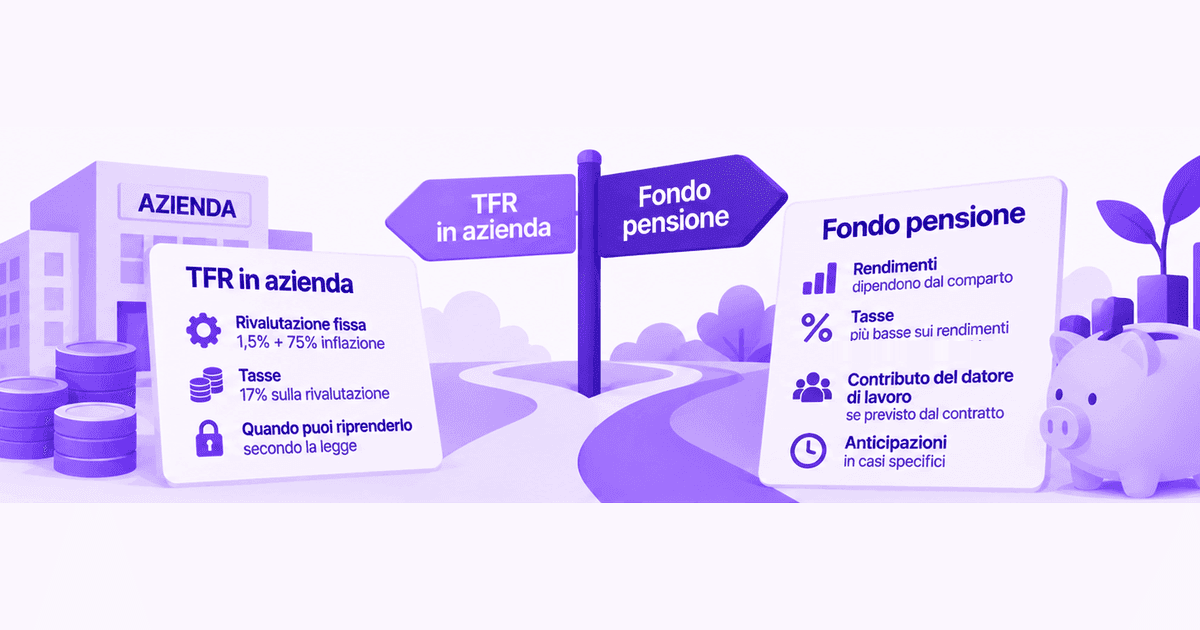
Il TFR, cioè il trattamento di fine rapporto, vale il 6,91% della retribuzione lorda, quindi su 30.000 € l'anno sono poco più di 2.000 € che maturano ogni mese e che incassi solo alla fine del rapporto. Quei soldi possono restare dove maturano e rivalutarsi secondo una formula scritta nella legge, oppure andare a un fondo pensione e seguire l'andamento della linea di investimento in cui finiscono. Le due strade si distinguono su tre cose, cioè quanto rendono, quanto paghi di tasse e quando puoi riprenderti i soldi.
Dal 1° luglio 2026 chi viene assunto per la prima volta nel privato è però iscritto a un fondo salvo rinuncia entro 60 giorni, e chi un fondo ce l'ha già e cambia lavoro il TFR indietro non può riportarlo. Chi può ancora scegliere e quando si vede dalla data della prima assunzione.
La formula è fissa perché ogni anno il TFR accumulato si rivaluta dell'1,5% più il 75% dell'aumento dei prezzi di quell'anno. Con un'inflazione al 2% fa circa il 3% lordo e su quella rivalutazione si applica un'imposta del 17%, quindi quello che resta è circa il 2,5% netto. È la cifra misurata dalla COVIP, l'autorità che vigila sui fondi pensione, nei 10 anni chiusi a fine 2025.
Un rendimento del genere non dipende dai mercati e nello stesso periodo l'inflazione è stata del 2,0%, quindi il TFR tenuto fuori dal fondo ha conservato il potere d'acquisto e poco più. Nelle imprese più grandi, fra l'altro, non resta in azienda ma viene versato al Fondo di Tesoreria dell'INPS, e per il 2026 e il 2027 la soglia è una media di 60 addetti nell'anno precedente. Cambia chi lo custodisce, non quanto ti spetta.
Dipende dal comparto, cioè dalla linea di investimento dentro il fondo. La distanza fra una linea e l'altra è più ampia di quella fra il TFR e il fondo medio.
| linea di investimento | rendimento medio annuo, 2015–2025 |
|---|---|
| azionarie | 4,8–5,1% |
| bilanciate | 1,9–2,9% |
| garantite e obbligazionarie pure | sotto l'1%, salvo le gestioni separate dei PIP all'1,5% |
| TFR non conferito al fondo | 2,5% |
Sono rendimenti netti di costi e imposte, quindi confrontabili con il 2,5%. Le linee azionarie registrano quasi tutte rendimenti superiori alla rivalutazione del TFR e per le altre tipologie di linea quel confronto risulta meno favorevole. Sulle bilanciate il quadro è misto, fra l'1,9% e il 2,9% a seconda del tipo di forma pensionistica.
La frase «il fondo pensione rende più del TFR» regge quindi per le linee azionarie e si rovescia sul comparto garantito, dove a fine 2025 si trovava il 33,7% degli iscritti.
C'è una voce che il TFR non conferito non ha in nessun caso, cioè il contributo del datore di lavoro, che l'azienda versa insieme al tuo quando aderisci alla forma prevista dal contratto.
Quanto pesa lo dice un esempio costruito su una carriera intera. È un esempio della COVIP. Una lavoratrice di 30 anni con 30.000 € di retribuzione lorda che aderisce alla forma collettiva versa il TFR, cioè 2.073 €, più un contributo proprio dell'1,5% pari a 450 € e ne riceve altrettanti dal datore. A 67 anni ha accumulato circa 142.000 €. Se avesse tenuto il TFR senza conferirlo sarebbe arrivata a circa 100.000 €, cioè 66.000 € di accantonamenti e 34.000 € di rivalutazione netta.
Quei 42.000 € di differenza vanno letti bene perché la scorciatoia è presentarli come guadagno del fondo. In realtà 28.000 € sono contributi in più, 14.000 € suoi e 14.000 € dell'azienda, e solo il resto viene dal rendimento. Metà di quei 28.000 € esce dalla sua busta paga.
Le ipotesi contano quanto le cifre. Sono un rendimento reale lordo del 2% senza oscillazioni, costi di gestione dell'1%, una crescita reale della retribuzione dell'1% l'anno e un'inflazione al 2%, con gli importi in valore di oggi e al lordo delle tasse.
Quando versi, i contributi si deducono dal reddito fino a 5.300 € l'anno dal 2026. Le quote di TFR non rientrano in quel tetto, quindi conferirlo non lo consuma. E il tetto riguarda pochi, perché sui versamenti del 2025, quando la soglia era poco sopra i 5.100 €, l'87,4% degli iscritti stava sotto e tre quinti di loro versano meno di 1.000 € l'anno.
Mentre i soldi stanno dentro, i rendimenti del fondo sono tassati con un'aliquota massima del 20% contro il 26% della maggior parte degli investimenti e al 12,50% per la parte in titoli di Stato. Sul TFR che resta fuori l'imposta è il 17% sulla rivalutazione annua.
Quando esci, il fondo applica sulla parte che era stata dedotta una ritenuta del 15%, che cala di 0,30 punti per ogni anno di partecipazione oltre il quindicesimo fino a un minimo del 9%, raggiunto con 35 anni. Il TFR liquidato dal datore va invece a tassazione separata, cioè non si somma al reddito dell'anno in cui lo incassi e non ti fa salire di scaglione. L'aliquota si trova dividendo il TFR maturato, al netto delle rivalutazioni, per gli anni di servizio e moltiplicando per 12, il che dà un reddito annuo di riferimento su cui si misura l'aliquota IRPEF media, che viene poi applicata a tutta la somma. L'Agenzia delle Entrate rifà il conto con l'aliquota media dei 5 anni precedenti la cessazione e chiede o restituisce la differenza. Si finisce intorno all'aliquota media della tua carriera, che per un dipendente è un ordine di grandezza fra il 23% e il 30%, contro il 9-15% del fondo. Sulle rivalutazioni non si paga due volte perché il 17% è già stato trattenuto anno per anno.
Il TFR che non conferisci si può chiedere in anticipo solo per due motivi, cioè le spese sanitarie straordinarie per te, il coniuge o i figli e l'acquisto della prima casa per te o per i tuoi figli. Servono 8 anni di servizio presso lo stesso datore, si ottiene una volta sola in tutto il rapporto e non può superare il 70% di quanto hai maturato. C'è poi un limite che non dipende da te, perché ogni anno l'azienda è tenuta ad accogliere le richieste solo fino al 10% di chi ne ha diritto e comunque non oltre il 4% dei dipendenti, quindi una domanda legittima può slittare all'anno dopo. Un accordo può però prevedere condizioni migliori di queste.
Dal fondo pensione puoi invece chiedere anticipazioni più volte e per motivi diversi, fino al 75% per spese sanitarie e acquisto o ristrutturazione della prima casa, e fino al 30% per qualsiasi altra esigenza. Le spese sanitarie si chiedono in qualsiasi momento e le altre dopo 8 anni. La flessibilità si paga sull'aliquota, che resta quella agevolata, cioè dal 15% al 9% secondo gli anni di partecipazione, solo per le spese sanitarie, mentre negli altri casi sale al 23%.
Se cambi azienda, ti dimetti o vieni licenziato puoi ritirare quello che hai accumulato invece di lasciarlo dov'è, e quel prelievo si tassa al 23%. Resta invece all'aliquota agevolata, cioè quella che parte dal 15% e cala fino al 9%, il riscatto per inoccupazione, mobilità, cassa integrazione e invalidità, che vale per metà della posizione fra 12 e 48 mesi di inoccupazione e per intero oltre i 48. (Quanto sta scritto qui non riguarda i fondi pensione dei dipendenti pubblici.)
Due domande, in quest'ordine. La prima è se il tuo contratto prevede un contributo del datore e di quanto perché quella quota è denaro che esiste soltanto aderendo.
La seconda è in quale linea di investimento finirebbero i versamenti perché fra un'azionaria e una garantita nel decennio appena misurato ballavano più di 4 punti l'anno. Il comparto si può poi cambiare nel tempo mentre sulla decisione di conferire il TFR non si torna indietro.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. I rendimenti passati non sono una previsione di quelli futuri e le proiezioni citate valgono solo con le ipotesi dichiarate dalla fonte. Prima di decidere dove destinare il TFR, verifica le condizioni del tuo contratto e della forma pensionistica con un professionista abilitato.
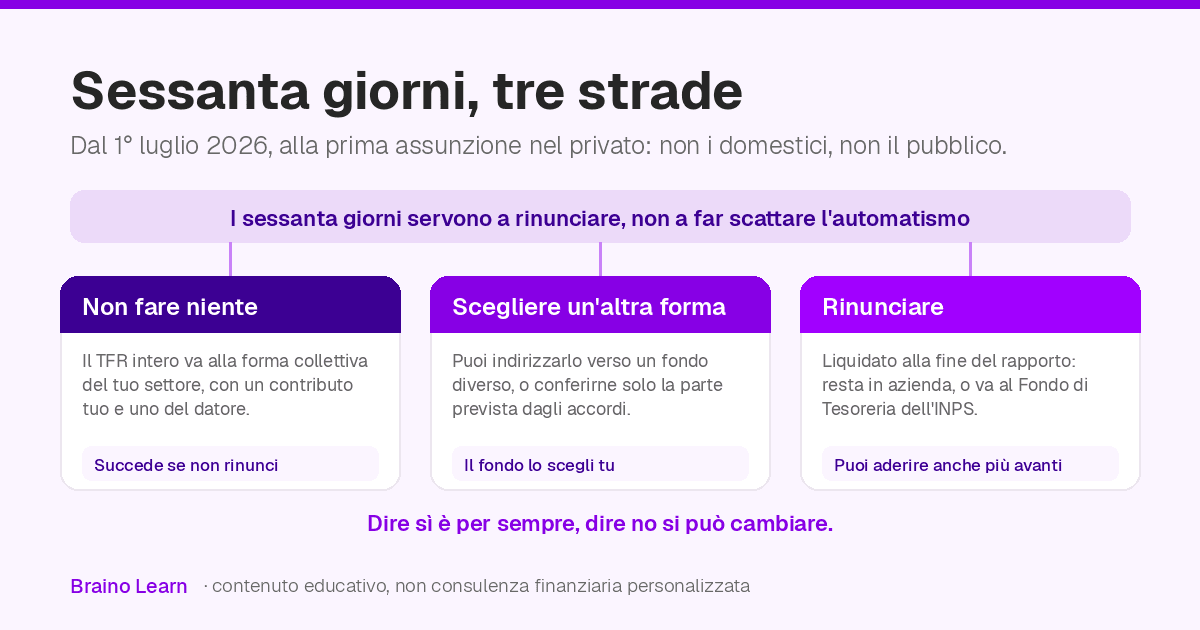
Dal 1° luglio 2026 chi è assunto la prima volta finisce nella forma pensionistica del suo contratto, salvo rinuncia entro 60 giorni. Cosa resta reversibile.
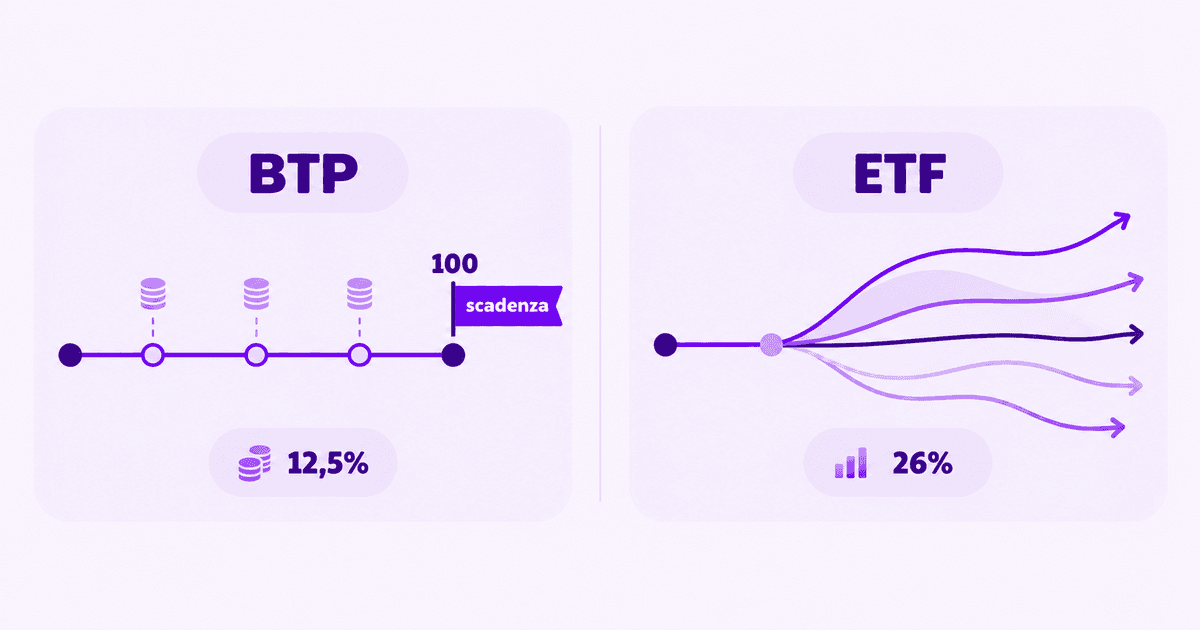
Un BTP ha una data in cui finisce e un ETF di solito no. Cosa sai prima di comprare, come cambiano i rischi e perché le tasse non sono le stesse.
I depositi sono garantiti fino a 100.000 € per depositante e per banca, mentre i titoli emessi dalla banca restano fuori, obbligazioni dello sportello comprese.