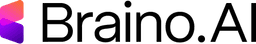
Sui fondi azionari il costo di distribuzione è 66 € ogni 10.000 € in filiale e 23 € sulle piattaforme. Che cosa compra, perché non lo vedi e cosa chiedere.
Team Braino.AI27/10/2026
Il costo di distribuzione è quello che paghi a chi ti vende un prodotto di risparmio gestito, cioè un fondo comune, un ETF o una polizza con dentro un investimento, e remunera il collocamento più l'eventuale consiglio su quale prodotto prendere.
Sui fondi comuni azionari vale in media 66 € ogni 10.000 € investiti attraverso i canali tradizionali, cioè le filiali bancarie, e 23 € ogni 10.000 € attraverso le piattaforme digitali, quindi quasi il triplo da una parte rispetto all'altra.
Sono medie per canale calcolate su una categoria di fondi e non lo stesso identico prodotto prezzato in due posti, però la distanza fra le due cifre dice che il posto in cui compri entra nel prezzo.
Quando compri un prodotto di risparmio gestito una parte del tuo denaro non lavora per te ma paga due soggetti distinti.
Il primo è chi compra e vende i titoli dentro il prodotto, cioè la società che lo gestisce, e il suo lavoro è la ragione per cui il prodotto esiste. Il secondo è l'intermediario che te lo ha collocato, ed eventualmente ti ha consigliato quale scegliere.
Fra i due il secondo pesa più di quanto ci si aspetti. In Europa chi investe in fondi paga in media circa l'1% di costo complessivo, e circa la metà di quella cifra, cioè lo 0,5%, va alla distribuzione e alla consulenza invece che alla gestione. Su 10.000 € investiti sono 50 € che pagano il servizio di vendita.
Quei 50 € e i 66 € di prima misurano però due cose diverse. I 50 € dicono quanto pesa la vendita dentro il costo totale, come media su tutti i fondi e tutti i canali. I 66 € e i 23 € dicono quanto cambia la sola vendita passando da un canale all'altro, sui soli fondi azionari.
Comprando in banca il costo della distribuzione e della consulenza spesso non arriva come riga separata ma è incorporato nelle spese di gestione del prodotto. Il meccanismo è questo, cioè la società che gestisce il fondo incassa le spese di gestione e ne retrocede una parte alla banca che te lo ha collocato.
Il risultato è che leggi una percentuale sola mentre dentro ci sono due servizi.
Le piattaforme online stanno più in basso perché per lo più si limitano alla sola esecuzione degli ordini, cioè eseguono quello che chiedi senza raccomandarti niente. È un servizio più ridotto e costa meno.
Pagare la distribuzione ha senso se in cambio ricevi qualcosa che ti serve. Chi non sa da dove cominciare, o vuole qualcuno a cui chiedere, sta comprando un servizio reale e il canale tradizionale è il posto dove si trova. Chi sa già cosa vuole comprare sta invece pagando un accompagnamento che non utilizza.
Ogni canale ha quindi un prezzo che va confrontato con quello che ti dà in cambio. Un intermediario che viene remunerato anche dal gestore del prodotto non per questo sta facendo qualcosa di scorretto, semplicemente ha un modello di remunerazione che ti conviene conoscere.
Esiste poi una terza strada, cioè il consulente finanziario indipendente, che non può tenersi le commissioni che il gestore gli girerebbe. In quel caso paghi le spese del prodotto e, separatamente, un compenso esplicito al consulente, quindi vedi due cifre invece di una e puoi ragionare su ciascuna.
Accanto alle spese del fondo corre una seconda lista, che nasce dal rapporto con la banca invece che dallo strumento. Ci stanno il deposito titoli, i minimi operativi, i costi di inattività e le commissioni su cedole e dividendi.
Queste voci non compaiono nel documento informativo del prodotto, perché quel documento descrive il prodotto e non il tuo conto, quindi chi confronta due fondi guardando solo le loro percentuali le lascia fuori dal conto. Le condizioni le trovi nel foglio informativo del tuo intermediario, che è un documento diverso da quello del prodotto.
Allo sportello la domanda utile è una sola, cioè quanta parte delle spese di gestione resta alla banca. È un'informazione che riguarda il tuo contratto e che hai diritto di avere prima di firmare.
Sul prodotto, invece, la percentuale delle spese correnti sta nel documento informativo che ti devono consegnare prima dell'acquisto, lo stesso in cui si leggono rischi, obiettivi e limiti di uscita. Quella percentuale comprende la distribuzione senza distinguerla, ed è il motivo per cui la domanda allo sportello serve comunque.
Prendi la percentuale delle spese correnti del prodotto che hai o che ti stanno proponendo e moltiplicala per la cifra che intendi investire, perché un importo in euro è più difficile da ignorare di un numero con la virgola. Se stai confrontando due prodotti fallo a parità di rischio e di obiettivo, dato che il costo è l'unica variabile che conosci in anticipo ma resta un criterio utile solo fra cose paragonabili.
Poi aggiungi le spese del conto su cui i titoli staranno, e decidi sul canale. Se la consulenza che stai pagando ti serve vale quello che costa, e se non ti serve lo stesso prodotto, o uno equivalente, si trova dove quel servizio non te lo addebitano.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Le cifre citate sono ordini di grandezza ripresi da una rilevazione su fondi europei di cui non è noto l'anno di riferimento, non prezzi aggiornati di prodotti specifici, e la fonte non precisa se il costo per canale sia annuo o complessivo. Prima di scegliere uno strumento o un canale, verifica le condizioni aggiornate con un professionista abilitato.
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.

Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.