La documentazione di un investimento ha tre livelli e un ordine di lettura. Da quale foglio partire, le cinque cose da cercare e quando conviene non firmare.
Team Braino.AI27/10/2026
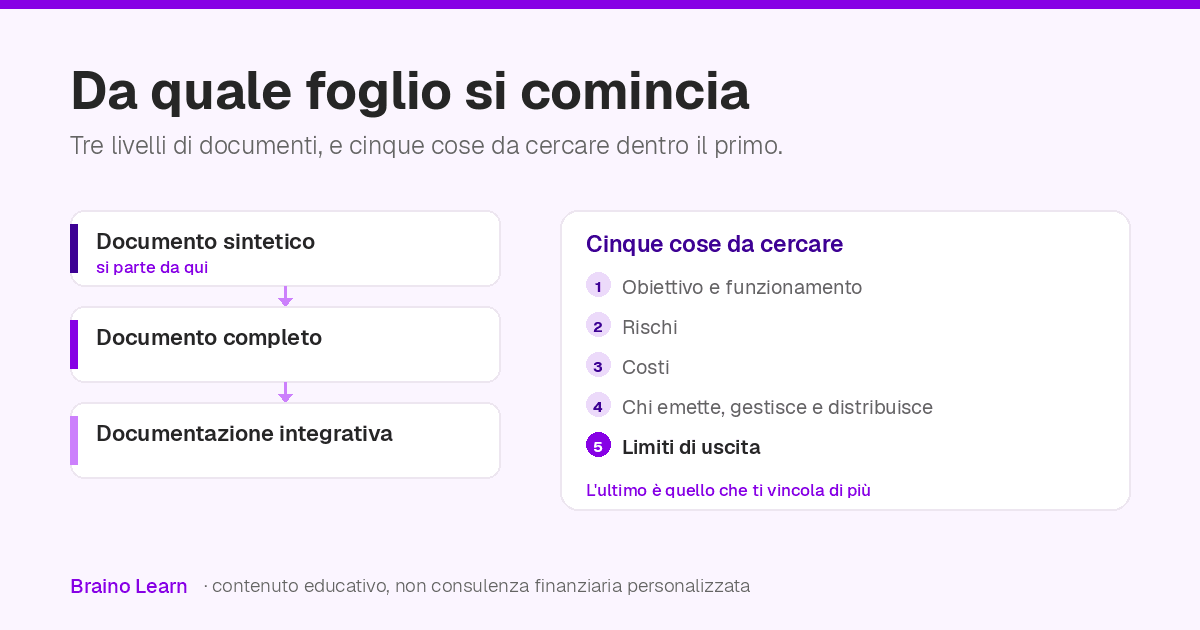
La sottoscrizione di un investimento arriva insieme a diversi documenti, che te li mettano davanti stampati, se lo sottoscrivi in banca, o te li mandino in PDF, se usi un broker online. Dentro ci sono tre livelli di documentazione, cioè un documento sintetico, un documento completo per approfondire e l'eventuale materiale contrattuale. Il contenuto è stabilito per legge ed è standardizzato, così puoi mettere due prodotti simili uno accanto all'altro e confrontarli davvero.
Dal sintetico, sempre. Dà una visione d'insieme e serve a decidere se quel prodotto merita che tu vada avanti, mentre il completo si apre dopo, quando la risposta è sì.
Il nome cambia a seconda di cosa stai comprando. Per i prodotti d'investimento destinati agli investitori al dettaglio il documento di riferimento è il KID, cioè Key Information Document. Il KIID invece, cioè Key Investor Information Document, la sigla con due «i» che si trovava sui fondi, è rimasto in usi limitati e residuali. Su altri prodotti il documento sintetico ha un altro nome, cioè la nota di sintesi, che è la parte del prospetto scritta in linguaggio non tecnico, oppure la scheda sintetica che accompagna i prodotti finanziari assicurativi insieme alle condizioni di contratto, da consegnare prima della firma. Non sono lo stesso documento perché ognuno nasce da una regola diversa e cambia in lunghezza e contenuto, però occupano tutti lo stesso posto, cioè sono il foglio da cui si comincia.
Se ti trovi davanti un prospetto di 200 pagine, la nota di sintesi è il pezzo da cercare per primo.
Dentro il documento sintetico, in qualunque forma si presenti, ci sono cinque informazioni da controllare.
Il quinto crea un tipo di problema diverso dagli altri perché un prodotto che non si può vendere prima della scadenza, o che si vende solo a un prezzo che non conosci in anticipo, ti vincola a prescindere da come vanno i mercati. Quando quei soldi ti serviranno è una domanda da farsi prima di firmare.
Il primo è l'indicatore sintetico di rischio, una scala da 1 a 7 dove 1 è il rischio più basso e 7 il più alto. Misura la rischiosità del prodotto ed è molto utile per il confronto tra più prodotti.
Poi ci sono i costi, che nel documento compaiono in quattro gruppi. Le spese una tantum che paghi entrando o uscendo, le spese correnti, dentro le quali sta la commissione di gestione, che viene prelevata direttamente dal valore delle quote, i costi per le operazioni e i costi accessori, che nei fondi a gestione attiva sono le commissioni che il gestore incassa quando fa meglio dell'indice di riferimento. Vale la pena spenderci i 5 minuti perché a parità di prodotto il costo è la sola cosa che conosci in anticipo.
Sui fondi pensione l'indicatore di costo è costruito in modo proprio e non è confrontabile con quello degli altri prodotti. Si chiama ISC, cioè indicatore sintetico di costo, ed è calcolato su più orizzonti, a 2, 5, 10 e 35 anni, su un aderente-tipo con un profilo di versamenti dichiarato. Scende al crescere dell'orizzonte, perché le spese fisse pesano meno su un montante che è cresciuto.
Non tutto quello che ti spetta parla del prodotto che stai comprando perché alcuni documenti riguardano il rapporto con chi te lo vende e sono un diritto.
Se ti viene prestato il servizio di consulenza, cioè un consiglio personalizzato su un prodotto preciso e non un'indicazione generica su un tipo di prodotto, ti spetta la dichiarazione di adeguatezza prima dell'operazione, su un supporto che resta e lì dentro deve esserci scritto perché quel prodotto corrisponde alle tue caratteristiche. Può arrivare dopo solo in un caso stretto, cioè se avete usato un mezzo di comunicazione a distanza che impediva la consegna preventiva, se hai dato il consenso e se ti era stata offerta la possibilità di rinviare l'operazione.
Del contratto ti spetta una copia. E prima che il servizio cominci devono dirti se e quanto l'intermediario incassa da terzi su quel prodotto, quindi esistenza, natura e importo degli incentivi, oppure il metodo di calcolo quando l'importo non è ancora determinabile. Agli intermediari è poi vietato darsi obiettivi di vendita o sistemi di remunerazione del personale che spingano a raccomandare un prodotto quando ce n'è uno più adatto.
L'informativa che ti danno deve essere chiara, corretta e non fuorviante. Se qualcosa non torna, che sia un termine o una condizione o una voce di costo, i chiarimenti vanno chiesti prima di investire. E davanti a una documentazione che non risulta chiara, o quando non si comprendono fino in fondo rischi, costi e funzionamento del prodotto, non si dovrebbe firmare. Prendersi il tempo di leggere prima di firmare non toglie niente a nessuno.
Chiedi il documento sintetico e guarda tre cose. Il numero da 1 a 7, la riga delle spese correnti e cosa succede se esci prima. Poi chiedi (o chiediti) se c'è un prodotto simile e se puoi vedere gli stessi campi sul suo documento.
Se dopo quei 5 minuti qualcosa resta oscuro, la risposta è non firmare. Ti informi meglio, torni dall'intermediario con le domande rimaste e sottoscrivi quando le risposte ti convincono.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. La documentazione prevista cambia a seconda del prodotto e della normativa vigente e prima di sottoscrivere un investimento conviene chiedere chiarimenti all'intermediario o a un professionista abilitato.
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
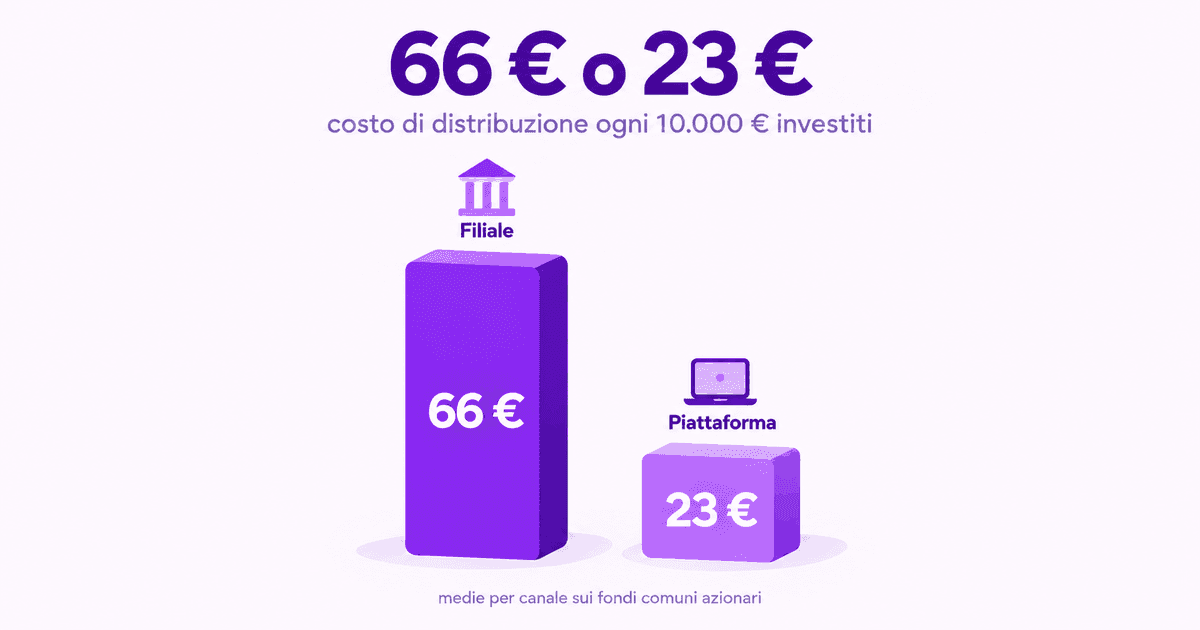
Sui fondi azionari il costo di distribuzione è 66 € ogni 10.000 € in filiale e 23 € sulle piattaforme. Che cosa compra, perché non lo vedi e cosa chiedere.
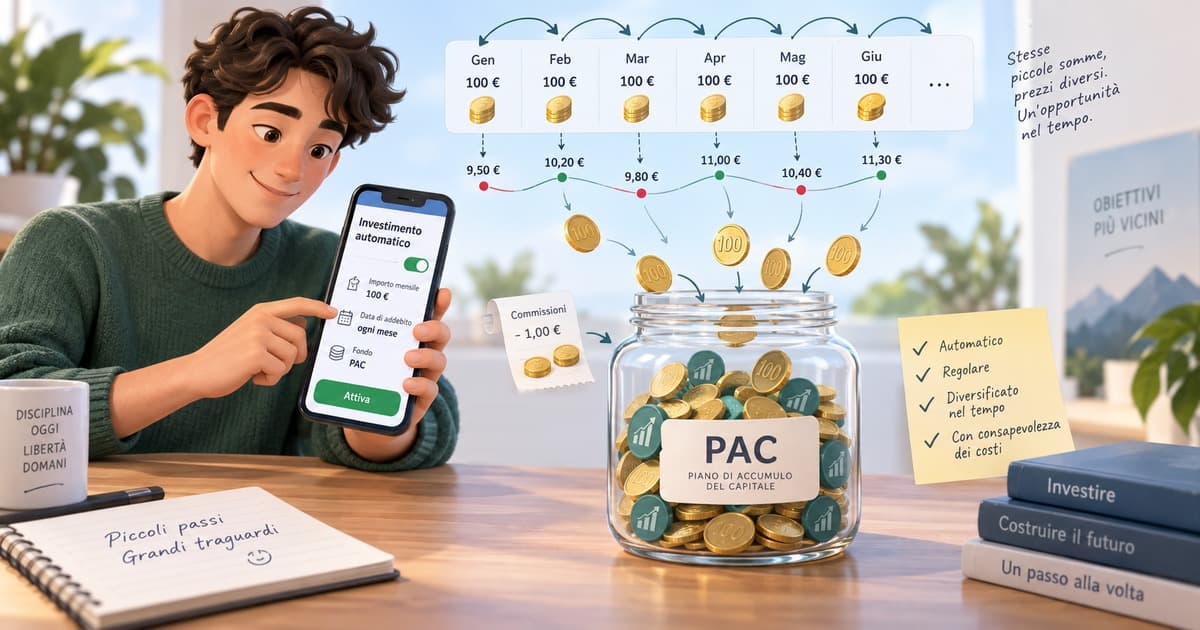
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.