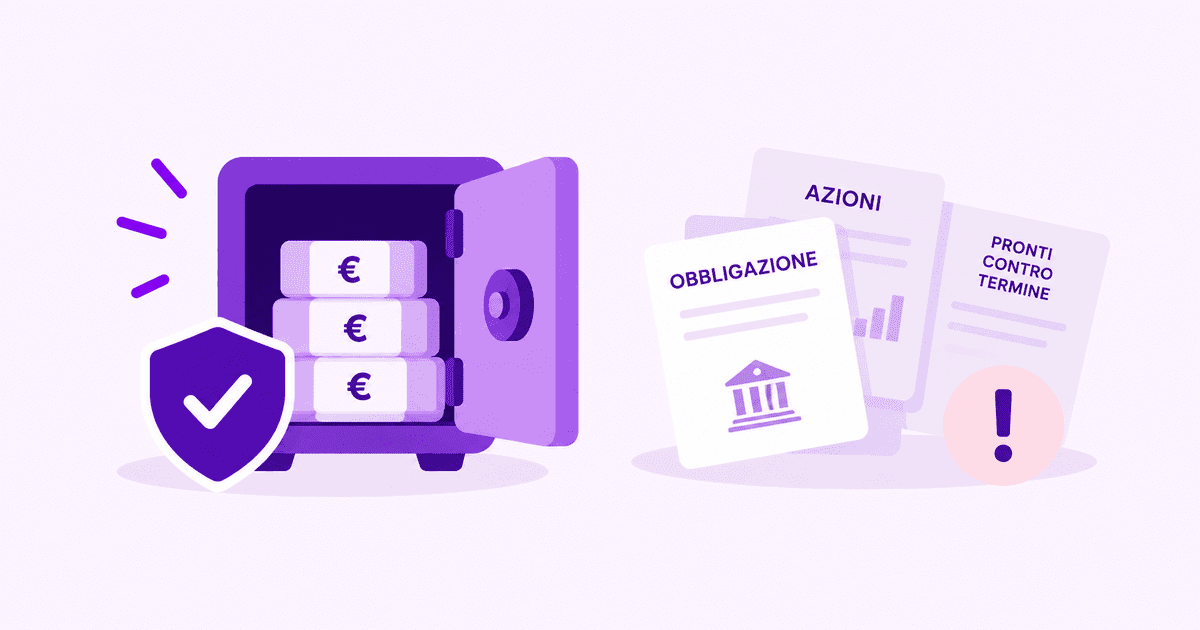
Un'obbligazione bancaria è un titolo con cui la banca si fa prestare soldi da te e si impegna a restituirli a una scadenza pagando un interesse, e questo la mette dall'altra parte della linea che separa i depositi dai titoli. Sui depositi c'è una garanzia che ti rimborsa fino a 100.000 € se la banca fallisce, mentre sui titoli che la banca emette quella garanzia non c'è, e fra questi ci sono le obbligazioni che allo sportello vengono proposte come alternativa al conto.
(Non hai presente cos'è un'obbligazione? Comincia da qui.)
Quando una banca fallisce i soldi che hai in deposito ti vengono rimborsati fino a 100.000 €, e il limite vale per ogni depositante e per ogni singola banca, anche se quella banca fa parte di un gruppo. La procedura tecnica si chiama liquidazione coatta amministrativa.
A pagare sono dei fondi a cui le banche aderiscono e che finanziano loro stesse. Si chiamano Fondo Interbancario di Tutela dei Depositi e, per le banche di credito cooperativo, Fondo di Garanzia dei Depositanti del Credito Cooperativo.
Siccome il limite vale per ogni banca, due banche dello stesso gruppo valgono due limiti separati. Il rimborso arriva entro 7 giorni lavorativi dal provvedimento e non devi fare domanda né pagare niente.
La garanzia copre il conto corrente e i depositi a risparmio, sia liberi sia vincolati, cioè quelli che di solito vengono chiamati conti di deposito. Copre anche i certificati di deposito, che sono i titoli con cui la banca attesta un deposito a scadenza fissa, e gli assegni circolari che la banca emette. Le carte prepagate rientrano solo se hanno un IBAN, cioè il codice che identifica un conto e permette di fare bonifici.
Per sapere quanto ti verrebbe rimborsato davvero servono altri tre dettagli.
Da qui viene una conseguenza pratica. Se tieni più di 100.000 € liquidi in una banca sola, la parte che supera il limite non è garantita, quindi conviene distribuirla su un'altra banca. Se il conto è cointestato fra due persone la soglia diventa 200.000 €, perché i limiti diventano due, sempre che nessuno dei due abbia altri depositi presso quella banca.
Restano fuori le azioni e le obbligazioni emesse dalla banca che è fallita, e restano fuori anche i pronti contro termine, cioè le operazioni in cui la banca ti vende dei titoli e si impegna a ricomprarli dopo un po' a un prezzo concordato.
Sono proprio i prodotti che allo sportello vengono proposti come alternativa al conto, e la garanzia non li copre.
In tutti e due i casi la banca ti deve dei soldi, perché anche chi ha un deposito è un suo creditore. Quello che cambia è che sul deposito quel debito è coperto dalla garanzia e sull'obbligazione no. Sull'obbligazione la banca è l'emittente, cioè chi ha creato il titolo e si è impegnato a rimborsarlo, e se non riesce a pagare i suoi debiti il tuo credito finisce insieme a quello di tutti gli altri creditori.
Poi ci sono le obbligazioni subordinate, che aggiungono un altro livello di rischio. Se l'emittente si trova in particolari difficoltà finanziarie, le cedole e il rimborso del capitale arrivano solo dopo che sono stati soddisfatti gli altri creditori non subordinati, e di livelli di subordinazione ne esistono diversi con rischi diversi. Rendono di più proprio perché rischi di più, quindi se nel documento informativo trovi la parola «subordinato» conviene leggere quella parte prima di guardare il rendimento.
Il conto corrente serve a gestire i pagamenti, gli interessi sono nulli o quasi e i soldi restano sempre disponibili. Esiste anche una versione essenziale, il conto di base, che le banche hanno l'obbligo di offrire a chiunque e che per alcune fasce di reddito è gratuito. Se paghi un canone su un conto che usi solo per lo stipendio e le bollette, quanto costa davvero un conto corrente spiega chi ha diritto alla gratuità e dove si legge il costo.
Il deposito a risparmio libero rende poco e ti restituisce i soldi in qualsiasi momento, e può essere intestato anche a un minorenne. Il deposito vincolato rende un po' di più in cambio di un vincolo che va da 1 a 36 mesi, ma chiedere i soldi prima può costare, quindi va bene per somme che sai di non dover toccare e non per il fondo emergenze. Sono tutti coperti dalla garanzia.
L'obbligazione bancaria di solito offre un tasso più alto, però è un'altra cosa. La scadenza può essere molto lunga, venderla prima è possibile ma con il rischio di perderci e con dei costi di negoziazione, e dietro non c'è nessuna garanzia. Va valutata come si valuta un investimento.
La prima è se quello che ti stanno proponendo è un deposito o un titolo, e la risposta è una parola sola.
La seconda è se è coperto dalla garanzia sui depositi, e la risposta dovrebbe essere un sì o un no. Se ti rispondono che la banca è solida, chiedi di nuovo.
La terza è chi è l'emittente e se il titolo è subordinato, perché nel documento informativo sono le due righe che contano più del rendimento.
Se qualcosa non ti torna puoi chiedere tempo per leggere, o non firmare. Un investimento non andrebbe sottoscritto quando la documentazione non è chiara, oppure quando non si capiscono fino in fondo i rischi, i costi e il modo in cui funziona il prodotto. Vale anche nel caso in cui il foglio sia scritto bene e a non averlo capito sia tu.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata. Prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
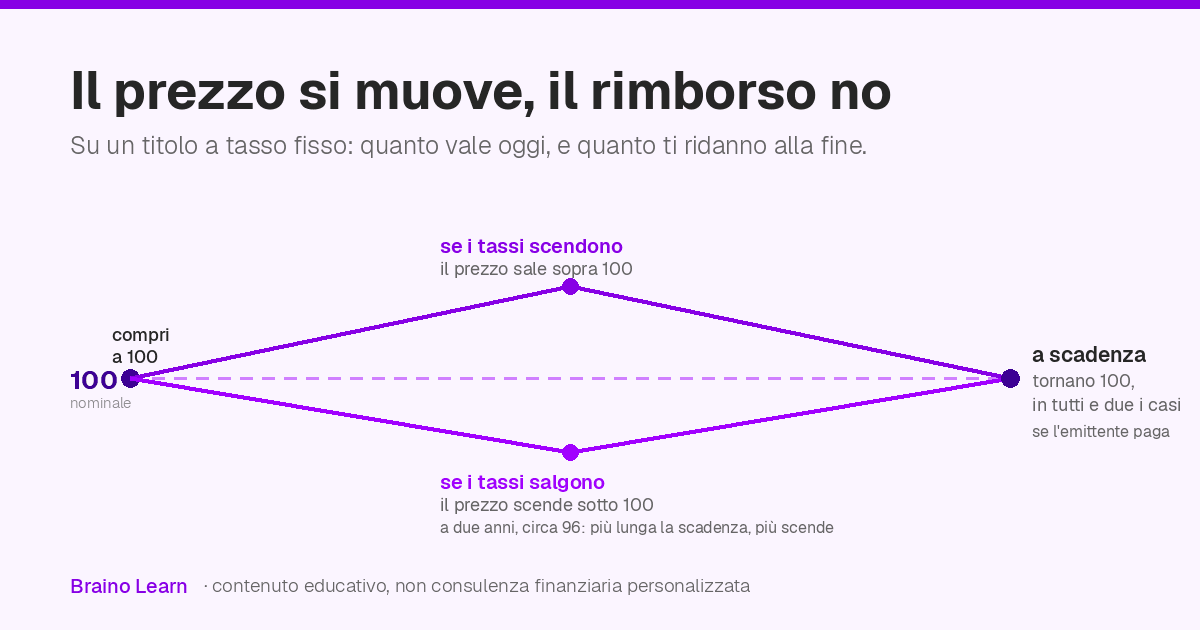
Su un titolo a tasso fisso la cedola non cambia e il prezzo sì. Come funziona il meccanismo, perché le scadenze lunghe ballano di più e quando conta davvero.
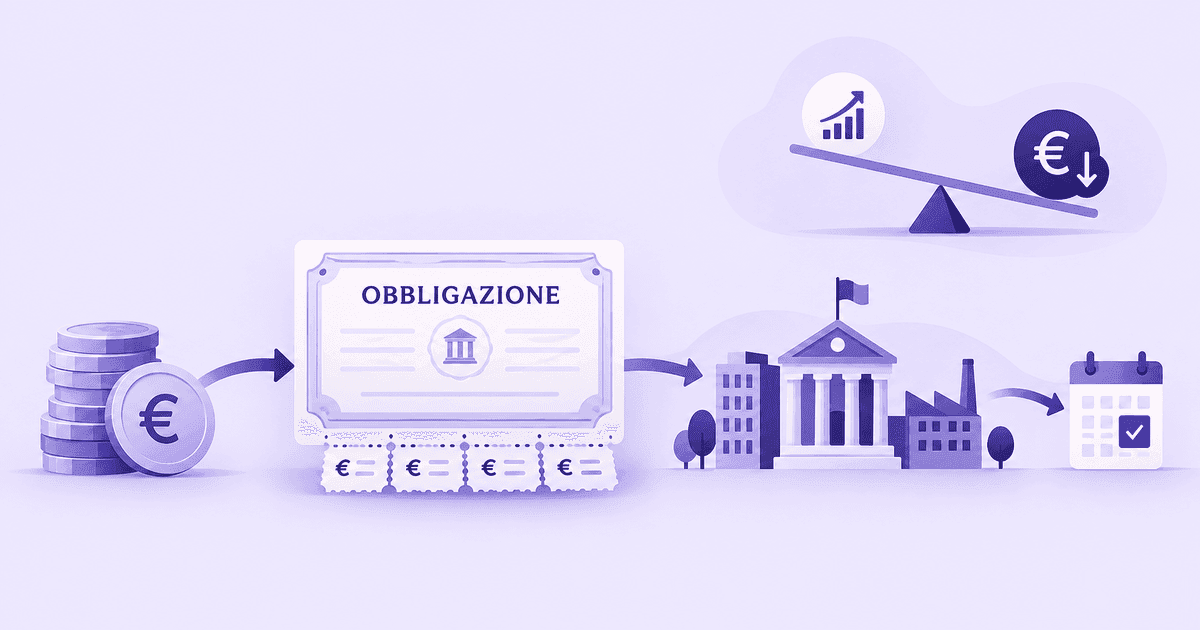
Comprare un'obbligazione vuol dire prestare denaro a chi la emette. Da qui la cedola, il prezzo dei titoli a tasso fisso che balla con i tassi, e i rischi.
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.