Chi vende contratti per differenza deve dirti che percentuale dei suoi conti perde denaro, e aggiornarla ogni 3 mesi. È la cifra da cercare prima di aprirne uno.
Team Braino.AI24/09/2026Aggiornato il 28/10/2026
Il trading è comprare e vendere strumenti finanziari per guadagnare sulle oscillazioni di prezzo di breve periodo, mentre investire è mettere dei soldi in qualcosa che possa crescere nel tempo. Quello che li separa è il meccanismo con cui ciascuno dei due prova a guadagnare, e da lì vengono probabilità di riuscita molto diverse.
La prima cosa che cambia è l'orizzonte. Chi investe ragiona in anni o in decenni mentre chi fa trading ragiona in minuti, ore o giorni. Non è la stessa attività fatta con più fretta perché sul lungo periodo i mercati storicamente crescono mentre sul brevissimo i movimenti sono in gran parte rumore.
La seconda è da dove arriva il guadagno. Chi investe partecipa alla crescita reale delle aziende, cioè agli utili che producono e ai dividendi che distribuiscono, e quel valore viene creato davvero, quindi c'è per tutti quelli che sono dentro. Chi fa trading prova invece ad anticipare i movimenti degli altri, e in linea di principio quello che uno guadagna un altro lo perde. Per l'insieme dei partecipanti è un gioco a somma zero prima dei costi e negativo dopo.
La terza è la leva. Chi opera da casa comprando e vendendo nella stessa giornata passa quasi sempre da strumenti chiamati CFD, cioè contratti per differenza, che permettono di esporre importi molto più grandi del capitale versato. Nei video online la leva viene presentata come un moltiplicatore dei guadagni, e la frase è vera a metà perché moltiplica allo stesso modo anche le perdite. Con una leva per 10 basta un movimento del 10% contro di te per azzerare il capitale.
Su quanto possa essere alta conviene sapere una cosa perché nei video si vedono numeri che a te non verranno offerti. In Italia la CONSOB, l'autorità che vigila sui mercati, fissa un margine minimo per ogni tipo di sottostante e quel margine è di fatto un tetto alla leva. Sulle principali coppie di valute il margine minimo è il 3,33%, che vuol dire una leva massima di circa 30 a 1. Sulle azioni singole è il 20%, cioè 5 a 1, e sulle criptovalute è il 50%, cioè 2 a 1. Se un'offerta ti promette una leva per 100 o per 500, la domanda da farsi riguarda l'autorizzazione di quell'intermediario più che la convenienza.
Chi vende CFD ai clienti al dettaglio in Italia deve pubblicare la percentuale dei propri conti in perdita, con una formula fissa che suona più o meno così. «[percentuale]% di conti di investitori al dettaglio che perdono denaro a causa delle negoziazioni in CFD con questo fornitore». Il calcolo va rifatto ogni 3 mesi sui 12 mesi precedenti.
È la percentuale di quel fornitore sui suoi clienti reali. Leggerla prima di aprire un conto è la cosa più informativa che puoi fare in 30 secondi.
Sulla stessa piattaforma ci sono altre due protezioni, arrivate con lo stesso provvedimento del 2019. Se quello che hai sul conto scende sotto la metà del margine iniziale le posizioni vengono chiuse d'ufficio, e un cliente al dettaglio non può perdere più di quanto ha versato sul conto. Puoi perdere tutto ma non più di tutto.
Su un fondo o su un piano di accumulo diversificato di lungo periodo un obbligo così non esiste. Esistono altri obblighi informativi, come i costi e un indicatore di rischio da 1 a 7, però non quello.
Le promesse di rendimento mensile hanno un punto debole perché sono verificabili. Basta portarle avanti nel tempo, che è esattamente quello che chi le fa non fa mai.
L'8% al mese composto per 12 mesi fa +152% in un anno, cioè più che raddoppiare il capitale ogni anno. Su 3 anni 1.000 € diventerebbero circa 16.000 € e su 10 anni diventerebbero oltre 10 milioni di euro.
Non serve conoscere i mercati per capire che qualcosa non torna. Se un metodo producesse davvero l'8% mensile con continuità, a chi lo possiede converrebbe applicarlo invece di venderlo, quindi il fatto stesso che venga venduto è un'informazione.
Vale anche al contrario e in modo più utile perché nessun operatore serio promette rendimenti. Se qualcuno ti dà una percentuale come se fosse un'informazione sul futuro, quella percentuale serve a vendere e non a informare.
I corsi gratuiti di trading seguono quasi sempre lo stesso percorso di vendita. Si parte da contenuto gratuito di qualità apparente e spesso fatto davvero bene, si passa a un gruppo chiuso su una piattaforma di messaggistica che crea appartenenza, poi arriva un percorso a pagamento meglio se individuale, e alla fine viene consigliato un intermediario oppure una società che finanzia i trader.
Le bandiere rosse ricorrenti sono queste.
Un capitolo a sé sono le società che finanziano i trader, chiamate prop firm. Dietro una quota di iscrizione che parte da qualche decina di euro ti fanno superare una prova su un conto simulato, di solito arrivare a un guadagno del 10% senza mai toccare una perdita del 10%, e a chi la supera affidano un conto vero su cui operare dividendo i profitti. Chi non la supera perde la quota. Quante persone la superino non risulta da nessuna rilevazione che abbiamo potuto verificare, però l'incentivo di chi organizza la prova vale la pena di pensarlo prima di pagare.
C'è una domanda che funziona su chiunque ti parli di soldi e va fatta sempre, cioè come guadagna chi mi sta parlando.
Se la risposta è vendendo corsi, gruppi a pagamento e provvigioni sugli intermediari, l'incentivo di quella persona non è che tu diventi profittevole ma che tu ti iscriva e operi.
Vale con la stessa forza anche nella direzione opposta perché su un prodotto perfettamente regolare la domanda resta buona. In media chi investe in fondi in Europa paga circa l'1% di costo complessivo, e quasi metà di quella cifra va a chi lo distribuisce e te lo consiglia invece che a chi gestisce i soldi. Sono ordini di grandezza e non il prezzo di un prodotto specifico, però dicono che la voce distribuzione esiste ed è grande.
Il paradosso di questo mercato è che chi vende speculazione usa il vocabolario dell'investimento, con parole come formazione e libertà finanziaria mentre chi vende investimenti parla poco delle sue commissioni. La domanda giusta resta la stessa nei due casi.
La speculazione non è il male e i corsi non sono tutti falsi.
Fare trading è un'attività professionale legittima con requisiti precisi, cioè capitale che ci si può permettere di perdere per intero, tempo ogni giorno, competenze tecniche e un controllo emotivo che si costruisce e non si improvvisa. Quei requisiti non si comprano con un corso, e chi cerca il trading perché ha pochi soldi e vorrebbe che diventassero molti in fretta è esattamente la persona che non li ha.
C'è poi un dettaglio che spiega perché quei video sono così persuasivi, ed è che la parte di glossario è spesso corretta. Cosa sono le candele su un grafico, cos'è un ordine che chiude automaticamente la posizione in perdita e come funziona la vendita allo scoperto sono cose di solito spiegate bene. È la parte successiva a non stare in piedi, cioè quanto puoi guadagnare e con che probabilità e in quanto tempo. Sono quelle due metà che devi imparare a separare.
Prima di mettere dei soldi da qualche parte vale la pena farsi tre domande. Valgono per un piano di accumulo come per un conto di trading, e le risposte dicono da sole in quale delle due attività ti stai infilando.
Fra quanto tempo mi servono questi soldi? Se la risposta si misura in mesi, quello che stai per fare non è investire.
Se domani perdessi tutta questa somma, cambierebbe la mia vita? Se sì, quella somma non va dove puoi perderla tutta e molto più in fretta di quanto immagini.
Chi guadagna se io firmo, e quanto? Se non riesci a rispondere per iscritto, la risposta è che non lo sai.
Per gli obiettivi che contano davvero, come una casa o i figli o la pensione, quello che funziona non è indovinare i movimenti di domani ma restare esposti alla crescita delle aziende per molti anni pagando poco per farlo. È più noioso, e per questo non ci si fanno video da un milione di visualizzazioni.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata, e non è una valutazione su operatori o corsi specifici. Prima di aprire una posizione su qualunque strumento verifica che l'intermediario sia autorizzato consultando i registri pubblici della CONSOB, leggi la documentazione informativa e valuta la tua situazione con un professionista abilitato.
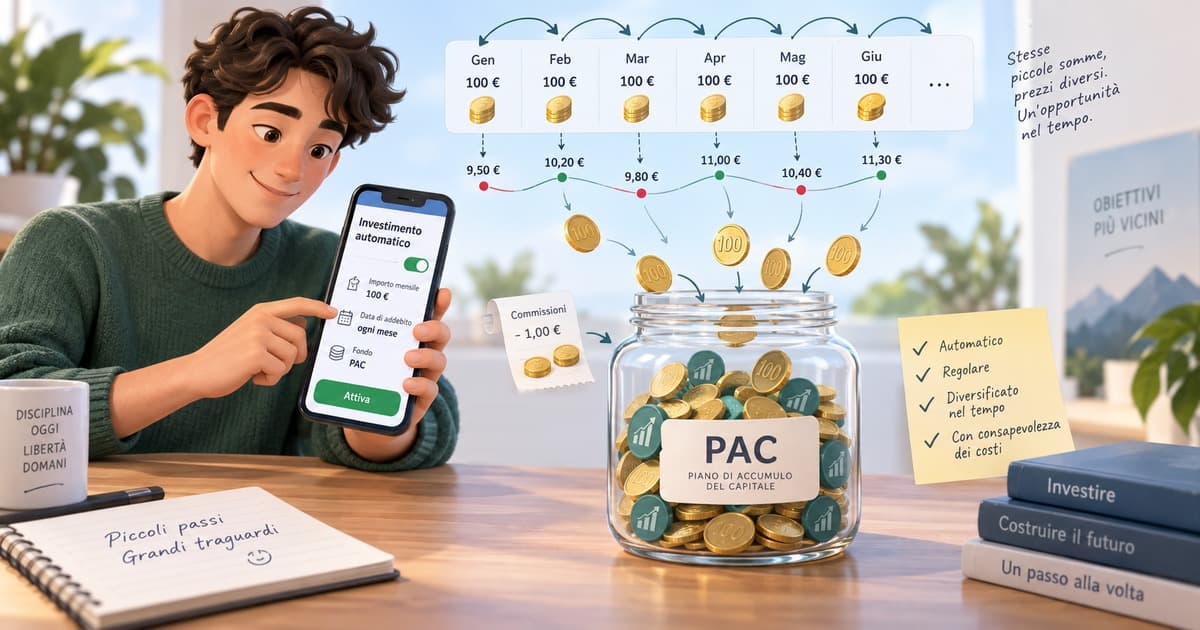
Come funziona il piano di accumulo, i tre vantaggi che ha, quando conviene meno e dove costa più del versamento unico.
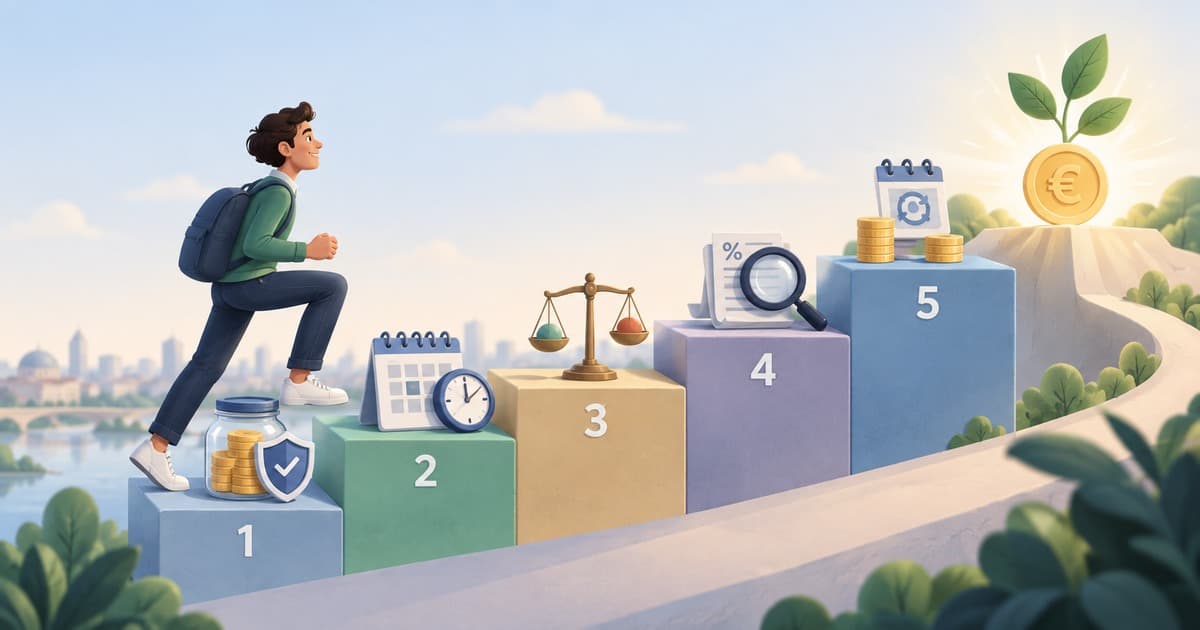
Cinque passi in ordine per chi non ha mai investito. Il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.

Che cosa replica davvero un ETF, che rischio ti lascia addosso, da cosa ti protegge la separazione patrimoniale e che fine fanno dividendi e cedole.